O Comitê de Política Monetária (Copom) do Banco Central manteve a taxa Selic em 13,75% ao ano nesta quarta-feira (4/11). A decisão interrompe uma sequência de cinco reduções consecutivas da taxa básica de juros em 2026.
Entre janeiro e setembro, a Selic caiu de 15% para 13,75% ao ano. Entretanto, essa redução não se refletiu de maneira uniforme nas principais modalidades de crédito oferecidas aos consumidores. Em algumas operações, os juros cobrados pelos bancos até aumentaram.
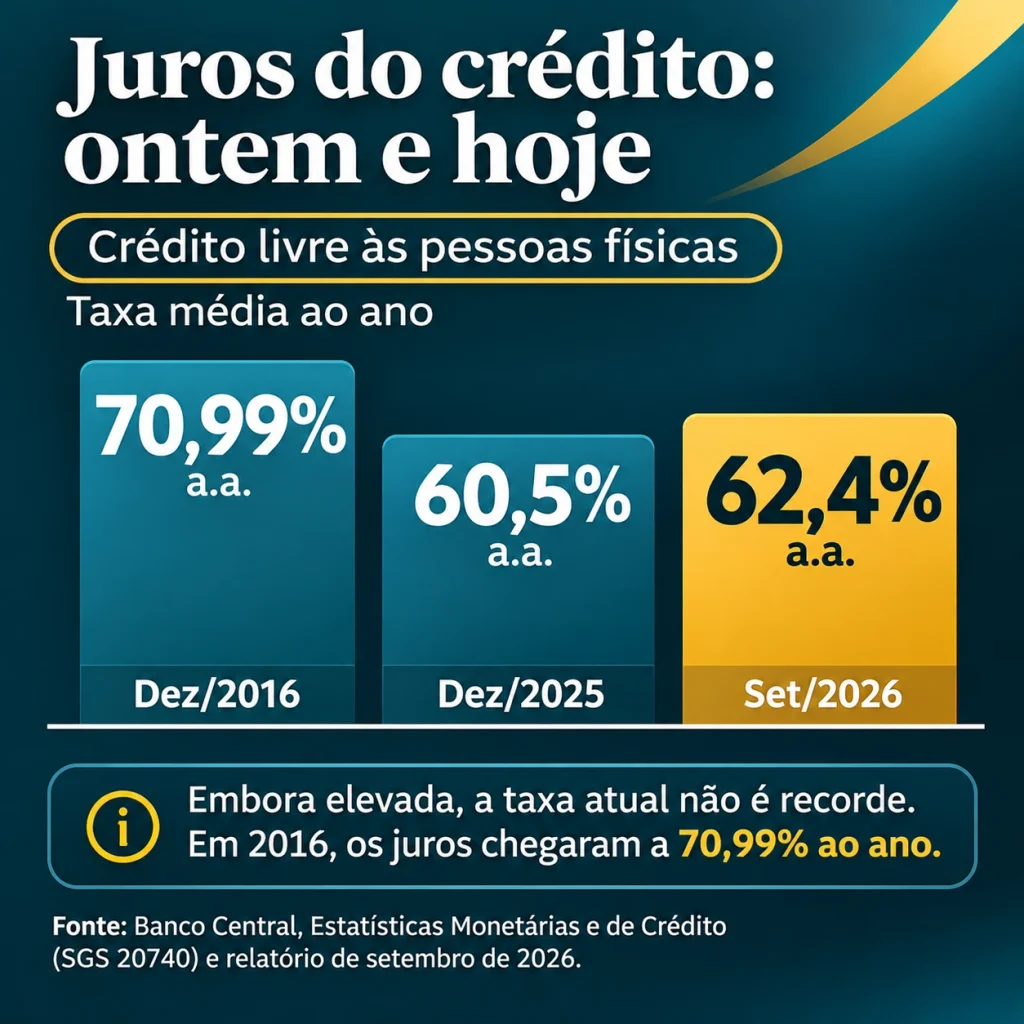
Dados divulgados pelo Banco Central em 29 de outubro mostram que a taxa média de juros do crédito livre às pessoas físicas alcançou 62,4% ao ano em setembro, ante 61,8% em agosto. No mesmo período, a taxa anualizada do cartão de crédito rotativo aumentou 6,8 pontos percentuais.
Embora elevada, a taxa média de 62,4% ao ano não representa um recorde histórico. Em dezembro de 2016, os juros do crédito livre às pessoas físicas chegaram a 70,99% ao ano, segundo a série histórica do Banco Central.
A manutenção da Selic não significa que os juros cobrados dos consumidores permanecerão estáveis. As condições de empréstimos, financiamentos e compras parceladas também dependem de fatores como inadimplência, concorrência e perfil de risco dos clientes.
Juros resistentes
A Selic é a taxa básica de juros da economia brasileira. Definida pelo Comitê de Política Monetária (Copom), ela influencia o custo de captação dos bancos, os rendimentos de aplicações financeiras e as condições de crédito.
Quando o Banco Central eleva a Selic, o custo de captação das instituições financeiras tende a aumentar. Esse movimento pode pressionar os juros de empréstimos e financiamentos. Já uma redução da taxa básica abre espaço para o crédito mais barato, embora seus efeitos não sejam automáticos.
Se o Copom mantém a Selic, as taxas cobradas dos consumidores também podem variar. Isso ocorre porque o custo do crédito depende de outros fatores, além da política monetária.
Entre os principais fatores estão:
- Inadimplência: o aumento dos atrasos nos pagamentos pode levar os bancos a cobrar juros maiores para compensar o risco.
- Risco do cliente: renda, histórico de pagamento e capacidade de quitar a dívida influenciam as condições oferecidas.
- Concorrência bancária: instituições podem reduzir taxas para atrair clientes ou ampliar sua participação no mercado.
- Custo de captação: depende também das condições de mercado e das expectativas sobre os juros futuros.
- Prazo e garantias: empréstimos mais longos ou sem garantias costumam apresentar riscos e taxas diferentes.
- Custos operacionais, tributos e margem de lucro: também compõem o preço final do crédito.
Os bancos cobram taxas superiores ao custo de captação. Essa diferença, chamada spread bancário, reflete fatores como risco de inadimplência, impostos, despesas operacionais e margem de lucro. A concorrência entre instituições e as características de cada contrato também influenciam o preço final do crédito.
Por isso, a manutenção da Selic em 13,75% ao ano não significa que os juros do cartão de crédito ou do empréstimo pessoal permanecerão estáveis. As taxas podem variar conforme a modalidade de crédito e as condições de cada operação.
Especialistas avaliam decisão do Copom
A manutenção da Selic em 13,75% ao ano deve prolongar o período de crédito elevado para consumidores e empresas. Especialistas do mercado financeiro relacionam a decisão às expectativas de inflação, às incertezas fiscais e às pressões cambiais.
“Nos próximos meses, o crédito deve continuar caro, limitando principalmente o consumo financiado e os investimentos dependentes de empréstimo”, afirma Cassio Viana de Jesus, CIO da Pilar Capital.
O risco de inadimplência também influencia as condições oferecidas pelos bancos. “No crédito, o principal efeito será a continuidade de condições financeiras exigentes, sobretudo nas linhas sem garantias, nas quais o risco de inadimplência costuma pesar mais”, explica Alberto Friggi, CEO da Friggi & Secco.
No mercado imobiliário, os efeitos das decisões do Banco Central podem levar mais tempo para chegar aos contratos. “Para quem pretende comprar um imóvel, as condições de financiamento devem permanecer próximas das atuais nos próximos meses, com mudanças mais perceptíveis quando os juros futuros começarem a recuar, processo que costuma levar alguns meses para chegar às ofertas dos bancos”, avalia Alex Sales, fundador da Alumbra Empreendimentos Design.
Sobre os próximos passos da política monetária, Sidney Lima, analista da Ouro Preto Investimentos, considera possível uma redução em dezembro, embora não seja seu cenário principal. “O principal ponto de atenção não é apenas o nível dos juros, mas a dificuldade de reduzi-los de maneira sustentável”, afirma.
Cartão de crédito
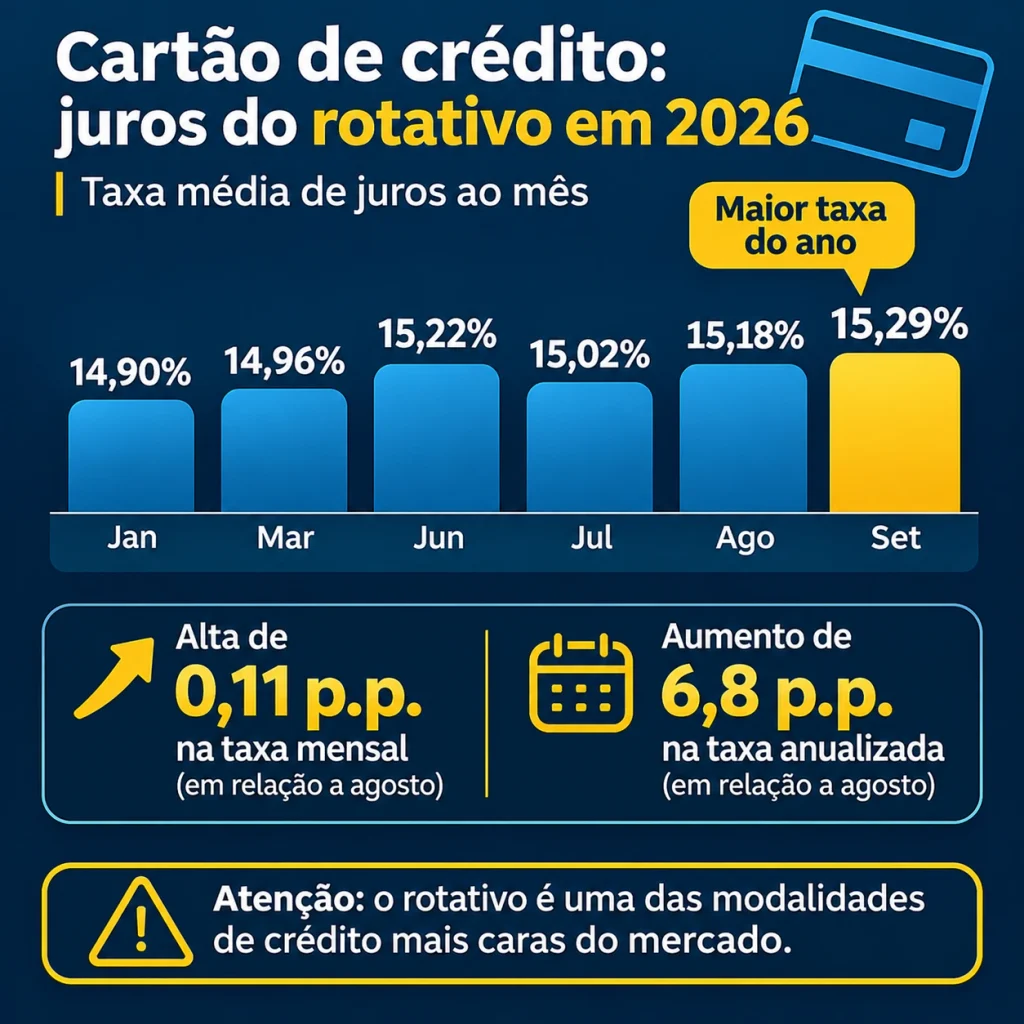
O rotativo do cartão permanece entre as modalidades de crédito mais caras do mercado brasileiro. Ele é acionado quando o consumidor não paga integralmente a fatura e financia parte do saldo devedor.
Os juros do cartão de crédito rotativo oscilaram ao longo de 2026. Segundo a série histórica do Banco Central, a taxa média passou de 14,90% ao mês, em janeiro, para 14,96% em março e 15,22% em junho. Em julho, recuou para 15,02%, mas voltou a subir, chegando a 15,18% em agosto e 15,29% em setembro.
O resultado de setembro foi o maior registrado nos primeiros nove meses do ano. Na comparação com agosto, a alta foi de 0,11 ponto percentual na taxa mensal. Considerando a taxa anualizada, o Banco Central informou aumento de 6,8 pontos percentuais no mesmo período.
Desde janeiro de 2024, os juros e encargos financeiros acumulados no rotativo e no parcelamento da fatura não podem ultrapassar 100% do valor original da dívida. A regra não limita a taxa mensal anunciada, mas estabelece um teto para esses encargos ao longo da operação.
Para quem pretende utilizar o cartão nas compras, o principal cuidado é avaliar se conseguirá pagar integralmente as próximas faturas. O parcelamento de compras sem juros também exige planejamento. Embora não acrescente encargos financeiros explícitos, compromete parte da renda dos meses seguintes.
Parcelamento de compras
O parcelamento aparece entre as preferências dos consumidores que pretendem comprar na Black Friday. Segundo o estudo “Raio-X da Black Friday”, da Serasa Experian, mais de 66% dos consumidores com maior propensão a comprar na data preferem o crédito parcelado.
A preferência aparece em diferentes faixas de renda: 62,8% entre quem recebe até um salário mínimo, 67,7% na faixa de um a três salários mínimos e 63,5% entre quem ganha mais de dez salários mínimos.
A escolha pelo parcelamento, porém, não significa necessariamente atraso no pagamento ou cobrança de juros.
Crédito pessoal
Os empréstimos pessoais também podem ser influenciados pelas decisões do Copom. Entretanto, as taxas dependem do perfil do cliente, do prazo de pagamento e das garantias oferecidas.
No conjunto das operações de crédito livre às pessoas físicas, a taxa média de juros passou de 61,8% para 62,4% ao ano entre agosto e setembro, segundo o Banco Central. O indicador reúne diferentes modalidades e não corresponde exclusivamente ao crédito pessoal não consignado.
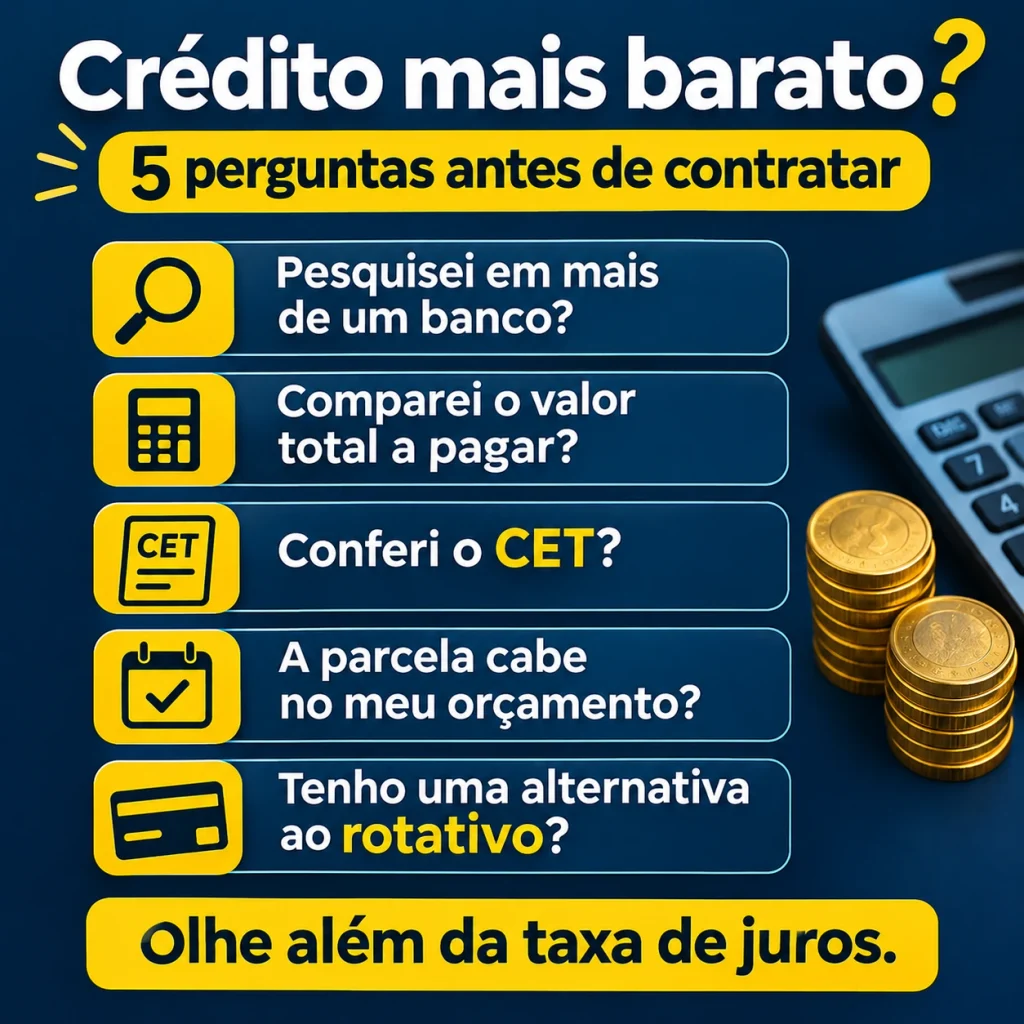
Isso significa que o consumidor precisa observar mais do que a taxa básica ao contratar um empréstimo. Uma das principais referências é o Custo Efetivo Total (CET), que reúne juros e demais despesas da operação. A informação permite comparar propostas de diferentes instituições.
Também é importante verificar o valor total a pagar, e não apenas o tamanho da parcela.
Casa própria
Os financiamentos imobiliários apresentam características diferentes das modalidades de crédito de curto prazo.
A Selic influencia o ambiente de financiamento e os custos de captação das instituições. Entretanto, as condições oferecidas ao consumidor também dependem do prazo, das garantias e da modalidade contratada.
Nos contratos com taxas prefixadas, os juros permanecem conforme as condições estabelecidas na contratação, independentemente das alterações da Selic. Já os financiamentos com componentes variáveis podem sofrer mudanças nas prestações, de acordo com os índices e as regras previstos em contrato. Assim, uma alta, manutenção ou redução da taxa básica não provoca necessariamente alterações imediatas no valor das parcelas existentes.
Para quem pretende financiar um imóvel, a comparação deve considerar juros, seguros, tarifas, sistema de amortização e custo total da operação.
Compras de Natal
A decisão do Copom também chega ao consumidor em um momento de preparação para a Black Friday e o Natal.
Em agosto, 75,5% das famílias da capital paulista estavam endividadas, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), da FecomercioSP. O percentual representa aproximadamente 3,4 milhões de lares.
Apesar do endividamento elevado, a inadimplência atingiu 20,4% das famílias paulistanas, abaixo dos 22,7% registrados em agosto de 2025. Os dados mostram que endividamento e atraso no pagamento de contas são situações distintas.
“O 13º salário pode ajudar a reorganizar o orçamento das famílias, mas não necessariamente se transforma integralmente em consumo. Para quem está endividado, quitar uma dívida ou reduzir uma parcela pode ser mais urgente do que fazer uma nova compra”, afirma Aldo Nuñez Macri, presidente do Sindilojas SP.
As condições de crédito influenciam o custo das compras parceladas, dos empréstimos para consumo e do financiamento de bens duráveis.
A manutenção da Selic não garante estabilidade nas taxas oferecidas pelo comércio ou pelas instituições financeiras. Antes de parcelar uma compra, o consumidor deve comparar o preço à vista com o valor total financiado.
Também é importante distinguir o parcelamento sem juros das operações que incluem encargos financeiros.
Nas compras de fim de ano, comprometer a renda futura pode dificultar o pagamento de despesas de janeiro de 2027, como IPVA, IPTU, matrícula e material escolar.
Como economizar?
Independentemente da decisão do Copom, algumas medidas ajudam a reduzir o custo do crédito.
A primeira é comparar propostas de diferentes instituições financeiras. As taxas podem variar significativamente conforme o banco, a modalidade e o perfil do consumidor.
Outra medida é consultar o CET antes de contratar empréstimos ou financiamentos. Esse indicador permite identificar despesas que não aparecem na taxa de juros anunciada.
No cartão de crédito, o pagamento integral da fatura evita a entrada no rotativo. Caso já exista uma dívida, vale comparar alternativas de renegociação e modalidades de crédito menos caras.
Por fim, o planejamento das compras de fim de ano ajuda a evitar parcelas incompatíveis com o orçamento.
A Selic influencia o custo do crédito na economia, mas os juros efetivamente pagos pelo consumidor dependem das condições de cada operação. O Copom ainda realizará uma última reunião em 2026, nos dias 8 e 9 de dezembro, quando voltará a avaliar o cenário econômico para decidir se mantém, eleva ou reduz a taxa básica de juros.