A economia brasileira está perdendo força, mas o consumidor continua enfrentando juros elevados para financiar compras ou contratar empréstimos. O próprio Banco Central reconhece esse contraste na ata da 282ª reunião do Comitê de Política Monetária (Copom), divulgada na terça-feira, 10 de novembro.
O documento aponta uma desaceleração mais acentuada da atividade econômica, especialmente nos setores sensíveis ao crédito. Entretanto, o Comitê considera que a inflação ainda exige uma política monetária restritiva.
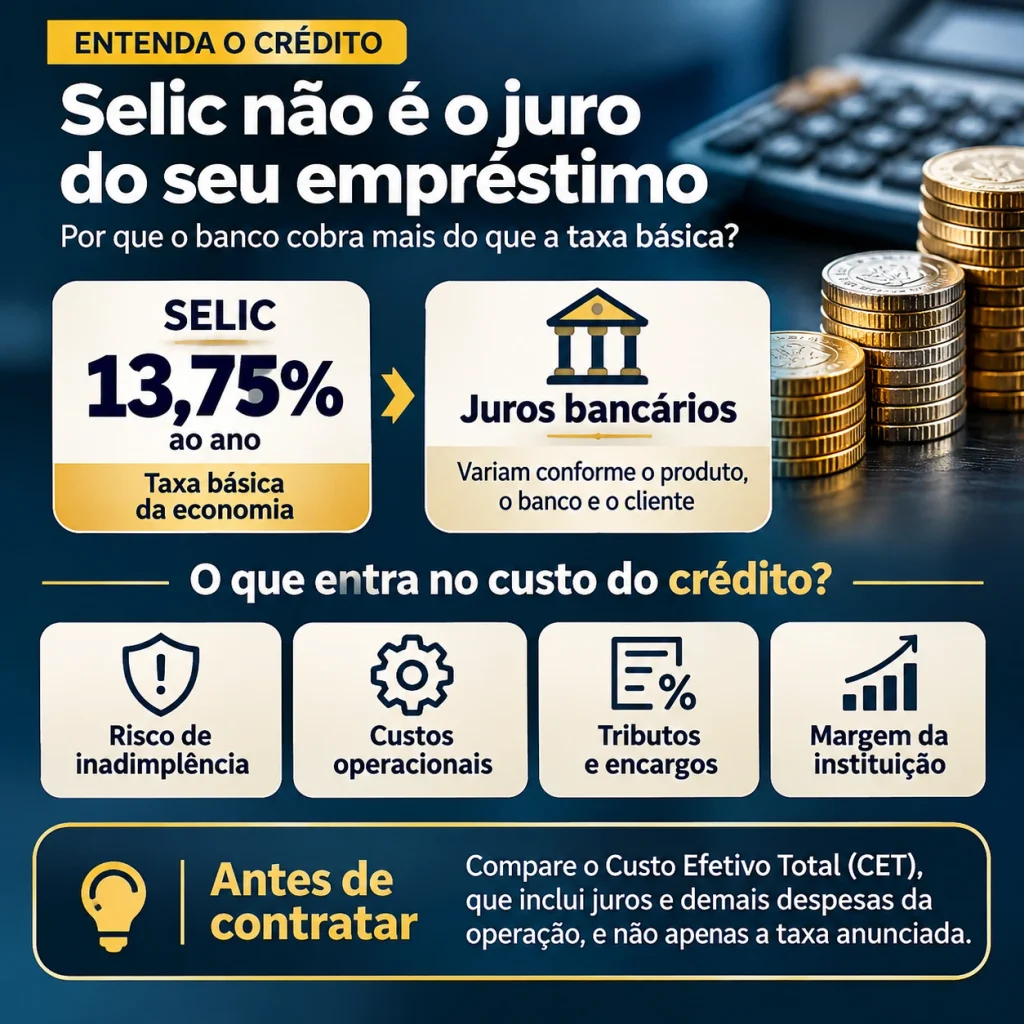
Na reunião de 3 e 4 de novembro, o Copom manteve a taxa Selic em 13,75% ao ano. A decisão reflete a preocupação com a inflação, que permanece acima do limite superior da meta.
Assim, surge uma questão para o consumidor: se a economia já apresenta sinais de enfraquecimento, por que os juros continuam tão elevados?
O que você verá nesta matéria
- Economia: os sinais de desaceleração identificados pelo Banco Central.
- Crédito: como os juros elevados afetam consumidores, empresas e comércio.
- Inflação: os riscos que dificultam uma redução mais rápida da Selic.
- Projeções: o que o Copom espera para os preços nos próximos anos.
- Perspectivas: o papel das expectativas econômicas e das contas públicas na trajetória dos juros.
Economia perde força
O Banco Central reconhece que os indicadores econômicos mostram uma moderação mais acentuada da atividade brasileira. Segundo a ata, o movimento aparece principalmente nos setores mais sensíveis às condições de financiamento.
O comércio está entre os segmentos afetados. No documento, o Comitê afirma: “Os resultados de pesquisas de desempenho do comércio demonstram inflexão, especialmente nos segmentos mais sensíveis ao crédito.”
Além disso, o Copom destaca que a desaceleração pode se intensificar. Essa avaliação considera os resultados do Produto Interno Bruto (PIB) do segundo trimestre e indicadores econômicos mais recentes. O mercado de trabalho, por outro lado, continua resiliente. Entretanto, o Banco Central identifica sinais de desaquecimento na ocupação e de desaceleração dos rendimentos médios.
Portanto, a economia apresenta sinais de perda de dinamismo, embora o mercado de trabalho ainda sustente parte da atividade.
Crédito continua caro
A ata reconhece expressamente que a política monetária restritiva mantém os juros do crédito livre em níveis elevados.
Esse segmento inclui operações nas quais as instituições financeiras definem as condições de empréstimo e financiamento, conforme suas políticas comerciais e de risco.
O Copom identifica juros elevados tanto para pessoas físicas quanto para empresas. Consequentemente, o custo do financiamento influencia decisões de consumo, investimento e expansão dos negócios.
Na prática, juros altos podem desestimular compras parceladas e a contratação de empréstimos. Além disso, aumentam o custo de novas operações de crédito.
Entretanto, a Selic não corresponde diretamente às taxas cobradas pelos bancos. As instituições também consideram fatores como inadimplência, custos operacionais, tributos e risco de crédito.
Por isso, mesmo quando o Banco Central reduz a taxa básica, os juros oferecidos ao consumidor não necessariamente caem na mesma proporção.
Por que manter os juros?
O Banco Central considera a desaceleração econômica parte do processo de controle da inflação.
Ao encarecer o crédito, a política monetária tende a reduzir o ritmo do consumo e dos investimentos. Dessa forma, procura diminuir as pressões da demanda sobre os preços.
A ata afirma que a política monetária já apresenta efeitos sobre a atividade econômica.
“Embora a política monetária esteja contribuindo de forma determinante para o processo de desinflação, a inflação permanece pressionada pela demanda, exigindo que a política monetária mantenha caráter restritivo.”
Assim, o Copom reconhece os efeitos dos juros elevados, mas entende que ainda não existem condições suficientes para abandonar a cautela.
O documento também destaca a importância das expectativas de inflação. Quando consumidores, empresas e investidores esperam preços mais altos, essas projeções podem influenciar decisões econômicas.
Segundo o Comitê, expectativas distantes da meta exigem uma restrição monetária maior e por mais tempo.
Para Jefferson Prado, professor de Economia da Fundação Escola de Comércio Álvares Penteado (FECAP), o debate também precisa considerar as contas públicas. O economista defende que o controle do endividamento é essencial para uma redução sustentável das taxas. “A taxa de juros não é a causa dos problemas econômicos, mas uma consequência”, afirma.
Foto: Divulgação
Inflação preocupa
O Copom projeta inflação de 5,6% para 2026 e de 4,7% para 2027. Para o segundo trimestre de 2028, atual horizonte relevante da política monetária, a estimativa é de 3,5%.
As projeções para 2026 e 2027 superam o teto de tolerância da meta de inflação, fixado em 4,5%. Além disso, a ata identifica riscos que podem pressionar os preços nos próximos meses.
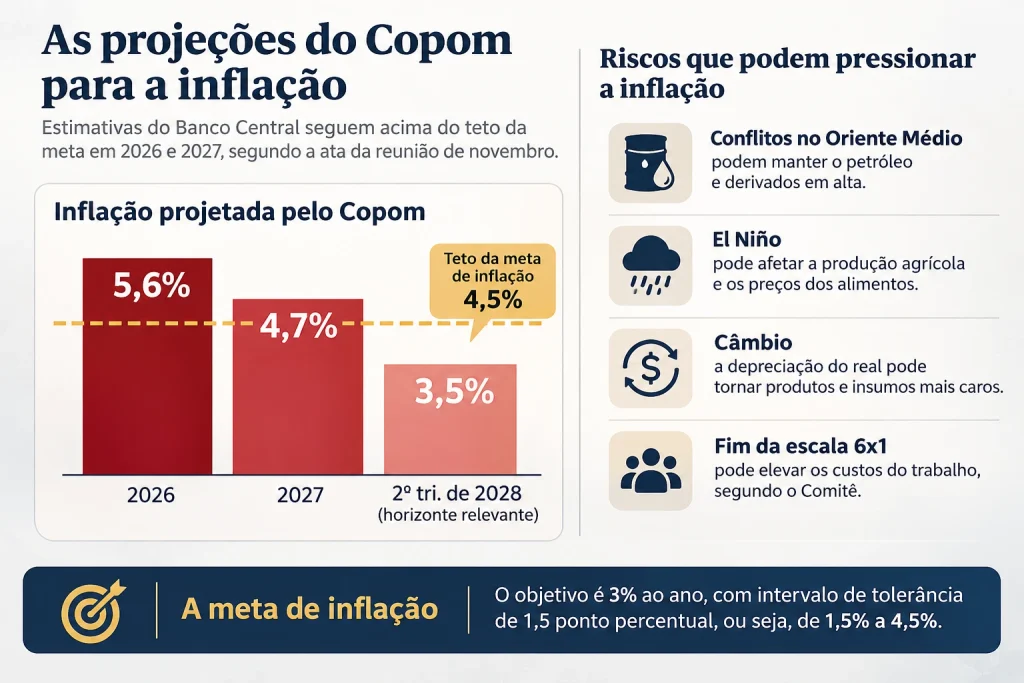
Entre eles estão os efeitos dos conflitos no Oriente Médio sobre o petróleo, os impactos climáticos do El Niño e a depreciação cambial.
O Comitê também menciona possíveis efeitos do fim da escala 6×1 sobre os custos do trabalho. Esses fatores aparecem no documento como choques de oferta capazes de influenciar os preços. Entretanto, seus impactos futuros dependem da evolução das condições econômicas.
O Banco Central destaca que não deve reagir automaticamente aos efeitos iniciais desses choques. Por outro lado, considera necessária uma resposta firme caso eles provoquem pressões inflacionárias persistentes.
A combinação de crescimento econômico mais fraco e inflação resistente também preocupa analistas do mercado financeiro. Para Olívia Flôres de Brás, CEO da Magno Investimentos, o cenário evidencia obstáculos para uma redução mais rápida dos juros. “O problema brasileiro já não é apenas o custo do dinheiro. É o custo de continuar adiando as decisões que poderiam torná-lo mais barato”, afirma.
A executiva também chama a atenção para a persistência das expectativas inflacionárias acima da meta. Na avaliação dela, esse cenário dificulta o planejamento de longo prazo e a recuperação do dinamismo econômico.
Foto: Divulgação
Quando os juros podem cair?
A ata não estabelece uma data para novos cortes da Selic.
O Copom afirma que continuará acompanhando a atividade econômica, a inflação, as expectativas do mercado e os riscos internos e externos. Portanto, a desaceleração da economia, isoladamente, não garante uma redução imediata dos juros.
O Banco Central também considera a evolução dos preços e a possibilidade de novas pressões inflacionárias antes de decidir os próximos passos. Na avaliação do Comitê, o cenário atual exige cautela diante da combinação de crescimento mais fraco, inflação resistente e incertezas elevadas.
Para o consumidor, isso significa que o alívio no custo do crédito dependerá das decisões sobre a Selic e das condições oferecidas pelas instituições financeiras. Enquanto isso, a economia enfrenta um desafio: controlar a inflação sem aprofundar desnecessariamente a perda de dinamismo da atividade.