Liberdade de escolha é um direito básico do consumidor. A afirmação parece simples. Entretanto, durante uma roda de conversa em uma comunidade indígena de Minas Gerais, ela provocou um questionamento inesperado.
“Então quer dizer que eu posso escolher o tênis quando entro na loja?”
A pergunta foi feita por um participante indígena durante uma ação do Procon do Ministério Público de Minas Gerais (Procon-MPMG). Depois, ele relatou uma experiência de discriminação no comércio.
Para quem conhece o Código de Defesa do Consumidor (CDC), escolher um produto pode parecer algo evidente. Para aquele consumidor, porém, essa liberdade não havia sido experimentada da mesma maneira.
A história ganha significado especial no dia 12 de novembro, Dia da Liberdade em Minas Gerais. A data foi instituída pela Lei estadual nº 19.439/2011. Mas, quando se trata das relações de consumo, o que significa ser livre?
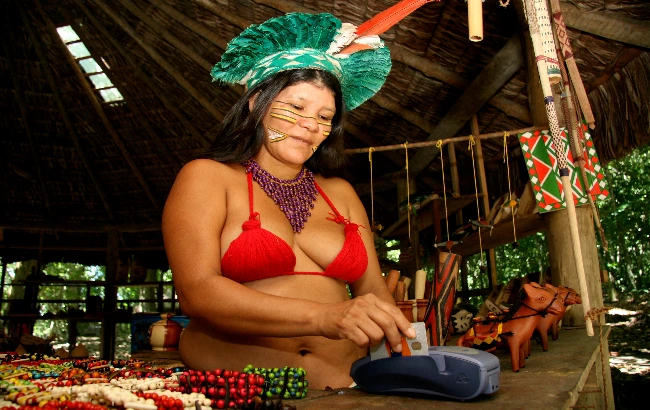
Para consumidores indígenas, liberdade também passa por entrar em uma loja e receber tratamento igualitário. Significa compreender um contrato antes de assiná-lo. Também envolve reconhecer uma cobrança indevida, acessar um canal de reclamação e contratar crédito sem comprometer a própria subsistência.
É nesse território que atua o projeto Nosso Consumo, Nossa Voz, do Procon-MPMG. A experiência deu origem à revista Vozes das Aldeias, que reúne relatos, reflexões e aprendizados construídos a partir da aproximação com comunidades indígenas de Minas Gerais.
A publicação registra situações de discriminação, cobrança de preços diferenciados, retenção de cartões, empréstimos questionados, golpes financeiros e dificuldades de acesso à informação.
Também aparecem problemas envolvendo telecomunicações, serviços digitais, apostas on-line e endividamento.
A partir desse trabalho, a Consumidor Moderno ampliou a discussão e ouviu MPMG, Anatel, Febraban, Acrefi e ABIACOM. O objetivo foi entender o que empresas, reguladores e instituições ainda precisam fazer para que direitos já previstos em lei possam ser exercidos na prática.
O que a apuração mostra:
- a ausência de reclamações formais não significa ausência de violações;
- barreiras territoriais, linguísticas, culturais e digitais podem dificultar o acesso à proteção;
- serviços financeiros estão entre os temas recorrentes nas escutas realizadas pelo Procon-MPMG;
- setores financeiro e de comércio eletrônico reconhecem a necessidade de avançar em dados, comunicação e inclusão;
- não há, atualmente, iniciativas setoriais amplas voltadas especificamente aos consumidores indígenas em algumas dessas áreas;
- novas regras de crédito ampliam mecanismos de proteção a consumidores vulneráveis a partir de 2027.
Quando a queixa não chega
O projeto começou justamente porque determinadas situações não apareciam nos canais tradicionais de defesa do consumidor.
“Percebemos que a ausência de reclamações não significa ausência de problemas”, afirma Luiz Roberto Franca Lima, promotor de Justiça e coordenador do Procon-MPMG.
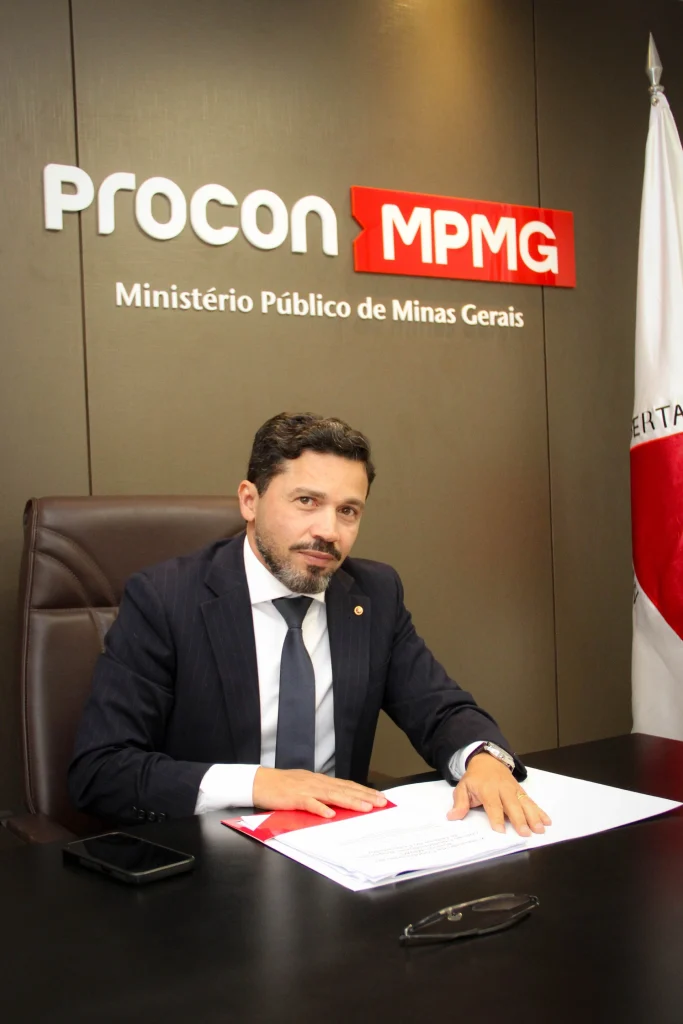
Foto: Divulgação
Segundo ele, a aproximação com as comunidades revelou empréstimos não reconhecidos, cobranças bancárias de origem desconhecida, fraudes e dificuldades com fornecedores. Além disso, surgiram possíveis práticas discriminatórias.
O trabalho também modificou a forma como o próprio órgão compreende o atendimento.
“A experiência mostrou que a forma como uma instituição escuta pode determinar aquilo que ela consegue compreender”, diz Franca Lima.
O caso do consumidor que perguntou se poderia escolher o próprio tênis tornou essa diferença concreta.
“Às vezes, ela sabe contar o que aconteceu, mas ainda não dispõe das informações necessárias para reconhecer que aquilo pode representar a violação de um direito”, explica.
Por isso, a baixa presença de determinada população nas estatísticas de reclamações exige cautela.
Segundo Regina Sturm, assessora jurídica do Procon-MPMG e responsável pelo projeto, os registros administrativos mostram apenas aquilo que conseguiu chegar ao sistema. “Não podemos interpretar automaticamente o silêncio dos registros como ausência de problemas”, afirma.
Foto: Divulgação
Vozes das aldeias
A revista Vozes das Aldeias transforma essa discussão institucional em histórias concretas.
A cacica Sueli Maxakali relata que integrantes de seu povo não sabiam que poderiam recorrer ao Procon diante de situações discriminatórias. “Sempre aconteceu o preconceito, os comerciantes sempre receberam a gente muito mal, e isso tem que acabar”, afirma na publicação.
O cacique Isael Maxakali descreve recusas de atendimento no comércio. “Eles não querem atender a gente. Mas nós também queremos comprar, não estamos lá apenas para pedir.”
Outros relatos mostram que o problema não se restringe ao atendimento.
Em São Joaquim de Bicas, integrantes da aldeia Katurãma disseram ter sido impedidos de permanecer em um restaurante por utilizarem trajes tradicionais.
“Disseram que nós não éramos dignos de comer lá dentro. Foi muito constrangedor, muito humilhante”, relata a cacica Ãngoho.
Já Vanice Pankararu descreve outra situação. “Quando a gente entra no supermercado, eles ficam olhando e colocam funcionários para seguir a gente. Isso, para mim, é discriminação.”
Os depoimentos ajudam a explicar por que igualdade formal não significa, necessariamente, igualdade na experiência de consumo.
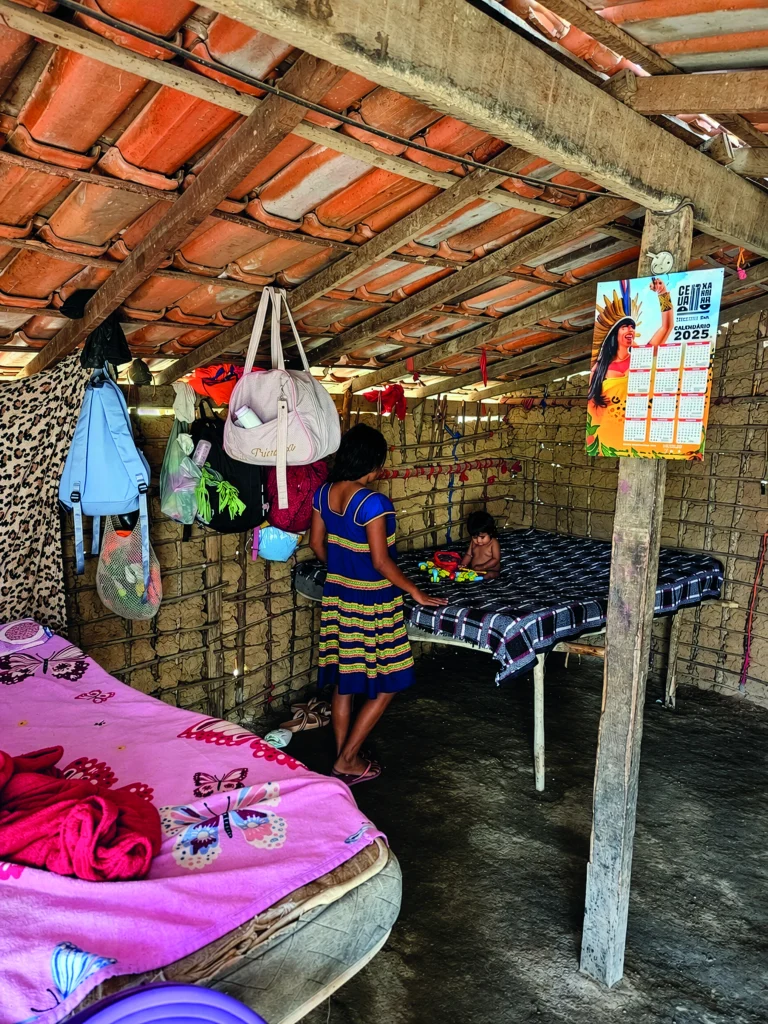
Foto cedida pelo MPMG
Crédito em alerta
Entre os assuntos que mais se repetiram nas escutas do Procon-MPMG estão os serviços financeiros.
Regina Sturm cita relatos de empréstimos e cartões não reconhecidos, seguros não solicitados e descontos bancários de origem desconhecida. Também apareceram fraudes, endividamento e retenção de cartões.
Um episódio chamou particularmente a atenção da equipe.
Um consumidor indígena contou que não questionava determinadas tarifas bancárias porque acreditava que, se o banco cobrava, deveria existir uma razão legítima. “Seu raciocínio era simples: ele próprio não cobraria de alguém um valor que essa pessoa não lhe devesse”, conta Sturm.
Para ela, a experiência revela uma diferença essencial entre disponibilizar informação e garantir que o consumidor tenha condições de compreendê-la. “Não basta verificar se uma cobrança estava descrita no extrato ou se determinada condição constava de um contrato”, afirma.
É necessário, segundo Sturm, avaliar se o consumidor conseguiu compreender a informação, identificar sua origem e questioná-la.
Invisíveis nos dados
A dificuldade de enxergar esses consumidores não está apenas nos registros de reclamações.
Segundo Cintia Falcão, diretora executiva da Associação Nacional das Instituições de Crédito, Financiamento e Investimento (Acrefi), faltam dados públicos sobre a relação financeira dessa população.
“Não existe hoje estatística oficial pública sobre o volume de crédito, a inadimplência ou os juros pagos por indígenas, o que os torna invisíveis para o mercado”, afirma.
Para Falcão, portanto, a discussão não deve se limitar à inclusão financeira. “O desafio não é só incluir os indígenas no mercado de crédito, mas é incluir com qualidade.”
Ela lembra que o País já dispõe de instrumentos de proteção, como o CDC e a Lei do Superendividamento. Também cita normas do sistema financeiro que exigem adequação dos produtos ao perfil dos clientes.
Entretanto, considera necessário avançar. “O que falta é transformar essa proteção em desenho de produto, com informação na língua do cliente, validação do consentimento e dados abertos com recorte étnico.”
Foto: Divulgação
Entender antes de assinar
A compreensão efetiva também aparece como ponto central nas respostas da Febraban. Amaury Oliva, diretor de Cidadania Financeira e Relações com o Consumidor da Febraban, reconhece que consumidores indígenas podem reunir diferentes dimensões de vulnerabilidade.
Entre elas estão barreiras linguísticas e culturais, distância de agências, conectividade limitada e maior exposição a golpes. Além disso, intermediários podem oferecer produtos inadequados.
Segundo Oliva, as regras de crédito responsável exigem que a oferta considere o perfil econômico e a capacidade de pagamento do consumidor.
As informações devem incluir Custo Efetivo Total, juros e número de parcelas. A autorregulação bancária também estabelece mecanismos específicos para consumidores potencialmente vulneráveis.
A Febraban recomenda, ainda, linguagem acessível, tempo adequado para decisão e possibilidade de acompanhamento por uma pessoa de confiança.
Para Cintia Falcão, porém, cumprir formalmente o dever de informar não encerra a responsabilidade. O desafio ganha peso diante dos dados de alfabetização. Segundo o Censo 2022, 15,05% dos indígenas de 15 anos ou mais eram analfabetos, ante 7% da população brasileira da mesma faixa etária.
“Para o consumidor indígena não basta que a informação esteja no contrato: ela precisa ser compreendida em todas as etapas do crédito.”
Na prática, isso significa apresentar valores concretos, parcelas, prazo, total a pagar e consequências de eventual atraso. A diretora da Acrefi também sugere uma medida simples: pedir ao cliente que explique, com as próprias palavras, aquilo que está contratando.
“O canal digital ajuda, mas não substitui a presença”, afirma. “Sem conectividade e letramento digital, ele vira barreira ou porta para golpes.”
Dívida e liberdade
O endividamento aparece na revista não apenas como uma questão financeira, mas também humana.
A indígena Anaíde Aragã Pataxó relata a insegurança provocada por empréstimos. “Eu fico muito triste e preocupada. Às vezes, perco o sono. Sou contratada e posso perder o emprego a qualquer momento. E aí, como fica?”
Ela também destaca o papel da informação. “É importante ensinar e explicar. Eu mesma não sabia de muita coisa que foi falada aqui.”
Para a Acrefi, prevenir o superendividamento exige atuação ativa de quem concede crédito. “Prevenir o superendividamento não é restringir o crédito, mas garantir que ele seja usado para melhorar a vida das famílias”, afirma Falcão.
O cenário regulatório também está mudando.
Entre as novas normas do Banco Central, a Resolução BCB nº 601 cria o Painel de Dívidas Consolidadas. A ferramenta deverá apresentar dívidas, comprometimento da capacidade de pagamento, simulações de custos e alertas de risco.
A contratação de crédito também deverá ser precedida de simulação de custos e do impacto sobre a capacidade mensal de pagamento.
Outras regras recentes ampliam mecanismos relacionados à oferta responsável e à proteção de consumidores em situação de maior vulnerabilidade. A Resolução BCB nº 602 entra em vigor em 31 de março de 2027. Já as Resoluções BCB nº 601 e 603 entram em vigor em 1º de julho de 2027.
Apostas nas aldeias
O ambiente digital adicionou outra camada à discussão.
A revista registra que apostas on-line, expansão da oferta de crédito e golpes financeiros passaram a preocupar lideranças e moradores. Raquel Ferreira, do povo Xukuru-Kariri, relata na publicação o impacto das bets sobre a própria renda.
“Eu mesma gastei várias vezes o meu salário, peguei empréstimos e perdi tudo.”
Bekoy Pataxó também descreve o problema. “A gente vê muita gente dentro da comunidade envolvida com jogos e até perdendo aquilo que não tem.”
Para o Procon-MPMG, o avanço de crédito, publicidade, apostas e tentativas de fraude pelo celular cria um paradoxo.
Esses produtos podem alcançar consumidores que ainda encontram dificuldades para acessar presencialmente os serviços públicos de orientação e proteção. Luiz Roberto Franca Lima então resume o desafio em uma frase: “O sistema de defesa do consumidor precisa chegar aonde o aplicativo já chegou.”
Conectividade desigual
A mesma contradição aparece nas telecomunicações.
A Agência Nacional de Telecomunicações (Anatel) reconhece que determinados grupos enfrentam dificuldades adicionais no acesso e uso dos serviços.
No caso das populações indígenas, entram fatores como cobertura, acesso à informação, condições socioculturais e outras vulnerabilidades.
A Agência também reconhece uma lacuna regulatória.
O Regulamento Geral de Direitos do Consumidor de Serviços de Telecomunicações estabelece direitos para todos os consumidores. Porém, não determina atendimento em línguas indígenas ou procedimentos específicos para essas populações.
Atualmente, a Anatel revisa o Regulamento Geral de Acessibilidade. A proposta é ampliar o alcance para outros públicos vulneráveis, incluindo indígenas. O novo texto deverá passar por consulta pública antes da aprovação.
Para a Agência, as prestadoras devem garantir informações claras sobre preços, cobertura, franquias e condições contratuais.
Também precisam oferecer canais eficientes para registrar e solucionar demandas.
Direitos no comércio digital
No comércio eletrônico, a discussão novamente passa pela diferença entre ter um direito e conseguir exercê-lo.
“Os consumidores indígenas têm os mesmos direitos assegurados pelo Código de Defesa do Consumidor”, afirma Fernando Mansano, presidente da Associação Brasileira de Inteligência Artificial e E-commerce (ABIACOM).
Segundo ele, o ponto de atenção está nas condições concretas para o exercício desses direitos. Mansano ressalta que não se pode tratar a população indígena como homogênea.
Há consumidores plenamente inseridos no ambiente digital. Outros enfrentam limitações relacionadas à conectividade, localização, logística, idioma ou familiaridade com as ferramentas. Por isso, ele defende comunicação simples, recursos visuais, jornadas intuitivas e canais acessíveis.
As informações sobre preço, frete, vendedor, entrega, troca e devolução também devem ser facilmente compreendidas.
“Não adianta disponibilizar um direito formalmente se o consumidor encontra dificuldade para exercê-lo”, afirma Mansano.
Foto: Divulgação
Golpes no caminho
A ABIACOM também aponta a prevenção a fraudes como responsabilidade relevante dos marketplaces.
Segundo Mansano, as plataformas precisam verificar vendedores, monitorar comportamentos suspeitos e retirar anúncios irregulares. Também devem manter canais eficientes de denúncia.
Parte dos golpes, porém, ocorre quando criminosos tentam retirar o consumidor do ambiente da plataforma. Links falsos, mensagens por WhatsApp e pagamentos realizados fora dos canais oficiais aumentam os riscos.
Por isso, Mansano considera necessária a combinação de tecnologia e educação digital.
Apesar dessas iniciativas gerais, há uma lacuna. “Não temos conhecimento, neste momento, de uma iniciativa ampla do setor de comércio eletrônico especificamente direcionada aos consumidores indígenas”, afirma.
Para ele, antes de criar soluções, o setor precisa ouvir as próprias comunidades e identificar as barreiras existentes.
Ações ainda pontuais
No sistema financeiro, a situação é semelhante.
A Febraban afirma que ainda não possui um programa setorial dedicado exclusivamente às populações indígenas.
A entidade mantém ações nacionais de educação financeira, prevenção a golpes e combate ao superendividamento. Também aponta acordos com Procons e Defensorias e iniciativas de alguns bancos para alcançar comunidades mais distantes.
Mesmo assim, Amaury Oliva reconhece espaço para avançar. Entre os caminhos estão produzir dados sobre a experiência financeira dos consumidores indígenas e desenvolver materiais culturalmente adaptados.
A Febraban também cita conteúdos em línguas indígenas, capacitação de atendentes e correspondentes e ampliação dos canais de reclamação.
Na Acrefi, a avaliação é semelhante. “Existem [iniciativas], mas são pontuais, de pequena escala e, em geral, lideradas pelo poder público”, afirma Cintia Falcão.
Ela cita experiências de educação financeira e letramento digital, além do próprio trabalho realizado pelo Procon-MPMG nas aldeias. “Definitivamente, o alcance ainda é pequeno diante de 1,7 milhão de indígenas do país”, afirma. O Censo 2022 contabilizou 1.694.836 pessoas indígenas no Brasil, o que sustenta o arredondamento usado pela executiva.
Para Falcão, uma possibilidade é ampliar parcerias com escolas, organizações indígenas e agentes que atuam nos territórios.
Nem todos são iguais
Há, entretanto, um cuidado que atravessa praticamente toda a apuração: não existe um consumidor indígena único.
O próprio Procon-MPMG alerta que comunidades próximas podem ter histórias, línguas, organizações e necessidades diferentes.
A revista também mostra uma diversidade que ultrapassa a imagem tradicional da aldeia.
Há indígenas em terras indígenas, áreas rurais e cidades. Há diferentes graus de conectividade, escolaridade, acesso a serviços e relação com o mercado.
Por isso, o projeto não foi estruturado como levantamento estatístico capaz de medir a prevalência dos problemas identificados.
Os relatos não permitem criar um ranking dos setores mais problemáticos. Tampouco podem ser generalizados para todos os povos indígenas.
Eles revelam outra coisa: problemas que dificilmente seriam conhecidos apenas pelas reclamações formalizadas.
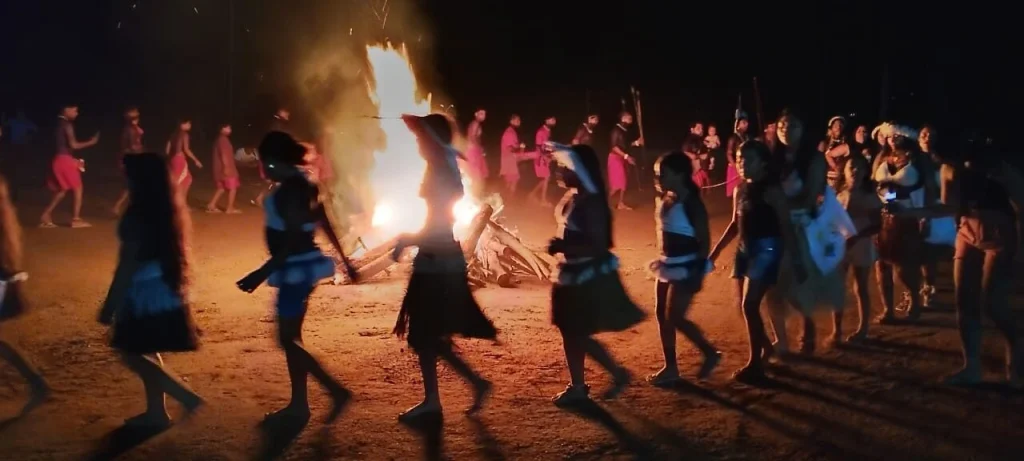
Foto cedida pelo MPMG
É preciso respeitar diferenças
Essa constatação leva a uma pergunta mais ampla sobre igualdade nas relações de consumo.
Se todos possuem os mesmos direitos, oferecer exatamente o mesmo procedimento a todos é sempre suficiente?
Para Luiz Roberto Franca Lima, não. “Um procedimento uniforme de atendimento nem sempre assegura condições equivalentes de acesso e compreensão.”
Segundo o promotor, empresas precisam garantir informações claras, atendimento respeitoso e critérios comerciais não discriminatórios. Também devem considerar diferentes realidades linguísticas, culturais e tecnológicas.
No comércio, isso significa assegurar liberdade de escolha, transparência de preços e igualdade nos critérios de atendimento e concessão de crédito. “Respeitar as diferenças não significa estabelecer direitos menores ou obrigações mais gravosas”, afirma Franca Lima. “Significa remover barreiras que impedem o exercício dos mesmos direitos.”
Às vezes, essa mudança começa antes mesmo de uma grande política empresarial.
Durante uma reunião com comerciantes em Teófilo Otoni, um indígena fez uma observação ao Procon-MPMG. Muitas pessoas aprendem palavras em outros idiomas para receber turistas. Poucas, porém, haviam pensado em aprender uma saudação na língua dos povos indígenas que frequentam aquele comércio.
Para o promotor, o episódio mostrou que acessibilidade nem sempre exige grandes investimentos. Em algumas situações, ela começa com disposição para compreender o outro.
Liberdade na prática
A experiência do Nosso Consumo, Nossa Voz também mudou o olhar do próprio Procon-MPMG. O desafio, agora, é transformar o aprendizado em prática permanente. “Não cabe ao Procon falar pelos povos indígenas nem pretender lhes dar uma voz que já possuem”, afirma Franca Lima.
Para ele, cabe às instituições criar condições para que essas pessoas sejam ouvidas e participem das decisões que lhes dizem respeito. O projeto deixa, portanto, uma provocação que ultrapassa as aldeias.
Quantos consumidores não aparecem nas estatísticas porque nunca conseguiram chegar ao canal de reclamação? Quantas pessoas recebem uma informação, mas não conseguem compreendê-la? Quantas têm formalmente liberdade de escolha, mas encontram barreiras para exercê-la?
Neste 12 de novembro, o Dia da Liberdade em Minas Gerais ganha, assim, uma leitura que cabe também nas relações de consumo.
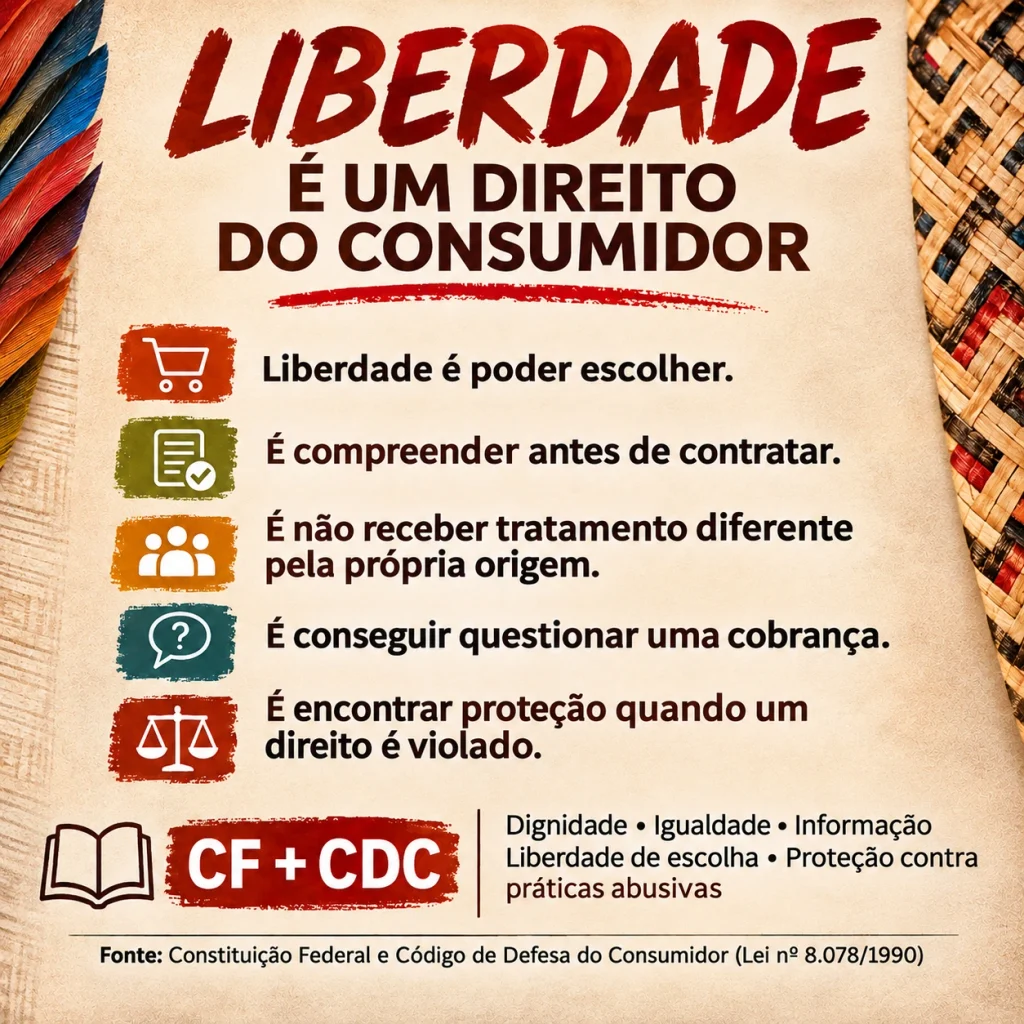
E, como ensinou ao Procon-MPMG aquele consumidor diante de um par de tênis, às vezes é preciso perguntar se a liberdade prevista na lei também existe quando se atravessa a porta de uma loja.