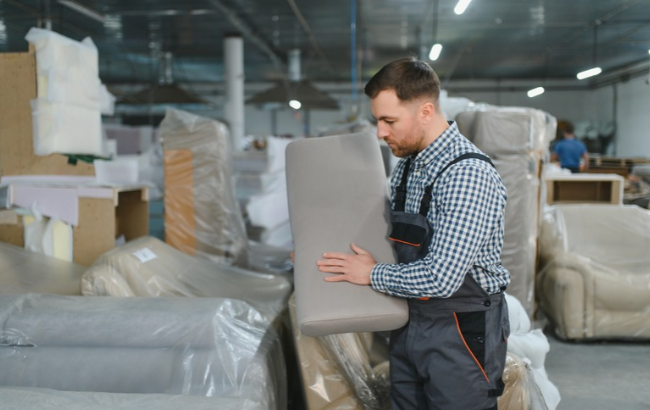
Uma indústria de móveis pode manter a fábrica ocupada, receber pedidos e, ao mesmo tempo, enfrentar dificuldades para pagar matéria-prima, salários e compromissos bancários. A atividade continua, mas o dinheiro disponível se torna insuficiente. Para completar o mês, a empresa antecipa recebíveis, utiliza limites de crédito ou negocia novos prazos com fornecedores.
Quando essa situação se repete, é necessário investigar como as decisões comerciais, produtivas e financeiras estão se combinando. O problema pode estar no prazo concedido ao cliente, na rentabilidade de determinadas linhas, no volume de estoques ou no peso das parcelas da dívida. Frequentemente, mais de um desses fatores está presente.
Na minha avaliação, a reestruturação preventiva começa nesse diagnóstico. Seu propósito é reorganizar a empresa enquanto ainda existe espaço para negociar e corrigir escolhas. Na indústria moveleira, isso exige acompanhar o percurso completo do dinheiro, desde a compra dos insumos até o recebimento das vendas.
Identificar o que está consumindo os recursos
Antes de propor cortes ou buscar financiamento, a gestão precisa compreender a origem da pressão financeira.
Uma empresa pode ter uma operação rentável, mas receber dos clientes muito depois de pagar seus fornecedores. Outra pode apresentar margem insuficiente para sustentar sua estrutura. Há ainda situações em que o estoque absorve recursos excessivos ou os vencimentos bancários se concentram em períodos de menor geração de caixa.
Cada diagnóstico exige uma resposta diferente. Alongar uma dívida pode aliviar vencimentos, mas uma operação que permanece deficitária continuará precisando de recursos. Reduzir estoques pode liberar capital de giro, desde que a medida preserve os materiais necessários aos pedidos e à continuidade da produção.
O ponto de partida é reunir informações confiáveis sobre resultado, recebimentos, pagamentos, estoques e endividamento. A projeção semanal de caixa permite enxergar os compromissos mais próximos. A análise de rentabilidade ajuda a explicar por que a empresa chegou àquela posição.
Essas duas leituras precisam orientar o mesmo plano.
Avaliar o custo de manter um catálogo amplo
A variedade de produtos pode ser um diferencial competitivo. Diferentes modelos, medidas e acabamentos permitem atender públicos e canais distintos. Essa variedade, entretanto, também exige recursos.
Cada combinação pode demandar materiais específicos, lotes menores, ajustes de máquinas, mais espaço de armazenagem e maior esforço de planejamento. Quando a demanda não acompanha essa estrutura, parte do dinheiro permanece comprometida em componentes ou produtos com pouca saída.
Por isso, a revisão do portfólio deve considerar, além do faturamento, a margem de contribuição, o giro, o uso da capacidade produtiva e a necessidade de estoque de cada linha.
Um produto de menor volume pode cumprir uma função estratégica e apresentar boa rentabilidade. Outro, apesar de vender bastante, pode exigir concessões comerciais e esforço operacional que reduzem sua contribuição para o negócio.
A decisão sobre manter, ajustar ou retirar uma linha precisa considerar esses efeitos em conjunto. Uma redução indiscriminada do catálogo pode prejudicar o posicionamento da empresa e eliminar produtos relevantes para determinados clientes.
Conhecer o resultado das condições comerciais
A rentabilidade de uma venda depende das condições em que ela é realizada.
Descontos, comissões, frete, bonificações, assistência técnica, devoluções e prazo de recebimento precisam entrar na avaliação. Custos recorrentes conhecidos pela operação devem ser considerados na formação do preço e na negociação comercial.
Na indústria moveleira, também merece atenção o custo de atender cada canal. Uma rede varejista, uma loja independente e uma operação digital podem exigir níveis diferentes de serviço, logística e suporte.
O prazo concedido ao comprador completa essa análise. Quando a fábrica paga materiais e mão de obra antes de receber, precisa financiar o intervalo. Se utiliza antecipação de recebíveis, o custo dessa operação reduz o resultado disponível.
A política comercial deve estabelecer condições compatíveis com a margem e com a capacidade financeira da empresa. Exceções precisam ter justificativa, aprovação e acompanhamento, sobretudo quando envolvem clientes com participação relevante nas vendas.
Aproximar a produção da demanda efetiva
Produzir para estoque pode ser adequado quando existe previsibilidade de demanda, vantagem econômica de lote e necessidade de pronta entrega. O risco aumenta quando a decisão se apoia principalmente na intenção de manter a fábrica ocupada.
A produção consome materiais, energia e trabalho. Se os produtos demoram a sair, esses recursos permanecem imobilizados, enquanto os pagamentos continuam vencendo.
O planejamento precisa combinar pedidos confirmados, histórico de vendas, sazonalidade e informações disponíveis sobre o giro no varejo. Sempre que possível, indústria e lojista devem compartilhar sinais de saída dos produtos, evitando que a reposição seja definida apenas pelo volume anteriormente vendido ao canal.
Também é necessário distinguir estoque disponível de estoque efetivamente utilizável. Materiais sem aplicação prevista, componentes de linhas descontinuadas e produtos com baixa procura exigem tratamento específico.
Um exemplo de como os problemas se conectam
Considere, como exemplo hipotético, uma fabricante de móveis seriados que amplia as vendas para uma rede varejista. Para atender ao cliente, passa a oferecer acabamentos exclusivos, concede prazo maior e reforça o estoque.
O faturamento cresce, mas os novos materiais precisam ser pagos antes do recebimento. Os lotes menores aumentam as trocas de produção, e os acabamentos exclusivos dificultam o aproveitamento das sobras em outros pedidos. Para sustentar a operação, a empresa antecipa duplicatas.
Nesse caso, buscar crédito adicional pode ser necessário, mas a análise deve alcançar todo o relacionamento comercial. É preciso avaliar preço, prazo, tamanho mínimo dos lotes, frequência de entrega e responsabilidades sobre materiais específicos.
A reestruturação pode envolver ajustes nessas condições, reorganização dos estoques e adequação do financiamento ao ciclo da operação. A escolha depende dos números e da viabilidade de cada alternativa.
Negociar dívidas a partir da capacidade de pagamento
Uma negociação financeira consistente precisa demonstrar como a empresa pretende gerar recursos para cumprir o acordo.
A projeção deve considerar despesas operacionais, tributos, investimentos necessários e capital de giro. Também precisa incorporar cenários de vendas e recebimentos menos favoráveis, para avaliar a resistência do plano a desvios.
Parcelas que parecem possíveis em um mês de maior movimento podem se tornar excessivas durante a baixa temporada. Por isso, o calendário da dívida deve ser confrontado com a geração de caixa ao longo do ano.
A reorganização operacional dá sustentação à negociação. Credores conseguem avaliar melhor uma proposta quando compreendem as medidas adotadas, os responsáveis pela execução e os resultados esperados.
Transformar o diagnóstico em execução
Um plano inicial de 90 dias pode organizar o trabalho, desde que respeite a situação de cada empresa. Os primeiros movimentos devem esclarecer a posição financeira e os compromissos críticos. Em seguida, a gestão pode priorizar ajustes comerciais, produtivos e financeiros, acompanhando seus efeitos semanalmente.
Esse prazo serve como referência de organização, sem representar uma promessa de recuperação completa.
A governança se materializa na definição de quem decide, quem executa e quem acompanha. Comercial, produção, compras e financeiro precisam trabalhar com premissas compatíveis, para que uma área não assuma compromissos que outra terá dificuldade de cumprir.
A indústria moveleira amplia suas possibilidades de recuperação quando identifica cedo as causas da pressão financeira. Revisar compras, produção e vendas com base em seus efeitos sobre resultado e caixa permite preservar relações comerciais, negociar com mais clareza e direcionar recursos para o que sustenta a continuidade do negócio.