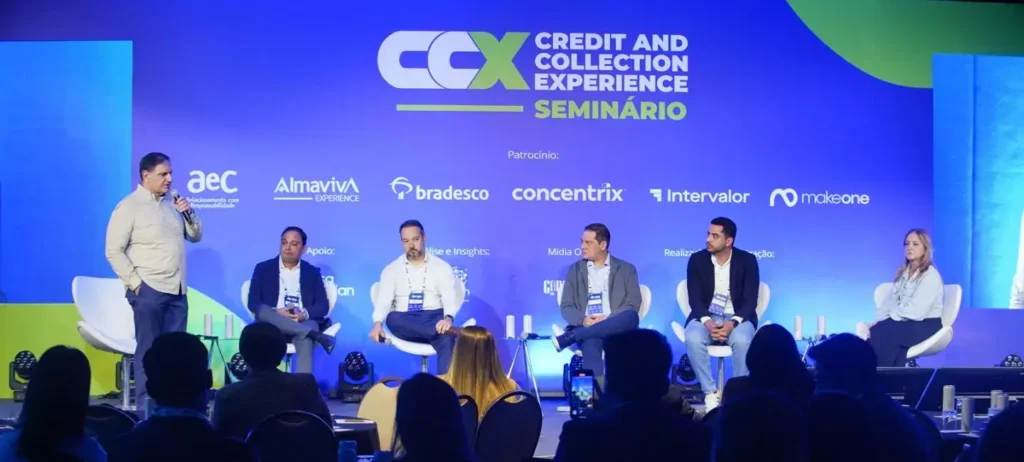
Ampliar o acesso ao crédito é essencial para promover a inclusão financeira e impulsionar o desenvolvimento econômico do País. O grande desafio está em tornar esse acesso mais amplo sem colocar em risco a saúde financeira de consumidores e empresas. No Seminário Credit and Collection Experience (CCX) 2025, especialistas de diferentes setores discutem as estratégias que vêm sendo adotadas para oferecer crédito de maneira mais justa, transparente e sustentável.
A conversa realizada no painel Quebrando barreiras: O caminho para o crédito acessível e responsável, mediado por Jacques Meir, diretor-executivo de Conhecimento do Grupo Padrão, aborda os obstáculos estruturais que historicamente dificultam a inclusão, os avanços tecnológicos na análise de dados, o papel central da educação financeira e as iniciativas que têm contribuído para inserir, com responsabilidade, milhões de brasileiros no sistema de crédito.
Um dos questionamentos em torno do assunto é sobre o significado do crédito acessível em um País onde há tanta inadimplência. Nos consórcios, por exemplo, não é simples conceder crédito e incluir pessoas nesse mercado, ainda mais com consumidores cada vez mais imediatistas. Diante disso, é necessário gerar oportunidades e produtos que não causem um endividamento imediato.
“Hoje, existem muitas maneiras de conhecer esse cliente, entender seu comportamento, e oferecer um produto responsável, com educação financeira, que consiga encaixar no seu orçamento familiar”, comenta Silvia Moraes, VP Administrativa do Consórcio Embracon. “Hoje, contamos com tecnologia, inovação e Inteligência Artificial, que oferecem muitas formas de olhar e entender o comportamento do cliente. O consórcio é um produto muito inclusivo, pois possibilita um planejamento de longo prazo. Com o tempo, conseguimos conhecer melhor esse cliente, e isso vai além da análise tradicional.”
Crédito para necessidades reais
O crédito, frisa Silvia, gera prosperidade a partir do momento em que as empresas assumem a responsabilidade com a jornada desse cliente, oferecendo um produto que ele possa continuar pagando. É importante entender a real necessidade do consumidor para oferecer caminhos para que ele não desista no meio do processo.
Nesse cenário, a Casas Bahia busca acolher seus clientes. Porém, o desafio da empresa é conceder crédito para pessoas que, na maioria das vezes, já estiveram negativadas em algum momento. Diante disso, a negativação não é um filtro impeditivo para a empresa. Um dos fatores mais observados é o relacionamento com a própria varejista, um dos principais fundamentos do modelo de crédito pré-aprovado.
“Como essas pessoas não têm acesso ao crédito tradicional, não podem atrasar o carnê. Então, na maioria das vezes, compram e aceitam pagar os juros, porque essa é a alternativa para mobiliar a casa”, relata Raphael Albuquerque, superintendente de Cobrança e Planejamento nas Casas Bahia.
Crédito para a informalidade
Outro desafio das instituições financeiras é incluir clientes que trabalham na informalidade, o que se torna uma barreira. Visto que a comprovação de renda é um dos principais dilemas enfrentados no mercado de crédito. No Banco Inter, são utilizadas informações internas para entender como o cliente usa o ecossistema. Assim, é possível saber onde ele compra e quais contas tem pagado.
“O uso do nosso super app nos fornece esses dados, o que facilita muito na concessão de crédito e na inclusão desse cliente em nosso portfólio. Sabemos que quem concede o crédito primeiro, encanta o cliente e ganha prioridade no ‘sorteio’”, diz Mauro França Rangel, diretor de Crédito e Recuperação do Inter.
Além disso, a instituição tem eliminado alguns tabus que existiam no mundo do crédito, como conversar com o cliente sobre seu score. Agora, o consumidor tem conhecimento da sua pontuação e é instruído sobre como melhorar esse índice para ter acesso a uma linha de crédito. “Essa transparência traz educação para os clientes. Eles passam a entender por que o cartão foi negado: porque estavam inadimplentes, porque atrasaram pagamentos, porque estão negativados. E, assim, podem renegociar, seguir algumas dicas, melhorar o score e conquistar crédito. Essa clareza ajuda muito na inclusão”, acrescenta.
A bancarização no Brasil passou por uma aceleração no período pós-pandemia. A Caixa participou desse processo. Sendo assim, Rodrigo Mello, superintendente Nacional da Caixa Econômica Federal, reforça que, ao falar de crédito, é necessário conhecer o brasileiro, especialmente do ponto de vista da renda informal. Hoje, a instituição concede inclusive crédito habitacional com base na renda informal, e no comportamento do cliente nessa condição.
“Cada modelo de crédito avalia não só variáveis econômicas e financeiras, mas também o comportamento no varejo, o padrão de depósitos e a movimentação do Pix, com base no comportamento do cliente. Não só é a renda formal que conta para determinar se o cliente pode tomar crédito ou não”, comenta Rodrigo. E, em um cenário em que a população declara não ter educação financeira, é importante ter uma abordagem humanizada para mostrar ao cliente o que é importante.
Cooperativismo na era digital
Assim, é importante também que as instituições financeiras pensem sobre suas responsabilidades enquanto empresas para tentar fazer com que o cliente entenda o nível de risco que assumirá. Nesse cenário, o cooperativismo pode ajudar na inclusão financeira.
“O cooperativismo traz uma essência muito ligada ao presencial. Temos uma presença muito forte nas comunidades, e agora lidamos com a era digital”, explica Rafael Kerche, diretor Financeiro da Sicoob Cooplivre. “Esse é um desafio para o crédito, mas também uma oportunidade. Na parte digital, o que buscamos preservar é o atendimento consultivo. Como cooperativa livre, além de incluir a pessoa no sistema, oferecemos orientação e consultoria. Temos um olhar muito social e, muitas vezes, é por esse caminho que conseguimos atrair o público para o cooperativismo de crédito.”
Hoje, muitas pessoas que ainda não têm crédito simplesmente não receberam uma proposta adequada à sua realidade. Por isso, são necessários modelos direcionados para tornar essas propostas viáveis. O planejamento também precisa ser revisto, levando em conta esses novos contextos e ferramentas.
Barreiras na concessão de crédito
Naturalmente, a taxa Selic é um dos fatores que mais afeta o crédito. A inflação também prejudica o consumidor, podendo guiar seu comportamento de consumo. Porque, no fim das contas, tudo fica mais caro, o crédito fica menos acessível. E, enquanto o desejo de consumo se mantém, o poder de compra diminui. Essas são barreiras importantes, embora não estejam sob controle direto das empresas.
“O que precisamos fazer é contrabalançar isso, fazer a conta fechar. Temos o compromisso de continuar expandindo o crédito e as carteiras de concessão, sem esquecer dos compromissos com o crescimento da empresa. Falando do varejo especificamente, boa parte dos desafios já está mapeada. A questão da restrição de crédito precisa ser trabalhada junto com a jornada do cliente. Educação financeira é essencial, especialmente para as classes C e D”, frisa Raphael Albuquerque, da Casas Bahia. Além disso, segundo o executivo, é necessário sensibilizar o cliente de que cada decisão de crédito impacta diretamente a vida dele.
Para Mauro França Rangel, do Inter, uma das barreiras é a insegurança jurídica. Essa incerteza obriga as instituições a precificar o crédito de forma mais cara, porque é necessário considerar riscos não previstos. Além disso, quando não há confiança para tomar um empréstimo, o investimento é adiado ou cancelado.
“Precisamos de mais segurança jurídica e um ambiente mais controlado. Isso ajudaria bastante a destravar o crescimento. Além disso, precisamos de mais educação financeira e mais transparência de crédito. Isso vai eliminando barreiras e incluindo mais pessoas no sistema financeiro. Pensando no PJ, a insegurança jurídica também é um problema. Ela afeta bancos, fintechs e as próprias empresas”, pontua.
As taxas de juros também podem ser um empecilho, uma vez que tornam o crédito menos atrativo. Outro ponto relevante é a informalidade. Isso porque os bancos são regulados e fiscalizados por órgãos oficiais. E, muitas vezes, não conseguem operar com pessoas informais por conta das exigências legais. Por isso, destaca o diretor Financeiro da Sicoob Cooplivre, é importante pensar em uma regulamentação mais sensível à realidade da informalidade.
“Seria interessante termos uma nova regulamentação que nos permitisse olhar para o informal sem penalidades, e que também organizasse melhor a padronização da oferta de crédito. Hoje, cada instituição oferece crédito de um jeito. Precisamos caminhar para um crédito mais direcionado, personalizado e segmentado”, defende.
Concessão e recuperação de crédito na era da IA
No mercado de crédito, a Inteligência Artificial já se faz presente. No Inter, por exemplo, a IA é utilizada de forma abrangente. Ela é utilizada, por exemplo, com foco em eficiência. “Cerca de 90% dos nossos modelos atuais usam IA, inclusive com muitos dados não estruturados. Mesmo as informações que capturamos dentro do uso e da navegação do cliente, e até a velocidade com que ele responde à pesquisa, são avaliadas para modelar o crédito e a recuperação”, comenta Mauro França Rangel.
O Open Finance, quando o assunto é inovação, também deve ser levado em consideração, visto que ele possibilita um menor tempo de resposta entre os bancos. Ter acesso ao Open Finance, pontua Rodrigo Mello, da Caixa Econômica Federal, é uma grande fonte de informação para alimentar esses modelos baseados em algoritmos e IA.
“Nossa área de recuperação de crédito também trabalha com esses modelos, fazendo uma microsegmentação dos clientes. Estamos entrando na era da hiperpersonalização, ou seja, tornar a oferta mais assertiva e específica para cada perfil”, relata.
Na Sicoob Cooplivre, a IA tem sido usada para trabalhar com um olhar preditivo. Há a concessão de crédito, mas o foco está também na recuperação.
“Criamos modelos para acompanhar a vida útil da operação. A qualquer sinal ou indício de inadimplência, já podemos agir, sempre dentro do permitido. É a evolução da jornada: trazer inteligência para nos dar suporte e unir informações para que possamos trabalhar de maneira preditiva”, comenta Rafael Kerche.
IA: caminho sem volta para o setor de crédito
Na Embracon, há uma modelagem de crédito que está em constante refinamento, com dados internos e externos. Quando o cliente é contemplado, há um modelo que decide se ele segue direto ou se precisa passar pela mesa de crédito. Assim, a empresa refina o modelo, para que o consumidor possa tomar a decisão de forma autônoma cada vez mais, mas com ajustes contínuos.
“Ao longo de toda a jornada do cliente, se notamos alguma dificuldade, sempre oferecemos uma orientação para que ele não desista do sonho da casa própria ou do carro. É um acompanhamento mais personalizado, conforme o nicho. É preciso olhar para cada um de forma específica, ajustar as alavancas de acordo com o dia a dia do cliente”, explica Silvia Moraes. “A IA é um caminho sem volta. Não dá para sobreviver sem ela, mas também exige responsabilidade e um entendimento do impacto que pode causar nas empresas. Não é um tema simples.”
Na Casas Bahia, a IA tem sido utilizada para a concessão de crédito para novos clientes. Em algumas regiões, como no interior do Nordeste, o vendedor conhece o cliente pessoalmente. É ele quem faz essa ponte para a concessão do crédito.
“Se fosse depender só dos modelos, aquele cliente talvez não passasse. Essa sensibilidade humana é essencial, é a principal característica da Casas Bahia. Na cobrança, acreditamos muito mais na jornada. Depois de 90 dias de inadimplência, o desafio é outro. A maioria das estruturas de cobrança ainda romantiza esse processo. Na prática, pouco se usa IA nessa fase. É mais propaganda do que realidade. Conhecemos o outro lado. O contexto não permite”, pontua.
Jacques Meir reforça o aprendizado rápido do painel. “É importante ter transparência e respeitar a realidade do brasileiro com a sua informalidade, com as suas características, com as suas emoções e com as suas sensações. Esta é a diferença entre você realmente ser inclusivo – porque você não pode deixar de ser num país ainda média como o Brasil – e ao mesmo tempo que você precisa ser responsável no sentido de criar modelos cada vez melhores para interpretar e fazer o cliente entender qual o nível de risco que ele está assumindo”, finaliza.