Por muito tempo ouvimos que o principal termômetro da boa experiência do cliente com uma marca é o tempo. Um valor intangível que, diante do avanço da tecnologia, passou a figurar na régua do Customer Experience como um ativo real.
Hoje, quanto tempo o consumidor ainda aceita esperar? Quase nada. A agilidade tecnológica exigiu das empresas que dias e horas se transformassem em minutos e segundos. Uma relação cada vez mais automática. Nessa jornada, uma tecnologia específica pode ser considerada o ponto de virada desse avanço: o Pix.
Promessa virou infraestrutura
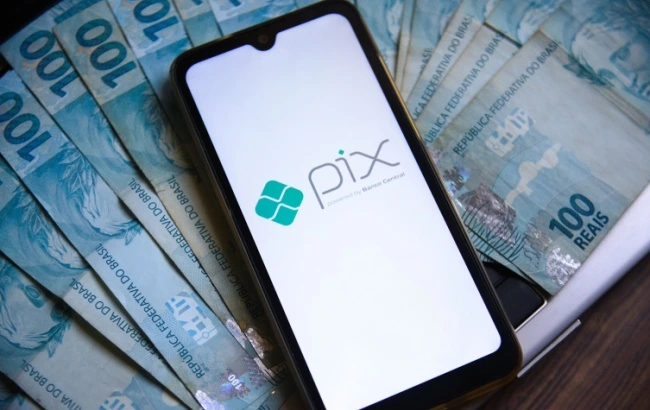
Em 16 de novembro de 2020, o Banco Central colocou em operação um sistema que prometia algo que, até então, soava como contradição no mercado financeiro brasileiro: transferir dinheiro na hora, a qualquer hora, sem custo para a pessoa física. Seis anos depois, a promessa virou infraestrutura e ganhou a preferência do consumidor. E infraestrutura, quando funciona, desaparece da vista. Ninguém pensa no Pix ao pagar o café. Pensa apenas no dia em que ele não está disponível.
O aniversário de seis anos do Pix (16/11) chega com um número simbólico no horizonte. O sistema deve bater um novo recorde em 2027 e se tornar o primeiro meio de pagamento do Brasil a superar a marca de US$ 200 bilhões em transações no e-commerce em um único ano. A estimativa é que o volume movimentado nas compras online passe de US$ 177,2 bilhões em 2026 para US$ 203,4 bilhões no ano que vem, alta de 15%. Os números fazem parte de uma nova análise do EBANX com base em dados da Payments and Commerce Market Intelligence (PCMI).
O crescimento esperado amplia a liderança do Pix como o meio de pagamento mais usado pelos brasileiros nas compras online. No mesmo período, o volume transacionado com cartões de crédito no e-commerce deve chegar a US$ 178,8 bilhões, 6% a mais do que os US$ 168,7 bilhões deste ano.
Em 2027, o Pix passará a responder por 48% do volume do e-commerce brasileiro, dois pontos percentuais acima da participação atual. Os cartões de crédito, por sua vez, devem cair de 44% para 42% do total movimentado. A Beyond Borders 2026, estudo anual do EBANX, já havia projetado que o Pix chegaria a 50% do volume do e-commerce em 2028, previsão mantida na nova análise.
“Me passa um Pix” é o novo dinheiro
O tamanho do Pix já não cabe nas comparações habituais. Em 2025, o sistema somou quase 80 bilhões de transações, alta de 25,7% sobre o ano anterior, e movimentou mais de R$ 35 trilhões, avanço de 33,8%, segundo o Banco Central. Em 2026, até outubro, já eram 76 bilhões de operações, 17,6% a mais que no mesmo período do ano passado. No último dia 6 de novembro, o sistema bateu o recorde diário de 319,7 milhões de transações.
Mais revelador que o volume, porém, é a mudança de natureza. No primeiro ano, 85% das operações aconteciam entre pessoas. O “me passa um Pix” virou o novo dinheiro. Em outubro de 2026, as transações de pessoas físicas para empresas já respondiam por 45% do total, e as operações entre empresas concentravam 52% do valor movimentado no sistema. O Pix deixou de ser o primo gratuito da TED para ocupar o lugar de destaque na relação financeira do brasileiro com meios de pagamento.
A mediana das transações mostra onde ele se instalou: R$ 50 entre pessoas e R$ 25 de pessoas para empresas, em 2025. É o cafezinho, o pão, o conserto do chuveiro, o estacionamento etc. Com base nas Estatísticas de Pagamentos de Varejo e de Cartões do BC, o Pix concentrou 55,2% de todas as transações do país no primeiro semestre de 2026, embora ainda ocupe o segundo lugar em volume financeiro, com 28,1%, atrás da TED.
Inclusão bancária de adultos
O território que pertencia ao dinheiro em espécie virou Pix, e o Pix virou inclusão bancária. Segundo o Relatório de Cidadania Financeira do BC, o sistema foi o vetor central para elevar a 96,4% a parcela de adultos com conta bancária no país.
O BC contabilizava, em outubro, 154 milhões de usuários pessoas físicas, o equivalente a 89% da população adulta, e 14 milhões de empresas ativas, com penetração acima de 80% em todas as regiões do país. O crescimento mais forte segue concentrado nas faixas de renda de até cinco salários mínimos, e, entre os brasileiros com mais de 60 anos, o uso chegou a 51%.
A porta de entrada para a compra online
No comércio digital, a penetração do Pix é quase total. Segundo análise do EBANX com dados do Banco Central, do Instituto Brasileiro de Geografia e Estatística (IBGE) e do Banco Mundial, o Pix é usado por 97% dos adultos do país, cerca de 170 milhões de pessoas. Em comparação, 65% da população possui cartão de crédito, o que deixa 60 milhões de brasileiros sem acesso a esse meio de pagamento. Para esse contingente, o Pix não é uma alternativa ao cartão: é a única porta de entrada para a compra online.
A diferença entre os números do EBANX (97% dos adultos) e os do Banco Central (89%) tem explicação metodológica: o BC conta os usuários ativos em determinado mês, enquanto a análise do EBANX considera quem utiliza o sistema. Em qualquer dos recortes, o Pix já é praticamente universal entre os adultos brasileiros.
“Praticamente todo adulto brasileiro já usa o Pix, então o crescimento que vemos agora vem de pessoas recorrendo a ele com mais frequência e para comprar mais produtos e serviços online. Um hábito tão disseminado como esse tem o poder de transformar todo o mercado. Depois de seis anos pagando de forma instantânea e sem nenhum custo, o brasileiro espera encontrar essa mesma experiência em todas as lojas do comércio digital”, diz Sebastian Fantini, diretor de Produto do EBANX.
A inclusão financeira e digital promovida pelo Pix ampliou o mercado potencial do e-commerce e sustentou o crescimento do setor. A nova análise do EBANX com dados da PCMI mostra que as vendas online devem ultrapassar US$ 400 bilhões pela primeira vez em 2027, chegando a US$ 421,1 bilhões, alta de 10% em relação aos US$ 382,4 bilhões deste ano.
“Essas projeções mostram um mercado em consolidação. O e-commerce brasileiro já tem escala, logística e milhões de consumidores e empresas comprando online. A oportunidade agora está em converter a demanda que já existe. E, hoje, isso depende diretamente da capacidade das companhias globais que atuam no país de se adaptarem às preferências locais de pagamento”, explica Fantini.
Dados internos do EBANX ajudam a dimensionar o efeito. Empresas que adicionam o Pix ao checkout no Brasil registram aumento de até 37% no volume total de pagamentos (TPV, na sigla em inglês) e alcançam, em média, 25% mais clientes nos primeiros seis meses. Amazon Prime, Canva, Crunchyroll, Hotmart e Nord Security estão entre as marcas que oferecem o Pix e o Pix Automático por meio do EBANX. Desde agosto de 2025, a empresa também processa Pix dentro da Stripe, o que permite aos usuários da plataforma aceitar o meio de pagamento brasileiro sem uma nova integração. Em seis anos de Pix, o EBANX já processou pagamentos de 42% dos usuários do sistema.
A régua do CX que o Pix redesenhou
A frase de Fantini sobre o consumidor que espera encontrar a mesma experiência em todas as lojas talvez seja o dado mais importante da análise, embora não seja um número. Ela descreve um fenômeno conhecido de quem observa a experiência do cliente como vetor de crescimento e valor em negócios: a expectativa. Quando um serviço eleva o padrão, o consumidor passa a cobrar esse padrão de todos os outros serviços.
O Pix fez isso com o tempo. Durante décadas, o brasileiro aceitou que um pagamento por boleto levasse até três dias úteis para ser compensado, que a entrega só começasse depois disso e que uma transferência feita na sexta à noite só chegasse na segunda. O Pix tornou essa espera inexplicável. E, uma vez que o consumidor viu o dinheiro sair e chegar em três segundos, todo prazo que sobra na jornada com uma marca, seja ela qual for, passa a parecer escolha da empresa, não limitação técnica. Na cabeça do consumidor, a tecnologia está aí para facilitar e agilizar sua relação com uma marca, nunca o contrário.
O Pix Automático leva esse raciocínio para as cobranças recorrentes, nicho historicamente dominado pelo cartão de crédito e pelo boleto. Os dados do BC mostram que a modalidade quase dobrou de um trimestre para outro em 2026, saindo de 4 milhões de transações (R$ 2,3 bilhões) no primeiro trimestre para 9,5 milhões (R$ 3,5 bilhões) no segundo. Em 2025, o consumidor brasileiro já enxergava o Pix como complemento ao cartão, uma forma de escapar de juros e multas.
É claro que nada disso significa o fim do cartão de crédito. O país terminou o primeiro semestre de 2026 com 262,6 milhões de cartões de crédito ativos, crescimento de 6% em um ano, segundo o BC. O cartão, no entanto, mudou de papel. Se antes era sinônimo de conveniência, hoje ele se sustenta pelo crédito, pelo parcelamento, pela aceitação internacional e por outras vantagens. A conveniência pura, essa, o Pix tomou para si.
O preço da instantaneidade
Mas a mesma velocidade que encantou o consumidor também atraiu o golpista, já que o golpe no Pix não depende de quebrar o sistema, mas de convencer a vítima a autorizar a própria transferência. É engenharia social, não engenharia de software.
A resposta a esse desafio veio em camadas. O BC lançou o autoatendimento do Mecanismo Especial de Devolução (MED), com um botão de contestação dentro dos aplicativos. Em 2026, novas regras passaram a permitir o rastreamento e o bloqueio de recursos fraudulentos em múltiplas camadas de contas receptoras, as chamadas contas-laranja, além de exigir o cadastro prévio de dispositivos para transações acima de determinados limites. A vítima tem até 80 dias, a partir da transferência, para registrar a contestação.
Para quem desenha jornadas na experiência do cliente, o dilema é conhecido: cada camada de proteção adiciona algum atrito. O desafio dos próximos anos para bancos e marcas certamente é calibrar esse atrito para que ele apareça onde há risco e desapareça onde não há. É o que o BC sinaliza ao anunciar o desenvolvimento de um indicador de probabilidade de fraude para cada transação, alimentado por aprendizado de máquina, e de critérios mínimos para que operações suspeitas sejam rejeitadas ou bloqueadas cautelarmente. Um “atrito” bem colocado, nesse caso, não é falha de experiência. É parte dela.
Um modelo em constante evolução
A agenda do Banco Central indica que o Pix ainda está longe da forma final. Entre as próximas etapas estão o Pix por aproximação em ambiente off-line, que permitirá pagar sem conexão à internet por meio de celulares, cartões com chip, tags e dispositivos vestíveis, e ajustes no Pix Automático, como a possibilidade de pagamento parcial de uma cobrança e o uso da modalidade em despesas sem periodicidade definida. No crédito, o BC prevê a liquidação de duplicatas escriturais por QR Code e o uso de recebíveis futuros do Pix como garantia em financiamentos. No plano internacional, já está em estudo a interligação com o sistema de pagamentos instantâneos europeu, o TIPS.
Seis anos é pouco tempo para uma infraestrutura e muito tempo para um hábito. O Pix não mudou apenas a forma como o brasileiro paga: mudou aquilo que o consumidor considera aceitável esperar.
Mesmo com toda a evolução tecnológica em outras áreas, o mercado ainda corre para entregar a mesma lógica de imediatismo, gratuidade percebida, precisão e transparência do Pix para o resto da jornada: na entrega, na troca, no reembolso e no atendimento.