- Segundo Frederico Succi, vice-presidente de Produtos e Inovação da Visa do Brasil, 80% das compras no e-commerce brasileiro já usam cartões tokenizados, índice que ele aponta como o maior do mundo.
- Succi prevê agentes de IA comprando em nome dos consumidores e o avanço das stablecoins em transações internacionais. O grande desafio será proteger o cliente contra fraudes em escala global.
Ir ao supermercado várias vezes por semana, lembrar o que acabou na despensa, comparar preços de loja em loja. Para Frederico Succi, vice-presidente de Produtos e Inovação da Visa do Brasil, essa rotina tem prazo de validade.
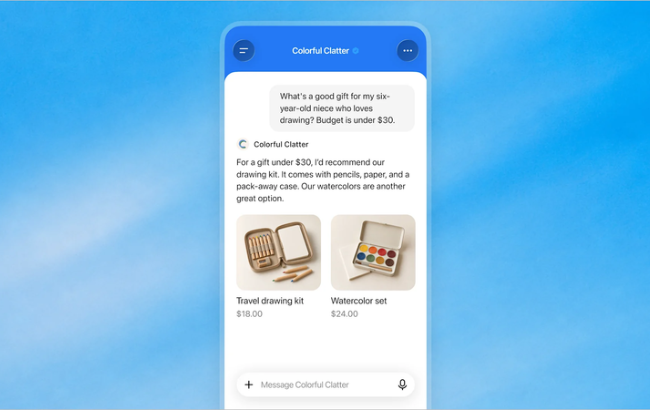
Em pouco tempo, um agente de Inteligência Artificial vai identificar o que está faltando em casa, descobrir quais lojas oferecem os produtos favoritos do consumidor, e até providenciar para que a compra chegue na porta de casa. Esse, segundo o executivo, é o futuro do comércio agêntico.
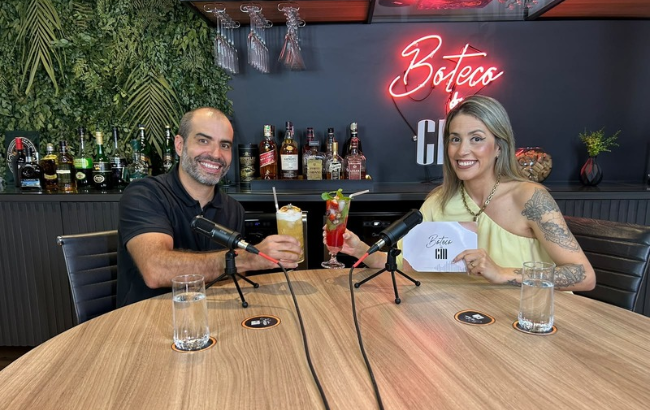
No modelo, agentes de IA pesquisam, decidem e pagam em nome do consumidor, dentro de limites definidos por ele. “Você, como consumidor, vai quase que delegar a um agente seu a capacidade de tomar decisões e fazer compras em seu nome”, afirma Succi no Boteco da CM, videocast da Consumidor Moderno.
Brasil antecipa tendência
Para Frederico Succi, o mercado brasileiro de tecnologia já está cheio de early-adopters. Mais do que isso, a maioria das inovações decola mais rápido por aqui do que em outros países.
A IA é um exemplo. Segundo o executivo, entre 70% e 80% dos brasileiros que compram online já recorrem à ferramenta em alguma etapa da jornada, seja para pesquisar, comparar ou receber sugestões. Segundo estudo global da Visa, o brasileiro também lidera a disposição de delegar compras a agentes de IA.
Outro exemplo vem da segurança das transações. De acordo com Succi, 80% das compras feitas no e-commerce brasileiro já usam cartões tokenizados. Ou seja, uma credencial digital criada para aquele comércio e aquela transação específicos, no lugar dos dados reais do cartão.
O executivo afirma que esse é o maior índice do planeta e que, em mercados da América Latina e até a América do Norte, a taxa fica entre 30% e 40%. “E isso porque eu estou falando de uma tecnologia que era nova há quatro anos”, diz.
Para Succi, que passou pela Visa na Colômbia e no Peru antes de voltar ao Brasil, a explicação está na competição. “Desde que eu voltei para o Brasil, eu sinto que não teve nem sequer dois minutos de voo de cruzeiro”, brinca. “Você termina de fazer alguma coisa, os clientes já estão te falando que a competição está fazendo outra.”
Consumidor mais imediatista
Se o Brasil sai na frente, é porque o consumidor brasileiro também mudou. Frederico Succi descreve um cliente mais imediatista, que quer tudo para agora. Programas em que se acumulam pontos para resgatar daqui a seis meses ou um ano continuam existindo, mas perderam relevância diante de benefícios com efeitos prático e imediato.
É também um consumidor mais propenso a trocar de marca. Acostumado a testar experiências digitais, ele convive com diferentes soluções e produtos ao mesmo tempo, sem fidelidade automática a nenhum deles.
Ainda, o consumidor é digital e vocal, que se sente à vontade para pedir ajustes e reclamar quando algo não funciona. Para o executivo, essa característica é uma vantagem para quem sabe aproveitá-la. “O que a gente tem que fazer é se aproveitar dessa característica e ouvir. Ouvir e reagir.”
IA já virou rotina
Enquanto muitas empresas ainda discutem onde aplicar Inteligência Artificial, Frederico Succi trata o tema como página virada. “Ninguém mais faz planejamento estratégico pensando na IA. A IA já virou o baseline.”
A Visa usa IA no desenvolvimento de produtos há cerca de 30 anos, e mais de 70 soluções da companhia já são construídas fortemente com base na tecnologia. Boa parte delas é invisível para o consumidor final, uma vez que é oferecida aos bancos. São, por exemplo, ferramentas de detecção de fraude ou mecanismos que verificam e processam solicitações feitas quando o cliente liga para a central de atendimento do cartão.
No último ano fiscal, a Visa estabeleceu a meta de que todos os funcionários usassem IA em uma parcela mínima dos dias da semana. No começo, ele comenta que garantir a adesão foi desafiador. Hoje, ninguém abriria mão da ferramenta.
A equipe submete ideias à IA, pede que ela compare propostas com o que já existe em outras parte do mundo, estime as chances de sucesso no Brasil e sugira alternativas. Succi reconhece, porém, que ainda há desafios em aberto, como a construção de proteções para que a tecnologia seja oferecida de forma segura. “Tem dezenas de debates, centenas de investimentos sendo feitos nisso”, afirma. É uma questão que voltará com força quando o assunto for o comércio agêntico.
Pagamentos sem fronteiras
Além do comércio agêntico, Frederico Succi aposta em uma segunda transformação para os próximos cinco anos: o fim das fronteiras nos pagamentos. Hoje, movimentar dinheiro entre países exige planejamento e tem custo elevado. No horizonte que a Visa enxerga, essas barreiras vão praticamente desaparecer.
A consequência, segundo o executivo, é a busca por meios de pagamento que funcionem 24 horas por dia, sete dias por semana, sem fronteira e com menor custo. Isso deve acelerar a adoção de stablecoins, criptomoedas atreladas a moedas tradicionais que funcionam como uma moeda digital programável. Também traz novas perguntas para quem cuida da jornada do cliente, como organizar o fluxo financeiro de um consumidor cada vez mais internacional e oferecer a ele previsibilidade e controle.
É quando as duas apostas se encontram que o desafio fica mais complexo. Agentes que compram em nome das pessoas, em qualquer lugar do mundo, abrem espaço para novas tentativas de fraude. “Existem ameaças no comércio agêntico”, reconhece Succi. “Como é que eu protejo esse cliente numa escala global, não só numa escala local?”
A resposta ainda está sendo construída, e passa pelo ativo que o executivo define como o maior da companhia. “A gente fala muito em trust dentro da Visa. Esse é o nosso maior ativo”, afirma. O consumidor brasileiro já mostrou que está disposto a delegar suas compras. Falta o ecossistema provar que um agente pode gastar em nome de alguém, em qualquer parte do mundo, sem que a confiança se perca no caminho.