/
/
CM Responde: O consumidor está preso a uma dívida sem fim?

CM Responde: O consumidor está preso a uma dívida sem fim?

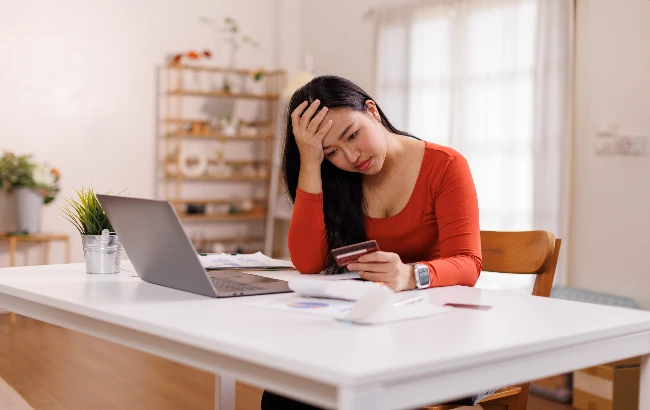
Com 81,7 milhões de inadimplentes e juros que ultrapassam 430% ao ano, o Brasil enfrenta uma nova era do endividamento.
Foto: Shutterstock.
A inadimplência no Brasil atingiu nível recorde, com 81,7 milhões de pessoas e R$ 539 bilhões em dívidas, tornando-se um problema estrutural que afeta quase metade dos adultos. O cenário é agravado por renda comprometida (70,5%), juros elevados e maior presença do setor financeiro, criando um ciclo difícil de romper. Apesar disso, consumidores buscam educação financeira e podem recorrer à Justiça em casos de cobranças abusivas, indicando que a saída depende também de fatores sistêmicos.

Maria abriu o aplicativo do banco para conferir o saldo. O número não fazia sentido. A dívida, que começou pequena, já havia se multiplicado. Ela pagou uma parte, renegociou outra, mas parecia sempre voltar ao mesmo lugar.

Maria não está sozinha. Ela é parte de um retrato cada vez mais comum no Brasil: o do consumidor que não apenas entra em dívida, mas passa a viver dentro dela.

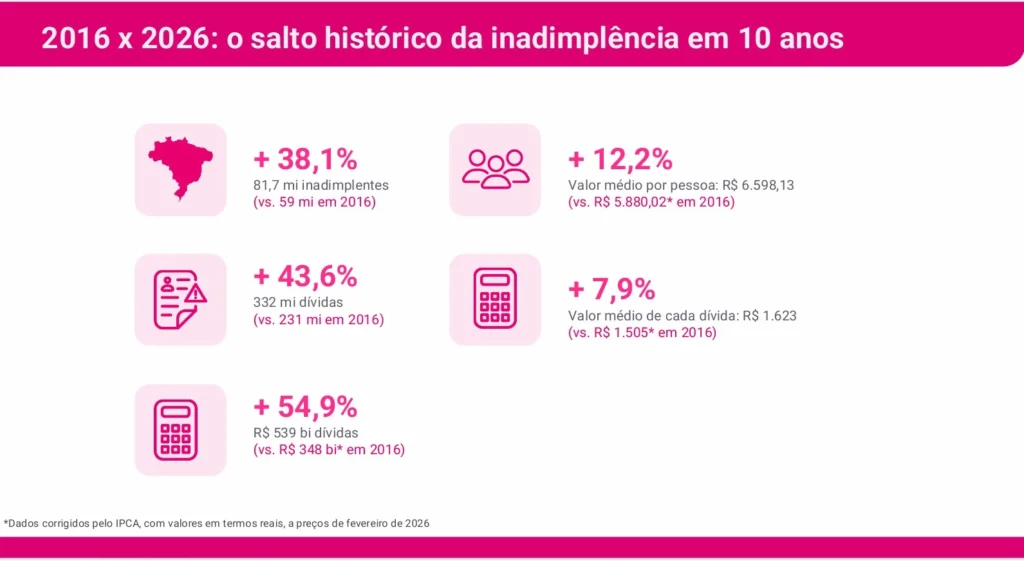
O Brasil atingiu um novo patamar de inadimplência. De acordo com o estudo Mapa da Inadimplência – 10 anos, da Serasa, o País chegou a 81,7 milhões de inadimplentes em 2026, um salto de 38,1% em relação a 2016.

E, em síntese, não é só o número de pessoas que cresceu. O volume total da dívida também disparou:

  • 332 milhões de dívidas (+43,6%);
  • R$ 539 bilhões em débitos (+54,9%);
  • R$ 6.598,13 de dívida média por pessoa.

Na prática, isso significa uma mudança de escala e de natureza. A inadimplência deixou de ser pontual e passou a ser estrutural. Além disso, o problema não se explica apenas pelo crescimento da população. A proporção de adultos inadimplentes chegou a 49,9% em 2026, praticamente metade do País.
Quem são os novos inadimplentes?

O perfil também mudou, revelando tendências importantes. As mulheres passaram a liderar a inadimplência, com leve vantagem sobre os homens. Ao mesmo tempo, há um envelhecimento desse cenário:

  • Queda entre jovens de 18 a 25 anos;
  • Crescimento expressivo entre consumidores acima de 60 anos.

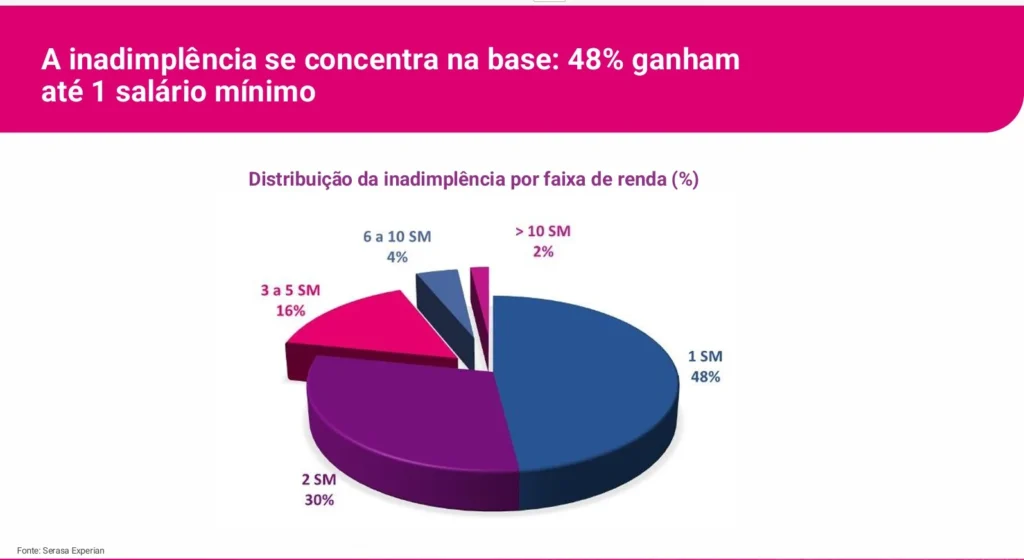
Outro dado crítico está na renda: 48% dos inadimplentes ganham até um salário mínimo. Ou seja, a inadimplência se concentra justamente onde há menor capacidade de reação financeira.
Renda comprometida e crédito mais caro

O endividamento não acontece isoladamente. Ele vem acompanhado de um fator que agrava o cenário: o comprometimento da renda.

O brasileiro já destina, em média, 70,5% da renda ao pagamento de dívidas. Ao mesmo tempo, o crédito não está mais crescendo no mesmo ritmo. A concessão desacelerou de 15,2% para 9,1% em um ano.

O resultado é um efeito de pressão dupla: menos crédito disponível e mais renda comprometida.

Quando a dívida vira aprisionamento

Esse cenário econômico encontra um ponto crítico no dia a dia do consumidor: os juros. No Brasil, o crédito rotativo do cartão ultrapassa 430% ao ano, segundo o Banco Central, criando dívidas que crescem em efeito bola de neve. É nesse contexto que surge uma dúvida central: até onde vai a cobrança e quando ela se torna abusiva?

Dados do Idec mostram que 67% dos brasileiros já se sentiram desrespeitados em relações de consumo, especialmente em cobranças indevidas e dificuldade de cancelamento .

Para o advogado Danniel Fernandes, especialista em Direito do Consumidor, o limite é claro: “O contrato precisa respeitar o equilíbrio. Quando a multa impede a saída ou o juro transforma a dívida em algo impagável, a relação deixa de ser justa e passa a ser abusiva”.

A Justiça brasileira, segundo ele, tem seguido uma linha consistente: o contrato é válido, o excesso, não. Na prática, isso significa que o consumidor não está automaticamente vinculado a qualquer condição assinada. A Justiça brasileira tem adotado o entendimento de preservar o contrato, mas eliminar distorções que criem desequilíbrio evidente, especialmente quando os encargos se afastam das médias de mercado.

A engrenagem da inadimplência

Se a entrada na dívida já é difícil, sair dela pode ser ainda mais complexo. O estudo da Serasa mostra que 42% dos inadimplentes em 2026 já estavam nessa situação há 10 anos.

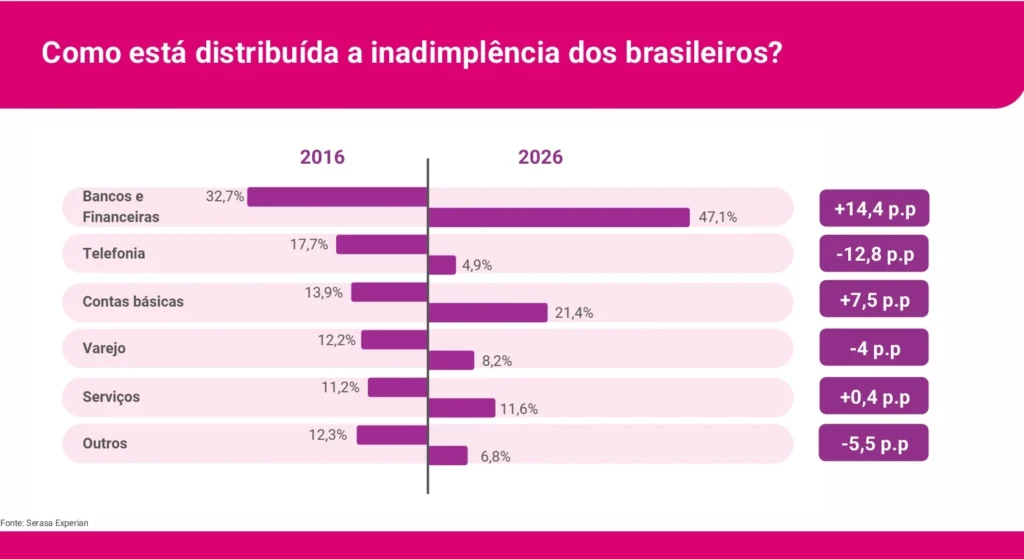
São 34 milhões de pessoas presas em um ciclo de reincidência. Isso revela uma mudança profunda: a inadimplência deixou de ser um evento e passou a ser um estado. Outro dado relevante está na origem das dívidas. A participação do setor financeiro cresceu e hoje representa cerca de 45% da inadimplência, acima do período pré-pandemia.

Bancos, cartões e crédito estruturam grande parte desse cenário. Fora desse grupo, as chamadas contas básicas também têm peso relevante.
O setor financeiro no centro do problema

Outro dado relevante está na origem das dívidas. A participação do setor financeiro cresceu e hoje representa cerca de 45% da inadimplência, acima do período pré-pandemia.

Bancos, cartões e crédito estruturam grande parte desse cenário. Fora desse grupo, as chamadas contas básicas também têm peso relevante. Apesar do cenário crítico, há um movimento importante vindo da própria população.

  • 8 em cada 10 brasileiros pretendem buscar educação financeira;
  • 52% demonstram interesse em iniciativas sobre o tema.

As principais metas para 2026 são diretas: pagar dívidas e melhorar o score. Ou seja, o consumidor reconhece o problema. Entretanto, enfrenta um sistema que, muitas vezes, dificulta a saída.

O consumidor está preso à dívida?

Sim. Em muitos casos, está. Mas não apenas por falta de planejamento. O cenário atual combina fatores estruturais:

  • Crédito caro;
  • Renda comprometida;
  • Contratos complexos;
  • E, em alguns casos, práticas abusivas.

A boa notícia é que o consumidor não está desprotegido. Como reforça Danniel Fernandes: “O consumidor não abre mão dos seus direitos ao assinar. Se houver desequilíbrio evidente, a revisão contratual é possível e garantida”.

No fim, a questão central não é apenas econômica. É também jurídica, social e, cada vez mais, comportamental. Porque, no Brasil de hoje, dever não é mais exceção. Mas sair da dívida ainda é um privilégio.
Compartilhe essa notícia:

Recomendadas

MAIS +

Veja mais noticias

imposto CBS
CBS em 2027: o que a flexibilização na cobrança muda para as empresas?
A poucos meses de uma nova etapa da reforma tributária, a Receita Federal anunciou proposta para flexibilizar a cobrança do novo imposto. Entenda o que muda para as empresas e quais regras ainda dependem do Congresso
Consumidor confere os gastos com alimentos em meio às oscilações de preços registradas pelo IPCA de outubro. Enquanto alguns produtos ficaram mais caros, outros apresentaram queda.
O que subiu e o que caiu: como o IPCA de outubro afeta o seu orçamento
Tomate, cebola e internet lideram aumentos, enquanto passagens aéreas, energia elétrica e gasolina ficam mais baratas. Entenda como essas mudanças afetam o orçamento
Ata do Copom reconhece desaceleração da economia e juros elevados no crédito, enquanto analistas apontam obstáculos para uma redução mais rápida das taxas.
Por que o freio na economia não chega ao seu bolso na hora de pegar crédito?
Ata do Copom reconhece desaceleração da economia e juros elevados no crédito, enquanto analistas apontam obstáculos para uma redução mais rápida das taxas
Relações de consumo também exigem respeito às especificidades culturais e garantia de acesso à informação e à liberdade de escolha
Consumidor invisível: os desafios dos povos indígenas por direitos e liberdade
No Dia da Liberdade em Minas Gerais, relatos reunidos pelo Procon-MPMG revelam barreiras no comércio, crédito e ambiente digital; mercado reconhece desafios de inclusão

Webstories

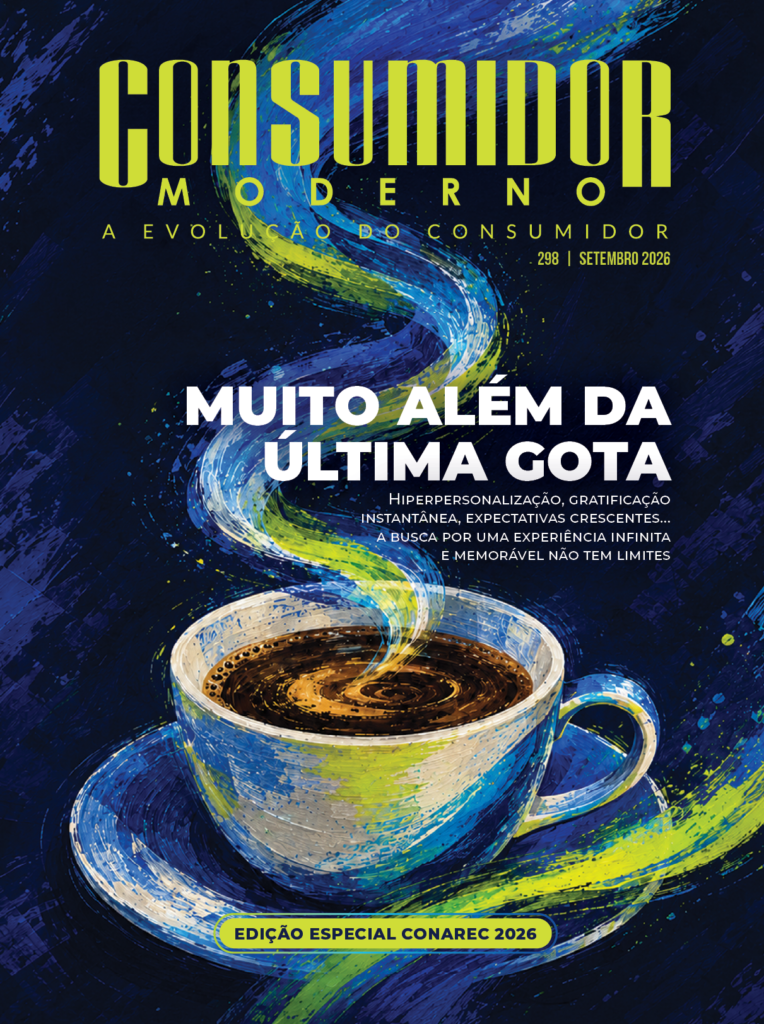
SUMÁRIO – Edição 298

A evolução do consumidor traz uma série de desafios inéditos, inclusive para os modelos de gestão corporativa. A Consumidor Moderno tornou-se especialista em entender essas mutações e identificar tendências. Como um ecossistema de conteúdo multiplataforma, temos o inabalável compromisso de traduzir essa expertise para o mundo empresarial assimilar a importância da inserção do consumidor no centro de suas decisões e estratégias.

A busca incansável da excelência e a inovação como essência fomentam nosso espírito questionador, movido pela adrenalina de desafiar e superar limites – sempre com integridade.

Esses são os valores que nos impulsionam a explorar continuamente as melhores práticas para o desenho de uma experiência do cliente fluida e memorável, no Brasil e no mundo.

A IA chega para acelerar e exponencializar os negócios e seus processos. Mas o CX é para sempre, e fará a diferença nas relações com os clientes.

CAPA: Camila Nascimento
IMAGEM: IA Generativa | ChatGPT


Publisher
Roberto Meir

Vice-Presidente Executiva
Lucimara Fiorin
[email protected]

Diretor-Executivo de Conhecimento
Jacques Meir
[email protected]

COMERCIAL E PUBLICIDADE
Gerentes

Daniela Calvo
[email protected]

Elisabete Almeida
[email protected]

Érica Issa
[email protected]

Marcelo Malzoni
[email protected]

Rodrigo Santinelo
rodrigo.santinelo@gpadrao.com.br

NÚCLEO DE CONTEÚDO
Head de Conteúdo
Larissa Sant’Ana
[email protected]

Editora
Júlia Fregonese
[email protected]

Produtores de Conteúdo
Bianca Alvarenga
Danielle Ruas 
Marcelo Brandão
Victoria Pirolla

Head de Arte
Camila Nascimento

Revisão
Elani Cardoso

COMUNICAÇÃO E MARKETING
Coordenadora
Paula Coutinho

TECNOLOGIA
Gerente

Ricardo Domingues


CONSUMIDOR MODERNO
é uma publicação da Padrão Editorial Ltda.
www.gpadrao.com.br
Rua Ceará, 62 – Higienópolis
Brasil – São Paulo – SP – 01234-010
Telefone: +55 (11) 3125-2244
A editora não se responsabiliza pelos conceitos emitidos nos artigos ou nas matérias assinadas. A reprodução do conteúdo editorial desta revista só será permitida com autorização da Editora ou com citação da fonte.
Todos os direitos reservados e protegidos pelas leis do copyright,
sendo vedada a reprodução no todo ou em parte dos textos
publicados nesta revista, salvo expresso
consentimento dos seus editores.
Padrão Editorial Ltda.
Consumidor Moderno ISSN 1413-1226

NA INTERNET
Acesse diariamente o portal
www.consumidormoderno.com.br
e tenha acesso a um conteúdo multiformato
sempre original, instigante e provocador
sobre todos os assuntos relativos ao
comportamento do consumidor e à inteligência
relacional, incluindo tendências, experiência,
jornada do cliente, tecnologias, defesa do
consumidor, nova consciência, gestão e inovação.

PUBLICIDADE
Anuncie na Consumidor Moderno e tenha
o melhor retorno de leitores qualificados
e informados do Brasil.

PARA INFORMAÇÕES SOBRE ORÇAMENTOS:
[email protected]

Seu dinheiro acaba, mas os juros não caem. Por quê? Seu banco está na lista? Veja o ranking de reclamações do BC Idosos estão ficando para trás no digital? Veja o que revela a Anatel Lula reeleito: o que muda no bolso do brasileiro até 2030?