Uma mulher liga para o 190, número de emergência da Polícia Militar de São Paulo, e pede uma pizza. Em vez de considerar que a ligação era um engano, a atendente dá continuidade à conversa como se realmente fosse entregar uma pizza: o pedido era um código; a ligação, um chamado de socorro de alguém que, sob a vigilância de seu agressor, não podia pedir ajuda diretamente. A pizza nunca chegou, mas uma viatura foi enviada até a casa da vítima.
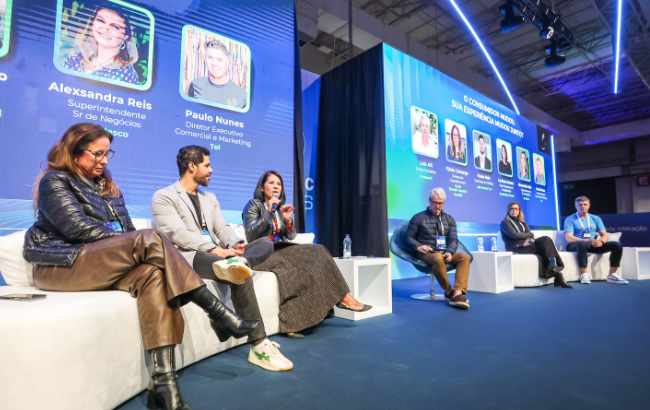
O caso ganhou repercussão pública e foi lembrado por Paulo Nunes, diretor-executivo Comercial e de Marketing da Tel – empresa responsável por parte da operação do 190. Apesar de atípica, essa história é referência para desafios cotidianos do relacionamento com clientes e para a compreensão do comportamento do consumidor, pois destaca a capacidade exclusivamente humana de entender o que é sensível e sutil. Afinal, o domínio da linguagem inclui conhecer o idioma, mas não se restringe a isso. “A tecnologia não vai resolver casos assim”, afirma Nunes. “Não é algo que pode ser massificado.”
A área da saúde lida com muitas especificidades – um dia comum na vida de diversos profissionais de medicina e enfermagem inclui complexidades que não passam nem mesmo pelo imaginário de quem atua em outros segmentos. Flávia Camargo, diretora de Experiência em Saúde do Hospital Israelita Albert Einstein, explica que os modelos assistenciais tradicionais foram formatados para atender a situações episódicas que demandam cuidados, mas isso precisa mudar.
“Um dos principais desafios que temos, enquanto gestores de saúde, é começar a entender o consumidor como um indivíduo que tem uma preocupação com a saúde para além da doença e precisa ser tratado com um olhar longitudinal, integral, considerando bem-estar físico, bem-estar mental, bem-estar social”, detalha a executiva. “Isso traz uma abrangência muito maior do que os serviços de saúde já entregam, e o maior desafio é começar a trabalhar neste novo modelo.”
Luciana Amano, vice-presidente de Massificados da Prudential do Brasil, revela que, de acordo com um estudo realizado pela Fenaprevi, a perda de acesso ao atendimento médico é o maior temor de 72% dos brasileiros e 63% das pessoas sentem apreensão ou medo de contrair uma doença grave.
A executiva defende que, ao falar sobre seguro de vida, é preciso abordar também a longevidade. “Esses interesses estão alinhados”, diz, contrapondo o estigma que existe em relação à função de empresas desse setor. “A rentabilidade da seguradora de vida precisa de clientes que vivem mais”, pontua, com transparência.
Nesse sentido, ela esclarece que o seguro de vida não é mais um “seguro de morte”, ou seja, inclui serviços que podem ser usados em vida. “Por exemplo, quando uma pessoa tem um diagnóstico de uma doença grave, ela tem aquele capital assegurado: o valor ao qual os beneficiários teriam acesso em caso de falecimento pode ser antecipado.”
Essa estratégia atende a uma tendência que, para Luciana, é determinante: o imediatismo do consumidor. Ele até pode fazer planos de longo prazo, mas quer ter direito a utilizar o serviço pelo qual já está pagando quando necessário.
Imediatismo e hiperpersonalização
Em outros segmentos de mercado, essa urgência também é percebida – muitas vezes, acompanhada de outras características que ganharam evidência nos últimos anos. Nunes destaca a inquietude do consumidor diante de pontos de fricção ao longo da jornada – seja em uma loja, seja durante um procedimento médico, seja em uma transação bancária. A tolerância é cada vez menor. “Nós, consumidores, não queremos ter atritos e, mais do que isso, queremos antecipação das nossas necessidades”, argumenta.
A meta das empresas, nesse cenário, é a hiperpersonalização – que demanda coleta, gestão e estruturação de dados, além de um amplo conhecimento sobre o comportamento do consumidor. Por outro lado, não se pode usar informações de forma irrestrita: as estratégias exigem equilíbrio entre o que o consumidor deseja e o que ele (e a lei) permite. A linha, como afirma o executivo da Tel, é tênue.
As redes sociais mudaram o consumidor
Flavio Reis é Chief Data & AI Officer das Lojas Renner há cinco anos. Chegou à empresa, portanto, quando a demanda por digitalização estava no ápice, acelerada pela pandemia de COVID-19. “Houve um tempo em que o nosso cliente tinha como referência apenas as lojas físicas: tínhamos duas coleções por ano (primavera e verão; outono e inverno) e, de alguns anos para cá, principalmente com todo o impacto das redes sociais, da digitalização etc., esse comportamento mudou muito”, conta.
Bem mais imediatista, o cliente é influenciado por microtendências que surgem nas redes sociais. “Ele não quer ir à loja para se atualizar sobre uma tendência, para conhecer um novo produto, nem mesmo para experimentar uma roupa: as expectativas são muito diferentes”, diz Reis.
Nessa linha, é essencial também que a experiência seja integrada. “Ele vê algo que deseja, por exemplo, no TikTok e quer experimentar imediatamente. Caso tenha algum problema ao longo da jornada, ele quer solucionar digitalmente”, acrescenta. “Quase 10% das nossas vendas digitais são influenciadas por creators – anos atrás, isso seria inimaginável.”
O cliente passou a exigir mais
Alexsandra Reis, superintendente-executiva do Centro de Excelência do Cliente do Bradesco, aponta que as mudanças no comportamento do consumidor passaram a ser percebidas de forma mais contundente durante a pandemia, pois tudo teve de se tornar digital. “Esse movimento já crescia gradualmente, mas aquele momento foi crucial”, completa. Quando os serviços físicos foram inviabilizados, muitos planos de médio prazo passaram a ser de extrema urgência.
O desafio foi intenso, mas, como lembra Alexsandra, o processo resultou em mais conveniência e simplicidade para o cliente. Com isso, o consumidor se tornou ainda mais exigente… e vieram novas demandas, levando a experiência a outro patamar.
‘Expectativas líquidas‘
O cliente passou a analisar experiências, independentemente do segmento de mercado de cada empresa. “O Bradesco não é comparado só com outros bancos. Cada um que melhora a experiência amplia a perspectiva do cliente e faz com que ele tenha expectativas maiores.” A esse fenômeno, Luis Alt, sócio-fundador da Livework e mediador do painel, dá o nome de “expectativas líquidas”.
Em paralelo, Alexsandra menciona que a principalidade é uma das questões mais desafiadoras para quem atua no sistema financeiro: “Sabemos que ter uma conta corrente já não resulta necessariamente em transacionalidade”, explica. “O número de bancos cresceu, o acesso foi facilitado e, atualmente, 63% das pessoas transacionam em quatro ou cinco bancos. Apenas 8% dos consumidores concentram transações em um só banco.”
Outro dado que comprova a mudança de comportamento do consumidor no setor bancário é que, no Bradesco, 83% das transações são feitas no app. “Hoje o principal cliente que opta pela agência é o segmento de alta renda: o balcão da agência virou a mesa de negociação de consultoria.”