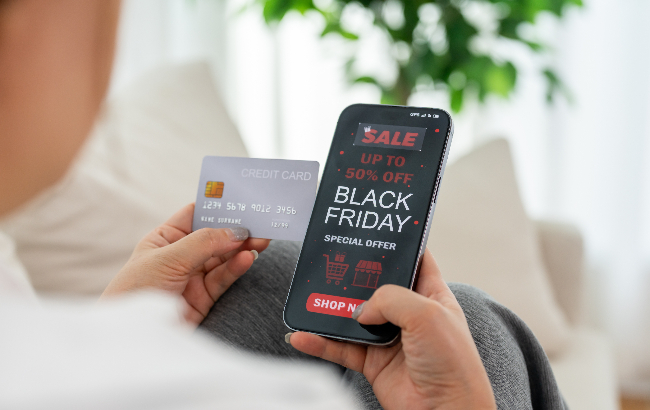
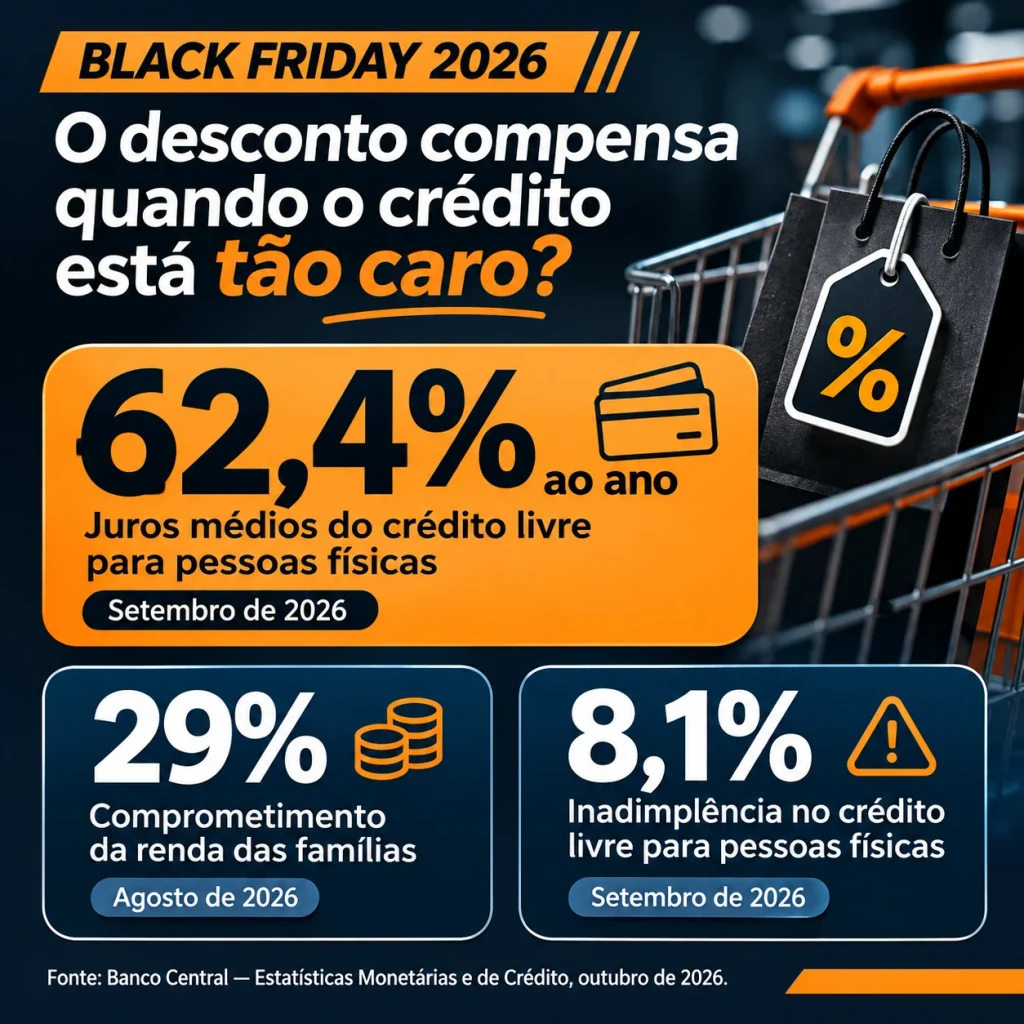
A Black Friday 2026 se aproxima em um cenário de crédito caro, avanço da inadimplência e maior comprometimento da renda das famílias brasileiras. Dados do Banco Central (BC) mostram que os juros médios das operações de crédito livre para pessoas físicas atingiram 62,4% ao ano em setembro, enquanto o comprometimento da renda familiar com dívidas chegou a 29% em agosto.
O cenário exige atenção ao custo total das compras, especialmente quando o consumidor pretende financiar produtos ou acumular prestações no cartão de crédito. Afinal, um desconto anunciado em novembro pode perder parte de sua vantagem quando os juros e as despesas dos meses seguintes entram na conta.
Segundo as Estatísticas Monetárias e de Crédito, divulgadas pelo BC em 29 de outubro, os juros do crédito livre para pessoas físicas aumentaram 0,6 ponto percentual em setembro e 3,7 pontos percentuais em 12 meses. A inadimplência nessa modalidade alcançou 8,1%, com crescimento de 1,2 ponto percentual na comparação anual.
Os indicadores ganham relevância diante da dimensão econômica da Black Friday. Em 2025, o comércio eletrônico brasileiro faturou R$ 4,76 bilhões apenas na sexta-feira promocional, crescimento de 11,2% em relação a 2024, segundo a Confi Neotrust. O número de pedidos avançou 28%, para 8,69 milhões, enquanto o tíquete médio recuou 12,8%, chegando a R$ 553,60.
Os resultados mostram que o crescimento das vendas ocorreu principalmente pelo aumento do volume de pedidos, e não pelo maior valor médio das compras. Para 2026, a combinação entre promoções, juros elevados e orçamento pressionado coloca o planejamento financeiro no centro das decisões de consumo.
Black Friday 2026: pontos-chave
- Juros elevados: a taxa média do crédito livre para pessoas físicas chegou a 62,4% ao ano em setembro, segundo o Banco Central.
- Renda comprometida: as famílias brasileiras destinavam 29% da renda mensal ao pagamento de dívidas em agosto.
- Inadimplência em alta: o índice chegou a 8,1% nas operações de crédito livre para pessoas físicas em setembro.
- Vendas em crescimento: o e-commerce faturou R$ 4,76 bilhões na Black Friday de 2025, alta de 11,2%, segundo a Confi Neotrust.
- Descontos sob risco: juros e encargos podem reduzir a economia obtida nas promoções.
- Atenção a 2027: especialistas recomendam avaliar o impacto das parcelas no orçamento de janeiro e fevereiro.
Crédito mais caro
Para Mariana Mantovani, fundadora da Boost Marketplace e especialista em comércio eletrônico, o aumento do volume de vendas não significa, necessariamente, maior rentabilidade para os varejistas. A combinação entre mais pedidos e queda do tíquete médio exige atenção aos resultados financeiros das campanhas promocionais.
“Mais transações não significam, automaticamente, mais lucro”, observa Mariana.
Foto: Divulgação
A taxa média de 62,4% ao ano considera operações de crédito livre contratadas por pessoas físicas, incluindo diferentes modalidades de financiamento. Não se trata, portanto, da taxa aplicada a todas as compras parceladas no comércio.
No conjunto das operações de crédito livre, envolvendo pessoas físicas e jurídicas, os juros médios chegaram a 49% ao ano em setembro. O indicador apresentou alta de 0,5 ponto percentual no mês e de 3,2 pontos percentuais em 12 meses.
Já a taxa média das novas contratações de crédito, considerando recursos livres e direcionados, alcançou 32,4% ao ano, com elevação de 0,2 ponto percentual em relação a agosto.
O Banco Central também registrou aumento de 6,8 pontos percentuais na taxa média do cartão de crédito rotativo em setembro. Essa modalidade é utilizada quando o consumidor não paga integralmente a fatura e financia parte do saldo devedor.
A situação é diferente das compras parceladas sem juros oferecidas pelos estabelecimentos comerciais. Nesse caso, não há cobrança explícita de juros sobre as prestações, desde que as faturas sejam pagas integralmente nos respectivos vencimentos.
Famílias mais endividadas
O endividamento das famílias com o Sistema Financeiro Nacional atingiu 50,1% em agosto de 2026, segundo o BC. O resultado representa aumento de 0,2 ponto percentual em relação a julho e de 1,2 ponto percentual em 12 meses.
O indicador relaciona o estoque das dívidas bancárias à renda acumulada das famílias. Isso não significa que metade dos brasileiros esteja inadimplente, mas revela a dimensão dos compromissos financeiros assumidos.
Outro indicador importante é o comprometimento da renda, que chegou a 29% em agosto, com aumento de 0,2 ponto percentual no mês e de 1,4 ponto percentual em 12 meses. O percentual representa a parcela da renda mensal destinada ao pagamento de juros e amortizações de dívidas.
Nesse cenário, as compras da Black Friday podem ampliar compromissos financeiros que já ocupam parte significativa do orçamento.
Para o economista Noé Santiago, da Anidea Soluções Financeiras, o consumidor deve avaliar não apenas o preço promocional, mas também os efeitos da compra sobre as despesas do início de 2027.
“Desconto bom é aquele que você consegue pagar sem comprometer o seu começo de ano. A pergunta não é apenas se o produto está barato, mas se aquela compra cabe no orçamento”, afirma.
Foto: Divulgação
A conta chega em janeiro
O parcelamento pode facilitar a aquisição de produtos de maior valor, mas também prolonga o impacto financeiro das compras realizadas em novembro.
Prestações de televisores, celulares, eletrodomésticos e presentes podem coincidir com despesas recorrentes e compromissos típicos do início do ano, como tributos e material escolar, conforme a realidade de cada família.
Santiago alerta que o consumidor precisa observar o conjunto das parcelas, e não apenas o valor individual de cada prestação.
“A pessoa parcela a televisão, depois o celular e os presentes. Cada prestação parece leve, mas todas chegam juntas na fatura. Antes de assumir outra parcela, é preciso abrir o cartão e verificar quanto da renda dos próximos meses já está comprometido”, orienta.
O economista também recomenda cautela ao antecipar recursos que ainda não foram recebidos, como décimo terceiro salário, bônus e comissões.
“A parcela precisa caber no orçamento de janeiro e fevereiro, não apenas no de novembro. Contar com um dinheiro que ainda não entrou aumenta o risco de faltar recurso para compromissos que já estavam previstos”, acrescenta.
Inadimplência avança
A inadimplência nas operações de crédito livre para pessoas físicas atingiu 8,1% em setembro, com aumento de 0,1 ponto percentual no mês e de 1,2 ponto percentual em 12 meses.
O indicador considera operações com pagamentos em atraso superior a 90 dias.
No conjunto do Sistema Financeiro Nacional, incluindo famílias e empresas e diferentes modalidades de crédito, a inadimplência ficou em 5% em setembro. Já nas operações de crédito destinadas exclusivamente às famílias, considerando recursos livres e direcionados, o percentual foi de 6%.
Os resultados evidenciam a importância de distinguir os diferentes indicadores. Embora todos estejam relacionados ao comportamento do crédito, cada um considera modalidades e públicos específicos.
Para Rodrigo Mandaliti, presidente do Instituto de Gestão de Excelência Operacional em Cobrança (IGEOC), o risco está em avaliar cada compra isoladamente, sem considerar os compromissos financeiros já assumidos.
“O consumidor precisa olhar além do valor da prestação e entender como aquele compromisso vai afetar sua capacidade de pagamento nos próximos meses. Uma parcela aparentemente pequena pode pesar quando se soma às demais despesas”, afirma.
Quando o desconto desaparece
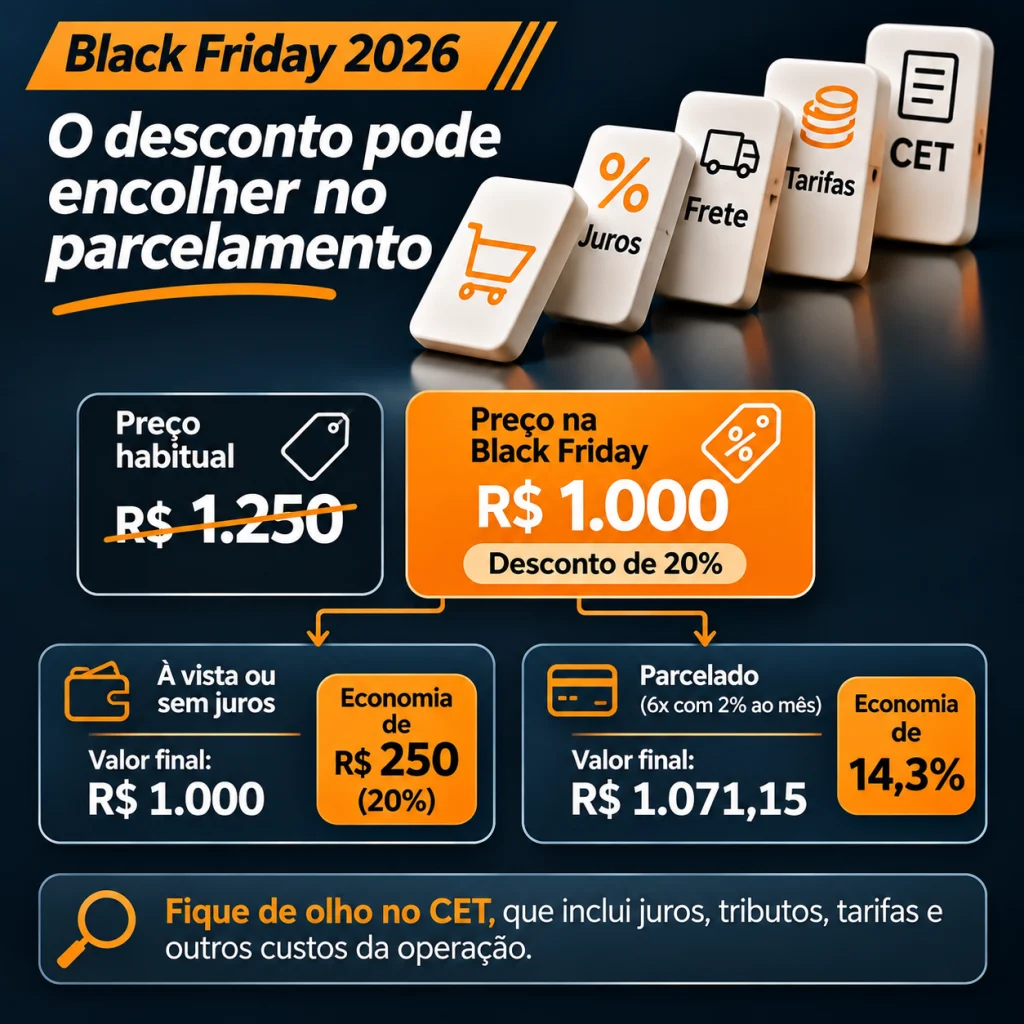
O preço anunciado durante a Black Friday não representa necessariamente o valor final da compra. Juros, tarifas, frete e outras despesas podem reduzir a vantagem econômica de uma promoção.
Considere um produto vendido habitualmente por R$ 1.250 e anunciado por R$ 1.000 durante a Black Friday. Nesse caso, o desconto inicial é de 20%.
Se o consumidor pagar R$ 1.000 à vista ou em parcelas sem juros, preservará a redução de R$ 250, desde que não existam custos adicionais.
Entretanto, se financiar os R$ 1.000 em seis prestações iguais, com juros hipotéticos de 2% ao mês, o custo total será de aproximadamente R$ 1.071,15. Assim, o desconto efetivo em relação ao preço habitual cairá para cerca de 14,3%.
A simulação é ilustrativa e não corresponde à taxa média de uma modalidade específica divulgada pelo Banco Central. O valor efetivamente pago depende das condições contratadas e dos encargos aplicáveis.
Por isso, o consumidor deve observar o Custo Efetivo Total (CET) da operação, que incorpora juros, tributos, tarifas e outros custos previstos no financiamento.
O que avaliar antes de comprar?
Além de comparar preços, o consumidor deve verificar se as parcelas cabem no orçamento dos próximos meses, especialmente quando já existem financiamentos e outras obrigações financeiras.
Mandaliti recomenda estabelecer um limite total de gastos, pesquisar o histórico de preços e comparar as condições de pagamento à vista e a prazo.
Também é importante considerar despesas adicionais, como frete e instalação, que podem alterar o custo final da aquisição.
O presidente do IGEOC chama atenção para o risco de recorrer ao crédito rotativo para manter o consumo. “Uma boa compra não é apenas aquela que tem o menor preço, mas aquela que faz sentido para a necessidade do consumidor e para sua realidade financeira. A Black Friday deve ser uma oportunidade de economizar, não de se endividar”, conclui.
Com juros elevados, inadimplência em crescimento e renda comprometida, a Black Friday 2026 exige uma análise que ultrapassa os percentuais de desconto. A vantagem de uma promoção depende tanto do preço anunciado quanto da capacidade de pagar pela compra sem ampliar o desequilíbrio financeiro.