O Banco Central aprovou três resoluções que alteram a forma como instituições financeiras poderão oferecer crédito, informar custos e avaliar a capacidade de pagamento dos consumidores. Publicadas em 23 de outubro de 2026, as normas reforçam a prevenção ao superendividamento e estabelecem novas exigências de transparência, consentimento e responsabilidade na concessão de empréstimos.
O que muda para o consumidor?
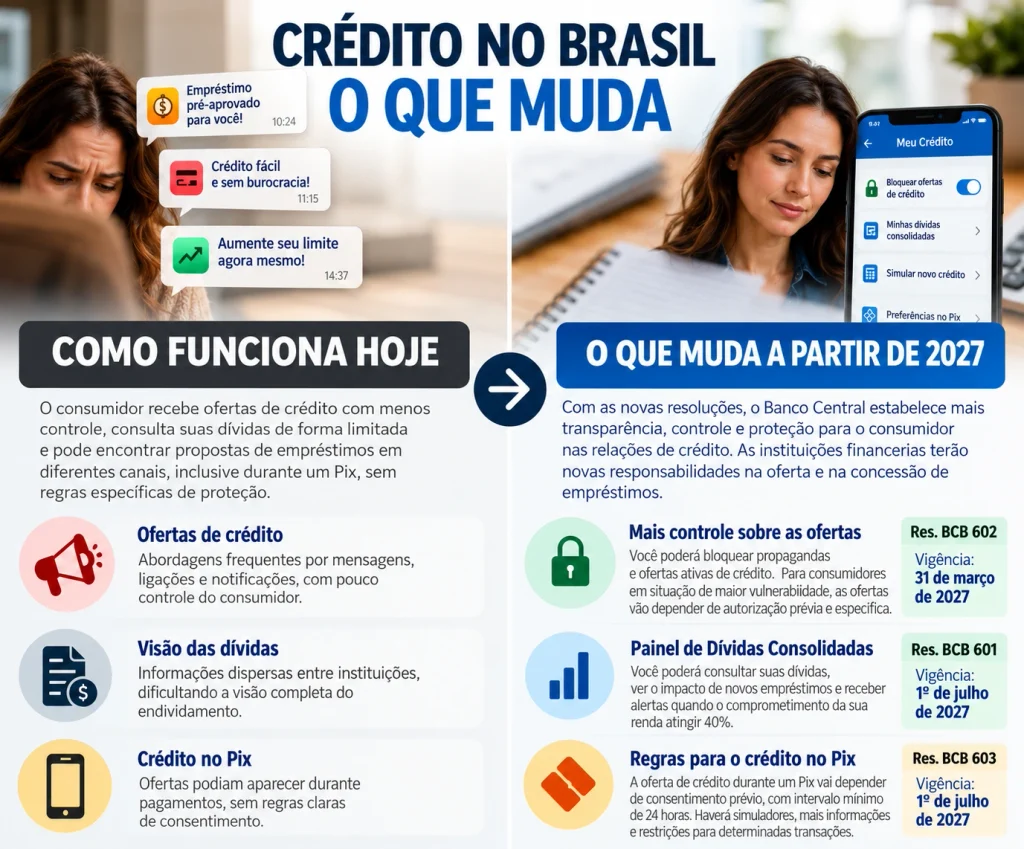
- Bancos terão de disponibilizar mecanismos para bloquear propagandas e ofertas ativas de crédito.
- Consumidores em situação de maior vulnerabilidade financeira receberão proteção adicional contra ofertas inadequadas.
- Um novo painel permitirá visualizar dívidas, parcelas e comprometimento da capacidade de pagamento.
- Antes da contratação de crédito, as instituições financeiras deverão apresentar simulações e alertas sobre riscos financeiros.
- A oferta de crédito durante um Pix dependerá de autorização prévia, com intervalo mínimo de 24 horas para produzir efeitos.
As medidas foram estabelecidas pelas Resoluções BCB 601, 602 e 603. As principais obrigações começam a valer entre março e julho de 2027.
Por que o BC mudou as regras?
A iniciativa ocorre em um cenário no qual o acesso ao crédito convive com dificuldades de pagamento e elevados níveis de endividamento das famílias.
O Relatório de Cidadania Financeira 2025, do próprio Banco Central, registrou que o comprometimento médio da renda com operações de crédito com juros chegou a 24,7% em dezembro de 2024, entre tomadores com renda mensal de até 20 salários mínimos.
O levantamento também mostrou diferenças entre grupos da população. O comprometimento médio atingiu 25,3% entre mulheres e 26% entre pessoas de 35 a 60 anos.
Os números ajudam a compreender o desafio regulatório: ampliar o acesso a serviços financeiros sem incentivar contratações incompatíveis com a capacidade de pagamento.
A discussão também envolve a maneira como os produtos são oferecidos. Na jornada digital, empréstimos podem ser apresentados por notificações, mensagens personalizadas e ofertas incorporadas às funcionalidades dos aplicativos.
Embora esses mecanismos facilitem o acesso ao crédito, também podem estimular decisões rápidas, especialmente quando o consumidor não dispõe de informações suficientes sobre o custo total da operação e suas consequências para o orçamento.
É justamente nesse momento anterior à contratação que as novas normas pretendem atuar.
É possível bloquear ofertas de crédito?
Sim. A Resolução BCB 602 determina que as instituições disponibilizem mecanismos de autorização seletiva para propagandas e ofertas ativas individuais de produtos e serviços financeiros.
Na prática, o cliente deverá ter maior controle sobre as abordagens comerciais que recebe. A autorização poderá ser revogada a qualquer momento, com efeito imediato.
As instituições também deverão informar periodicamente sobre a possibilidade de revogação.
A norma estabelece proteção reforçada para consumidores que demandem atenção qualificada. Nesse grupo, as ofertas ativas dependerão de autorização prévia, inequívoca e específica para cada modalidade.
Além disso, ficarão restritas a operações destinadas a melhorar as condições financeiras existentes, como renegociação, portabilidade ou migração de saldos para produtos mais vantajosos, sem oferta de recursos adicionais.
A restrição não significa que essas pessoas estarão proibidas de buscar crédito por iniciativa própria. O objetivo é limitar a abordagem ativa realizada pelas instituições em circunstâncias de maior risco.
Quem é financeiramente vulnerável?
A regulamentação estabelece critérios mínimos para identificar clientes que necessitam de proteção adicional.
Entre os fatores estão a renda disponível após despesas essenciais, as obrigações financeiras assumidas, a idade, o nível de escolaridade e a utilização persistente de modalidades de crédito mais onerosas.
A Resolução 602 considera persistente, por exemplo, a utilização do rotativo ou do parcelamento da fatura do cartão em três ou mais faturas durante seis meses.
Outro indicador é a existência de saldo devedor vencido por 90 dias ou mais.
Esses critérios não devem ser confundidos com uma classificação automática de todos os idosos, consumidores de baixa renda ou usuários de cartão de crédito como incapazes de contratar empréstimos.
A avaliação deverá considerar as circunstâncias previstas na regulamentação e os critérios objetivos adotados pelas instituições.
A mudança traz uma questão importante para a experiência do consumidor: como identificar vulnerabilidades sem produzir discriminação ou restringir indevidamente o acesso a serviços financeiros?
A resposta dependerá, em parte, da implementação das políticas de avaliação, dos controles internos e da fiscalização.
Como funcionará o painel de dívidas?
A Resolução BCB 601 determina a disponibilização de um ambiente eletrônico para consulta das obrigações financeiras do consumidor.
O Painel de Dívidas Consolidadas deverá reunir informações como saldo devedor, parcelas futuras, valores vencidos, evolução das dívidas e comprometimento da capacidade mensal de pagamento.
Também deverá permitir a visualização de contratos, documentos descritivos do crédito e opções de amortização ou liquidação antecipada de operações mantidas na própria instituição.
Na primeira etapa, o painel reunirá principalmente as dívidas existentes na instituição responsável pela ferramenta. Posteriormente, incorporará informações do Sistema de Informações de Créditos, o SCR, e do Open Finance, observadas as regras de acesso e consentimento.
Portanto, o painel não nascerá necessariamente com uma visão completa de todas as dívidas do consumidor.
Essa distinção é importante para evitar a expectativa de que, já em julho de 2027, qualquer aplicativo bancário apresentará automaticamente todas as obrigações financeiras mantidas em diferentes instituições.
Quanto restará da renda?
O banco terá de mostrar quanto sobrará do salário?
A resposta é sim. Antes da contratação de crédito, a instituição deverá apresentar uma simulação dos custos e do impacto financeiro da operação.
A ferramenta deverá informar o valor das parcelas, o percentual da capacidade mensal de pagamento comprometido e o valor residual disponível após considerar as obrigações existentes e a nova contratação.
Também deverá apresentar uma representação gráfica da evolução futura das dívidas.
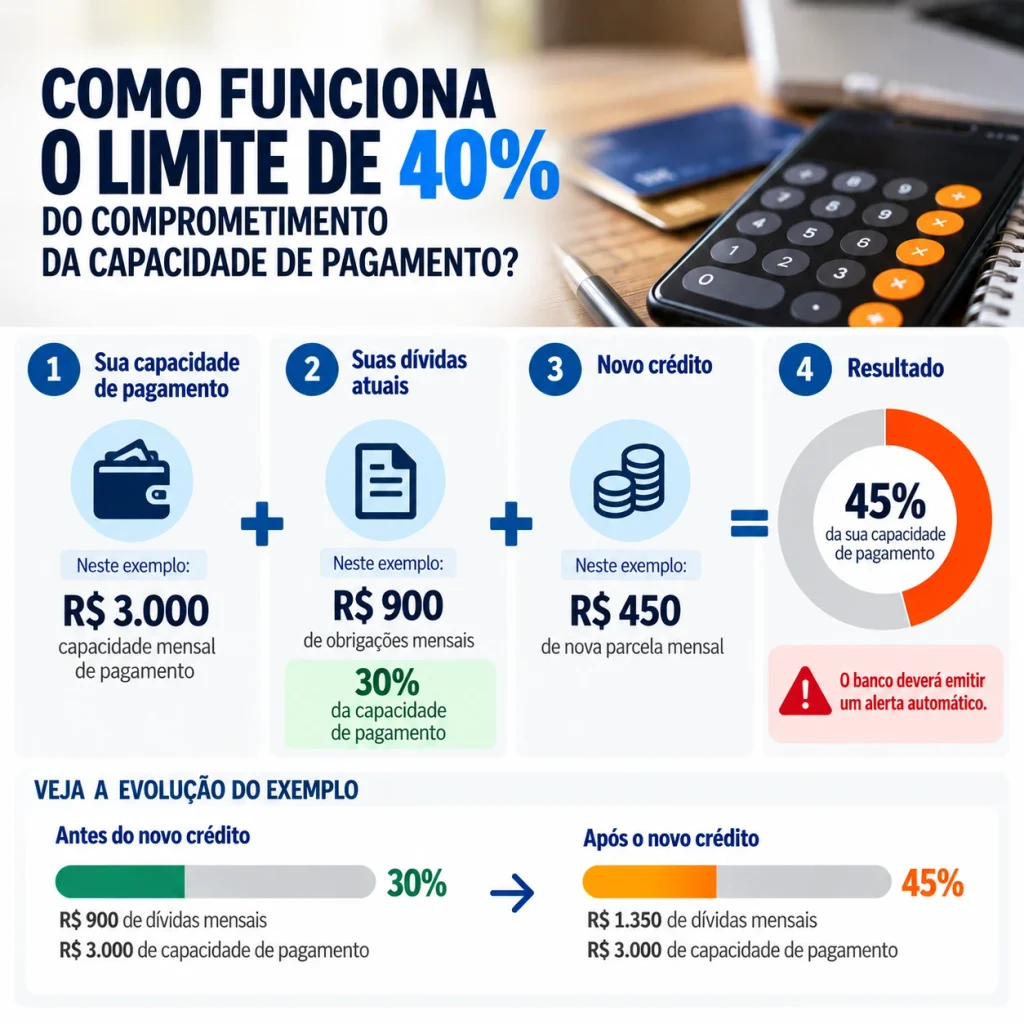
Imagine um consumidor com capacidade mensal de pagamento calculada em R$ 3 mil e obrigações financeiras de R$ 900 por mês. Nesse exemplo hipotético, 30% de sua capacidade já está comprometida. Se contratar um empréstimo com prestação mensal de R$ 450, o comprometimento passará para 45%.
A simulação deverá permitir que o consumidor visualize esse impacto antes de concluir a contratação.
O exemplo é ilustrativo. A capacidade mensal de pagamento considerada pelas instituições não corresponde necessariamente ao salário bruto, pois deverá observar critérios específicos e informações sobre a situação financeira do cliente.
Limite de 40% impede novos empréstimos?
Não necessariamente.
A Resolução 601 determina a emissão de alertas automáticos quando o comprometimento da capacidade mensal de pagamento atingir 40%.
Também exige alertas quando houver indícios de endividamento desproporcional ou quando a oferta e a contratação estiverem em desacordo com a avaliação de adequação do crédito ao perfil ou com a capacidade efetiva de pagamento.
Entretanto, a regra dos 40% não estabelece, por si só, uma proibição geral de concessão de crédito acima desse patamar.
O percentual funciona como um dos parâmetros para alertar o consumidor sobre riscos financeiros.
A distinção é fundamental: o Banco Central está ampliando mecanismos de prevenção e informação, mas isso não elimina a necessidade de avaliação individualizada nem substitui as demais regras aplicáveis à concessão responsável de crédito.
O que muda no crédito via Pix?
A Resolução BCB 603 estabelece regras específicas para a oferta de crédito durante a iniciação de uma transferência Pix.
A operação continuará permitindo que o destinatário receba o valor integral e instantaneamente. Para o pagador, entretanto, poderá existir uma obrigação de crédito a ser quitada posteriormente, em uma ou mais parcelas, com os encargos contratados.
Uma das principais mudanças é a exigência de autorização prévia para receber essas ofertas. Essa autorização somente produzirá efeitos 24 horas após a manifestação do usuário e poderá ser retirada a qualquer momento, com efeito imediato.
A norma também proíbe ofertas de crédito em valor superior ao da transação Pix e durante operações agendadas ou realizadas com finalidade de saque ou troco.
As instituições que oferecerem essa modalidade deverão disponibilizar simuladores e ambientes para consulta das operações contratadas.
Outro ponto importante envolve a devolução de valores. Quando um Pix associado a crédito for devolvido, inclusive por meio do Mecanismo Especial de Devolução, o valor recebido deverá ser destinado à liquidação antecipada, total ou parcial, da operação de crédito correspondente.
O objetivo é impedir que a devolução do pagamento fique desconectada da dívida que financiou a transação.
O que muda para as instituições financeiras?
As novas exigências vão além da apresentação de informações nos aplicativos.
As instituições terão de adaptar políticas de concessão, mecanismos de consentimento, canais de atendimento, controles internos e sistemas utilizados para avaliar a situação financeira dos clientes.
Também deverão preservar registros que permitam demonstrar o cumprimento das obrigações regulatórias.
A Resolução 601 exige a manutenção de dados e documentos por pelo menos cinco anos e determina a indicação de um diretor responsável pelo cumprimento das obrigações.
O alcance das regras também merece atenção nas operações realizadas por terceiros que atuem em nome das instituições, inclusive correspondentes bancários e modelos de Banking as a Service.
Isso significa que a implementação não depende apenas das áreas responsáveis pela concessão de crédito. Também envolve tecnologia, experiência do cliente, compliance, comunicação e governança.
Do ponto de vista operacional, um dos desafios será transformar informações financeiras complexas em ferramentas compreensíveis, acessíveis e efetivamente úteis.
Transparência evita o superendividamento?
A ampliação das informações disponíveis representa um avanço na prevenção de contratações inadequadas. Entretanto, a eficácia das medidas dependerá de como serão implementadas.
Um simulador pode apresentar corretamente o valor de uma prestação sem que o consumidor compreenda plenamente os riscos de comprometer sua renda durante vários meses.
Da mesma forma, uma autorização formal pode cumprir requisitos técnicos sem necessariamente representar uma decisão suficientemente esclarecida, caso a jornada digital seja confusa.
Por isso, a experiência do cliente será um dos pontos centrais da implementação.
A clareza das informações, a facilidade para recusar ofertas, a acessibilidade das ferramentas e a capacidade de identificar situações de risco poderão determinar se as novas exigências resultarão em proteção efetiva.
O desafio das instituições será conciliar a oferta de produtos financeiros com uma avaliação responsável das necessidades e possibilidades de cada consumidor.
Quando as novas regras entram em vigor?
As principais obrigações terão implementação escalonada.
A Resolução 602, relacionada à autorização seletiva e às ofertas ativas de crédito, entra em vigor em 31 de março de 2027.
Já as Resoluções 601 e 603, que tratam respectivamente do Painel de Dívidas Consolidadas e da oferta de crédito durante transações Pix, entram em vigor em 1º de julho de 2027.
A ampliação obrigatória do painel para informações do SCR e do Open Finance ocorrerá em etapa posterior, conforme os prazos e requisitos estabelecidos na regulamentação.
Até lá, as instituições deverão adaptar seus sistemas, processos e políticas internas.