No banco BV, a Inteligência Artificial já participa de 85% da gestão da principal carteira de inadimplência de curto prazo, que reúne clientes com atrasos entre cinco e 15 dias. O avanço faz parte do programa Cobrança 5.0, que elevou para 48% a taxa de recuperação de crédito, acima da média histórica de 44% registrada por operadores humanos.
O índice considera a atuação de agentes autônomos de IA em negociações realizadas por voz e texto. Segundo o BV, a expectativa é chegar a 53% até o fim do ano, superando os 51% registrados pelos profissionais de melhor desempenho da operação.
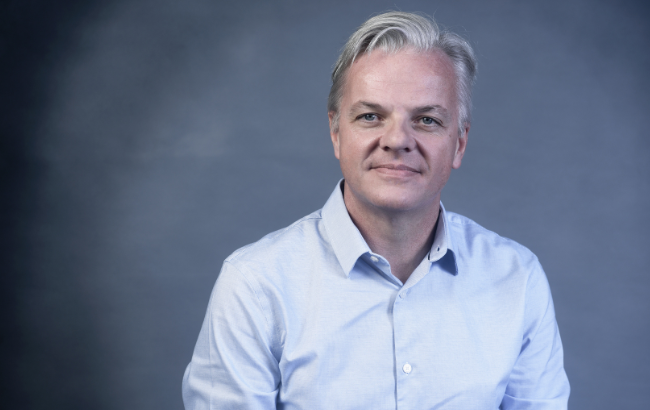
Para Alexandre Zimath, diretor de clientes do banco BV, porém, o avanço da tecnologia não deve ser medido apenas pelo volume de interações automatizadas. “A primeira pergunta não é quantos atendimentos conseguimos automatizar, mas quantas necessidades conseguimos resolver”, afirma.
A instituição acompanha, além da eficiência, indicadores como resolutividade, satisfação, esforço do cliente, reincidência de contatos e necessidade de transferência para atendimento humano. A avaliação busca evitar que uma automação reduza o trabalho operacional do banco, mas aumente o esforço do consumidor.
“Se automatizamos uma interação, mas o cliente precisa voltar, mudar de canal ou repetir sua história, automatizamos o contato, mas não melhoramos a experiência”, diz Zimath. “Eficiência é uma consequência importante, mas o objetivo principal é aumentar resolução e reduzir esforço”, complementa.
IA expõe problemas escondidos
A experiência do BV também mostrou que ampliar a Inteligência Artificial exige mudanças que vão além da implementação de uma nova tecnologia. Ao levar a IA generativa para 100% do atendimento inicial via WhatsApp, o banco identificou diferenças nas informações disponíveis para uma mesma situação e conteúdos distribuídos em diferentes fontes.
“O principal aprendizado é que colocar IA em escala exige muito mais do que uma boa tecnologia”, afirma o executivo. Segundo ele, dados, conteúdos, processos, regras e responsabilidades precisam estar organizados para que a Inteligência Artificial consiga oferecer respostas consistentes.
A expansão também levou o banco a rever a relação entre agentes de IA e equipes humanas. O desenho precisa estabelecer quais demandas podem ser resolvidas pela tecnologia, em quais situações ocorre a transferência para uma pessoa e como o histórico da conversa será preservado.
Para o cliente, a expectativa é que essa complexidade fique nos bastidores. “Ele [cliente] quer uma resposta simples, correta e que resolva seu problema”, afirma Zimath. O comportamento observado pelo banco também indica uma rápida adaptação dos consumidores quando a interação é objetiva e resolve a demanda. Na avaliação do executivo, em muitas situações o cliente não busca necessariamente falar com uma pessoa, mas solucionar um problema.
Ao mesmo tempo, as conversas com a IA passaram a funcionar como fonte de informação para identificar falhas nas próprias jornadas. “Cada interação deixa de ser apenas atendimento e passa a ser também uma fonte de inteligência para redesenhar processos, conteúdos, produtos e jornadas”, afirma.
Cobrança entra em uma nova etapa
A evolução da IA também chega à cobrança pelo WhatsApp. Para o BV, a mudança não deve representar apenas a substituição de um canal por outro. A intenção é combinar dados, contexto e Inteligência Artificial para adaptar a comunicação à situação de cada consumidor.
A cobrança é uma das áreas em que essa personalização ganha maior relevância, já que envolve uma situação financeira sensível. Por isso, segundo Zimath, o uso de tecnologia precisa respeitar os limites e as regras desse tipo de interação.
“Não queremos simplesmente trocar um canal de cobrança por outro. Queremos usar dados, contexto e IA para tornar a jornada mais simples, mais personalizada e mais resolutiva, respeitando, naturalmente, os limites e as regras desse tipo de interação”
A expectativa é que a IA também permita identificar sinais de dificuldade antes que o atraso se agrave. Com isso, o banco pretende ampliar a atuação antecipada sobre possíveis problemas, além de trabalhar na recuperação de valores já em atraso.
Quando não abordar o cliente
O avanço do uso de dados traz, ao mesmo tempo, uma questão para as instituições financeiras: até que ponto antecipar necessidades pode fazer o consumidor perceber a relação como invasiva?
Para Zimath, o limite está no benefício gerado para o próprio cliente. “Antes de usar um dado, a pergunta deveria ser muito simples: isso ajuda o cliente ou ajuda apenas o banco?”, afirma.
O executivo defende que conhecer melhor o consumidor não significa utilizar todas as informações disponíveis. O contexto e o momento da pessoa precisam ser considerados, inclusive para definir quando uma abordagem não deve acontecer.
A mesma preocupação aparece na definição das jornadas que serão automatizadas. O BV considera a relevância para o cliente, o impacto para o negócio e pontos de fricção como esforço, demora, falhas, abandono e contatos recorrentes.
Antes de automatizar, a instituição procura identificar a origem da necessidade. Se existe uma falha na jornada, a prioridade deve ser corrigi-la antes de criar uma nova camada de tecnologia. “Automação não é o objetivo; resolução é”, afirma Zimath.
Crédito também passa por simplificação
O uso de dados e tecnologia não está restrito ao atendimento e à cobrança. Na jornada de financiamento de veículos, o BV reduziu em 49% o tempo de preenchimento das propostas de crédito para lojistas.
O fluxo passou de oito para duas telas, enquanto a simulação teve o número de campos reduzido de seis para dois. O sistema também reaproveita dados e informações cadastrais já disponíveis, evitando que o lojista tenha de preencher novamente informações que o banco já possui.
Após a aprovação, clientes do BV também podem concluir a etapa de captura sem preencher novamente determinados dados, reduzindo o tempo necessário para finalizar a contratação.
“Não tentamos transformar todas as jornadas ao mesmo tempo. Priorizamos aquelas que são mais determinantes para a relação do cliente com o banco, considerando a relevância para o cliente, o impacto para o negócio e os pontos de fricção existentes — esforço, demora, falhas, abandono e contatos recorrentes”, diz.
CRM deixa de olhar apenas para campanhas
Para os próximos anos, o BV prevê uma mudança na forma como empresas utilizam CRM. Na visão de Zimath, os sistemas tendem a deixar de ser orientados principalmente por campanhas e produtos para apoiar uma gestão contínua da relação com cada cliente.
Nesse modelo, dados e IA podem ajudar a definir a próxima ação a partir do contexto do consumidor. Essa ação pode ser uma oferta, um serviço, uma tentativa de antecipar uma necessidade ou a resolução de um problema. Também pode significar não realizar nenhuma abordagem.
No atendimento, o executivo prevê agentes de IA especializados e coordenados entre si, enquanto a experiência do cliente permanece integrada, independentemente da área ou do canal utilizado.
Para sustentar esse modelo, empresas precisarão combinar dados confiáveis, integração tecnológica e processos estruturados. A mudança também alcança a gestão, que passa a considerar as necessidades e jornadas do cliente como referência para organizar produtos e serviços.
“A tecnologia será um grande habilitador, mas a vantagem competitiva estará em quem conseguir utilizá-la para construir relações mais relevantes e gerar valor para o cliente e para o negócio”, afirma.
CONAREC 2026
A relação entre Inteligência Artificial e experiência do cliente também estará entre os temas do CONAREC 2026, que reúne executivos e especialistas para discutir os caminhos da CX diante das novas tecnologias. Alexandre Zimath, diretor de clientes do banco BV, é um dos nomes confirmados na programação do evento. Para saber mais clique aqui.