Durante um ano, um advogado especializado em ações relacionadas ao crédito consignado esteve entre os maiores litigantes contra o Bradesco, com cerca de 5 mil a 6 mil processos na base do banco. No ano seguinte, esse volume chegou a zero. “A redução de custo é tremenda”, afirma Felipe Junqueira, gerente jurídico do Bradesco.
O resultado não veio de uma mudança na lei. Veio de investigação, cruzamento de documentos e notícias-crime apresentadas às autoridades. E também de uma constatação: a ferramenta que alimenta o problema é a mesma que pode resolvê-lo.
“Tecnologia, inclusive, é um dos elementos que têm simplificado a litigância abusiva”, observou Martha Sittioni, sócia da área Trabalhista do CMT Advogados, que mediou painel sobre o tema durante a Fenalaw 2026. Redução de tempo e custo na produção de peças, petições massificadas e testes constantes de quais argumentos passam com mais facilidade nos tribunais. “Nós precisamos nos valer daquela ideia de antídoto desenvolvido com base no próprio veneno”, complementou.
O impacto econômico da litigância abusiva
Para Ricardo Fortes, diretor executivo jurídico do Banco Pan e do BTG Pactual, tratar a litigância abusiva como questão exclusivamente processual é um erro de diagnóstico. “É um problema que parece jurídico, mas na verdade é um problema econômico e social”, afirmou.
Os números sustentam a tese. A judicialização consome cerca de 1,3% do PIB brasileiro, proporção superior ao que o País investe em saneamento básico, e as custas pagas pelas partes estão longe de cobrir essa conta. As ações de consumo representam cerca de 10% dos litígios no Brasil, e 58% delas são movidas contra instituições financeiras, de acordo com os dados apresentados por Ricardo.
No Pan, a estimativa é que 40% da carteira de varejo tenha indícios de litigância abusiva, concentrados em apenas 3% dos advogados já catalogados pelo banco. Em estados como Maranhão e Piauí, o índice chega a 70%. “São mais ações ilegítimas do que legítimas”, disse.
Daniel Marques, presidente da Associação Brasileira de Lawtechs e Legaltechs (AB2L), aponta o incentivo por trás desse volume. “Infelizmente, a litigância abusiva no Brasil não há penalidade.” Ele contrasta o cenário com o de Londres, onde um advogado perdeu o direito de exercer a profissão por não pagar o metrô. “Aqui a gente vê advogados que usam documento falso, procuração falsa, o mesmo documento em vários processos, e a vida segue.”
Até instrumentos criados para ampliar o acesso à Justiça entram nessa engrenagem. Daniel citou um estudo sobre a justiça gratuita em São Paulo que identificou uma ampla maioria de beneficiários de classe média alta, muitos deles em ações contra companhias aéreas. “O direito é muito autorreferencial, vai pouco para a realidade. E nós, advogados, ficamos nessa discussão etérea, platônica, e não vamos aos dados.”
Do outro lado da petição, muitas vezes está alguém que também sai perdendo. “O próprio autor da ação, de certa forma, é uma vítima também. Muitas vezes, ele sequer sabe o que está sendo objeto de postulação. Ele não tem conhecimento técnico e acaba gerando aqui uma dificuldade ainda maior desses instrumentos informativos”, ponderou Martha.
Seguir o rastro até a causa raiz
No Bradesco, a virada começou com uma pergunta simples: como reduzir a entrada de novas ações sem fechar a porta para quem tem razão? “A gente não quer impedir o acesso à Justiça. A gente precisa combater a má advocacia”, resumiu Felipe.
O primeiro achado foi revelador. Entre 98% e 99% das demandas analisadas eram julgadas improcedentes. “Não tinha custo para a parte, mas para nós tem”, explicou. Mesmo vencendo, o banco arcava com escritórios contratados, estrutura administrativa e custo operacional.
A resposta foi montar uma equipe multidisciplinar de inteligência, apoiada por IA na identificação de documentos falsos ou reutilizados, e um time criminal para levar às autoridades os casos com indícios de fraude processual e estelionato. À medida que as investigações avançavam, as entradas desses grandes litigantes despencavam.
A frente seguinte veio das redes sociais. O monitoramento de marca feito pelo marketing do banco passou a encaminhar ao jurídico vídeos de advogados que usam o logo do Bradesco para atrair clientes, muitos deles produzidos com IA. O protocolo começa com notificação extrajudicial e denúncia na plataforma. “Muitas vezes esses advogados parecem seguros de uma determinada impunidade”, disse Felipe. Quando não há recuo, o banco ajuíza ação inibitória e faz representação na OAB.
Em um dos casos, a liminar foi confirmada em sentença, com um entendimento que Felipe fez questão de destacar: “A liberdade de expressão não protege o uso abusivo da marca de terceiro, nem a divulgação de acusações genéricas depreciativas como instrumento de promoção profissional.”
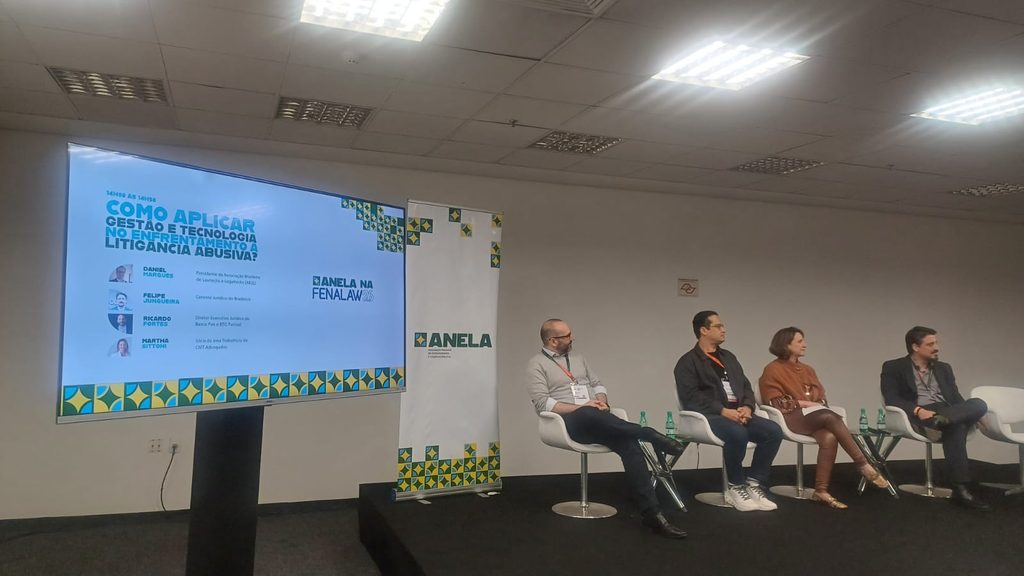
Foto: Consumidor Moderno
Quando a boa-fé vira combustível
Nem toda solução segue a intuição. No financiamento de veículos do Pan, 80% das ações são revisionais, e 60% dos autores estão inadimplentes. Até aí, nada fora do esperado em um país endividado. O que chamou a atenção foi o momento da inadimplência: boa parte dos clientes tinha parado de pagar uma ou duas parcelas imediatamente antes de entrar com a ação.
A investigação levou aos perfis de advogados no Instagram e no TikTok, orientando pessoas a suspender os pagamentos para facilitar a revisional. A peça que faltava estava dentro do próprio banco. Como a carteira revisional sempre foi tratada como fonte de recuperação de crédito, a política era conciliar e oferecer descontos generosos.
O advogado entendia a mecânica: entrar com a ação, esperar alguns meses e receber uma proposta de acordo. “A intuição é acordo, é solução consensual. Mas esse caso era exatamente o contrário.”
A resposta foi tolerância zero. O cliente que procura o banco pelos canais de atendimento continua tendo acesso a desconto. Quem escolhe a revisional como atalho encontra uma política de acordos muito mais restritiva.
Ninguém bate à porta antes do juiz
O mesmo olhar sobre dados deu origem ao caso paradigma do Tema 1396 no Superior Tribunal de Justiça, que discute se o consumidor precisa procurar os canais da empresa antes de ir à Justiça. Ao cruzar os CPFs dos autores de ações com todos os registros de ouvidoria, SAC e atendimento, o Pan descobriu que três em cada quatro não haviam feito nenhum contato com o banco nos 12 meses anteriores ao processo.
Entre os que haviam feito algum contato, apenas 6% reclamaram do mesmo assunto que depois levaram ao Judiciário. “Os fornecedores não têm bola de cristal”, afirmou Ricardo. “Como é que a gente vai falar de mediação, de soluções consensuais, se a reclamação nunca sequer apareceu?”, questionou.
A máquina olha o processo, a pessoa decide
Para Ricardo, a IA resolve uma limitação histórica do contencioso de massa: a impossibilidade de analisar caso a caso. Com ferramentas treinadas para buscar indícios de fraude documental, cada ação pode ser avaliada individualmente. “Talvez pela primeira vez a gente tenha uma ferramenta que vira o jogo”, diz. “A gente consegue enxergar a litigância abusiva não sob a ótica do advogado que está do outro lado, mas do processo em si.” Sem indícios, a causa é tratada como legítima. Com indícios, recebe o rigor que o problema exige.
Daniel lembrou que a tecnologia, sozinha, não define o resultado. “Sem tecnologia a gente não inova, mas só com tecnologia a gente não inova. É necessário também pensar um novo modelo de cultura, um novo modelo de gestão.”
O debate foi encerrado com a validação de que abusos precisam ser combatidos. “A inteligência está aí, toda a tecnologia está aí, e deve ser objeto de validação e uso. Mas uso responsável, que é o principal dos pontos”, concluiu Martha.