Ter muitos dados sobre o consumidor já não é suficiente. O desafio agora é fazer com que essas informações acompanhem o cliente ao longo de toda a jornada, permitindo que ele mude de canal sem precisar recomeçar a conversa. No setor financeiro, essa continuidade ganha uma camada adicional de complexidade, já que precisa combinar personalização, segurança e capacidade de resolução.
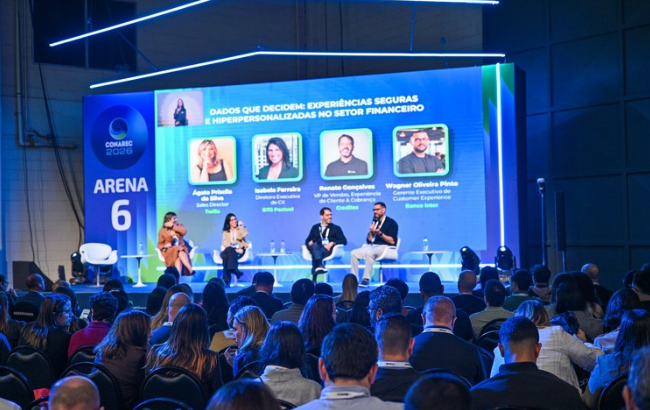
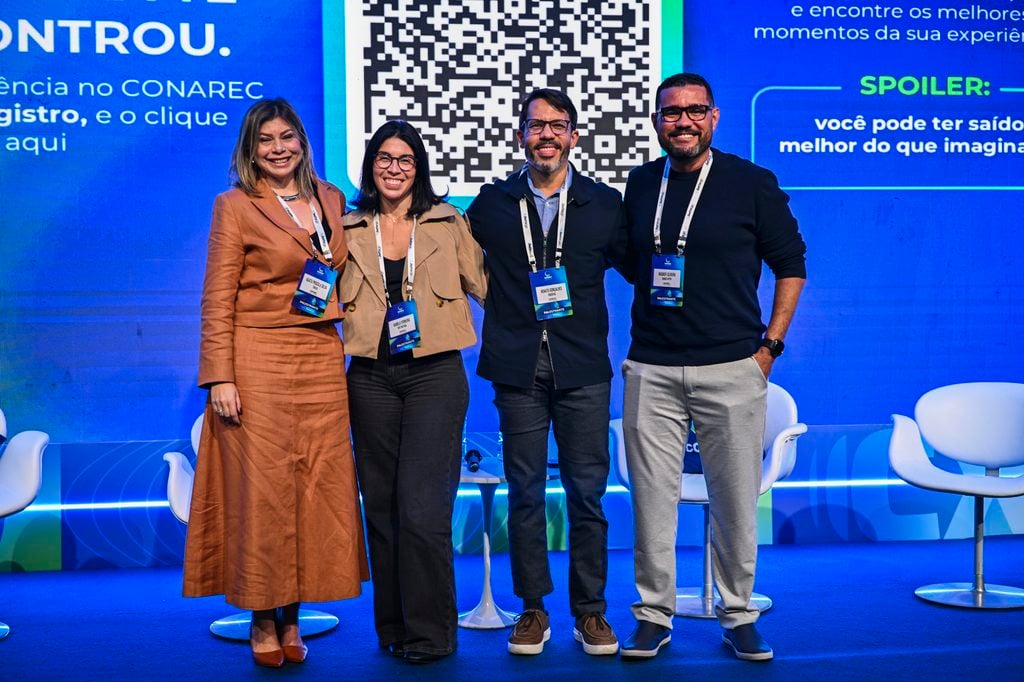
Esse foi um dos principais pontos do debate “Dados que decidem: experiências seguras e hiperpersonalizadas no setor financeiro”, realizado durante o CONAREC 2026. O painel trouxe os executivos Agata Priscila da Silva, sales director da Twilio; Isabela Ferreira, diretora-executiva de CX do BTG Pactual; Renato Gonçalves, vice-presidente de Vendas, Experiência do Cliente & Cobrança da Creditas; e Wagner Oliveira Pinto, gerente-executivo de Customer Experience do Banco Inter.
A discussão mostrou que hiperpersonalizar não significa apenas ampliar o volume de informações disponíveis ou automatizar mais etapas. O verdadeiro valor está em conectar dados, contexto e canais para reconhecer o consumidor e preservar o seu histórico de relação com a empresa.
É nessa integração que a Twilio posiciona sua plataforma de comunicação e engajamento. A proposta é conectar as interações levando em consideração contexto, dados e diferentes canais de comunicação, evitando uma experiência fragmentada.
“Temos que deixar o nosso cliente sentir que ele é único, sentir que ele está em um único atendimento”, enfatizou Agata.
Da abundância de dados à continuidade
Se no passado o desafio era transformar dados em informação, agora a questão é como transformar esse conhecimento em contexto e, principalmente, em ação.
Na Creditas, a evolução passa justamente pela integração de jornadas que já estavam identificadas, mas funcionavam de maneira segmentada. Segundo Gonçalves, a implementação da Twilio contribuiu para avançar nessa estruturação.
O executivo contou que a troca da plataforma de comunicação pela Twilio “facilitou muito” esse movimento. “Foi um tempo para poder implementar, mas, uma vez que implementamos, começamos a criar e identificar uma arquitetura de referência. Avançamos bastante.”
Essa mudança é relevante porque o contexto não pode ser estático. Ele deve ser atualizado conforme o consumidor avança em sua relação com a empresa. Para Gonçalves, é essa capacidade que fará diferença na hiperpersonalização, ao permitir considerar os diferentes contextos do cliente durante a jornada.
No Banco Inter, a escala ajuda a dimensionar esse desafio. Com 45 milhões de clientes, a personalização começa dentro do próprio aplicativo. A experiência é organizada a partir do perfil de uso de cada pessoa, fazendo com que a home apresentada não seja necessariamente a mesma para todos.
“Temos um perfil de uso para cada cliente. Um app, praticamente, para cada cliente”, explicou Pinto.
Mas a personalização não pode terminar quando o consumidor deixa o aplicativo e procura outro ponto de contato. “O cliente quer que o ponto de contato seja contínuo. Não podemos reiniciar a cada interação. Estamos sempre empenhados para não perder o contexto e continuar a jornada de onde ele parou. A hiperpersonalização precisa entregar isso e muito mais”, disse.
Personalizar não é automatizar tudo
A capacidade de reconhecer o consumidor entre diferentes canais também coloca em discussão os limites da automação.
Para Isabela, do BTG Pactual, a adoção de IA precisa partir de uma pergunta clara: qual problema ou oportunidade a tecnologia deve resolver? A pressa em automatizar não pode deixar a resolutividade em segundo plano nem eliminar pontos de contato em que a presença humana agrega valor.
“O ponto é entender onde e o que quero resolver quando uso a IA. Quando falamos de atendimento, é justamente entender qual é a trajetória para o cliente e entender onde ele precisa de humano”, afirmou.
No BTG Pactual, as jornadas são testadas internamente antes de avançarem para o consumidor. A estratégia é identificar onde a tecnologia pode ganhar escala e onde a interação humana deve permanecer.
“O cliente tem que se sentir único e especial em cada contato com o banco”, disse Isabela.
Essa lógica também muda a forma de avaliar canais. Não basta disponibilizar WhatsApp, por exemplo, apenas porque ele se tornou relevante na comunicação com os consumidores. É necessário entender se será efetivamente resolutivo para aquela necessidade.
WhatsApp exige contexto e segurança
A adoção quase que unânime do WhatsApp torna essa discussão ainda mais sensível no setor financeiro. Para Gonçalves, não há como discutir canais atualmente sem considerar a plataforma, mas sua utilização exige atenção, principalmente, aos critérios de segurança.
“O WhatsApp é um canal muito relevante e entender como ele funciona é fundamental. Existem ainda hoje critérios de segurança na hora de falar com o cliente no WhatsApp. Temos que nos adaptar, mas um fato real é que WhatsApp é CX agora”, acrescentou.
No BTG Pactual, a preocupação também está em evitar que a busca por escala comprometa a experiência. “A estratégia do WhatsApp tem que ser diferenciada, mas nunca substituir a qualidade ou o atendimento humano”, destacou Isabela.
Contexto transforma dado em experiência
É justamente nesse ponto que dados, canais e tecnologia convergem. Para Agata, da Twilio, a hiperpersonalização depende de uma camada capaz de reunir contexto e jornada para que o consumidor seja reconhecido ao buscar a empresa.
“O cliente entra em contato para resolver algum tema e existe uma preocupação que é justamente atendê-lo de ponta a ponta”, afirmou.
Essa visão é compartilhada pelo Banco Inter. De acordo com Wagner, acumular informação sem conseguir convertê-la em uma experiência melhor representa desperdício de recursos.
“Vivemos um momento de abundância de dados, mas, se isso não servir para melhorar o fluxo, é ineficiência, um gasto não leva a lugar nenhum”, concluiu.