A briga de foice entre fintechs e bancos tem como pano de fundo a pulverização do superconcentrado segmento de serviços financeiros no Brasil. Os cinco maiores bancos do País possuem mais de 80% do total de ativos, segundo o Banco Central. Para ganhar mercado, as fintechs procuraram brechas deixadas pelos bancos em alguns serviços específicos. Um dos mais rentáveis é o de pagamento, que rendeu ao Brasil dois unicórnios, a PagSeguro e a Stone.
Para Diogo Castro, diretor da Fosun Brasil (fundo de investimentos), o País precisa encontrar uma maneira de criar um ecossistema em torno de um serviço em específico, já que o País não tem um sistema concentrado como o chinês, referência em meios de pagamento.
Fosun detém participação no WeChat, da Tencent. A plataforma concentra, junto com o AliPay, cerca de 90% das transações on-line no País. Esse monopólio garantiu que não houvesse problemas para aceitação dos meios de pagamento no mercado chinês. Em outros países, com um sistema mais pulverizado, não há garantias de que os meios de pagamento serão aceitos por uma parte importante do varejo, o que dificulta a criação de um ecossistema mais eficiente.
Para o executivo, a forma como o ecossistema se desenvolveu na segunda maior economia do mundo é uma espécie de “jabuticaba chinesa”. “Não é algo exportável desse jeito. Na China, passou-se do dinheiro para o digital, sem cartão de crédito. Isso está relacionado com a cultura chinesa. A gente não vai ter no Brasil uma evolução do meio de pagamento como teve na China”, alerta Castro.
Em vez de se desenvolver ao redor de empresas monopolistas, o ecossistema brasileiro poderia ser desenvolvido ao redor de um tipo de crédito específico, avalia o executivo. “Hoje, existe um déficit persistente de capital de giro relacionados aos descontos de D+28. Quando você muda a forma de pagamento você muda toda economia e vai ter um impacto gritante na resolução de alguns problemas do dia a dia financeiro”, aponta.
É exatamente tentando eliminar esse tipo de crédito do mercado que os bancos tentam inviabilizar a atuação das fintechs. Itaú Unibanco e Santander donos da Rede e da GetNet respectivamente haviam anunciado a redução do prazo de pagamento ao lojista de 30 para dois dias, o que deve extinguir a linha de crédito de antecipação de recebíveis e levar uma enorme dor de cabeça para as fintechs que operam nesse segmento de crédito.
As maiores fintechs conseguem se proteger do ataque dos bancos, absorvendo perdas por algum tempo, como PagSeguro, que resolveu derrubar a zero o prazo de pagamento ao lojista para as vendas feitas no cartão em suas maquininhas, radicalizando a disputa. Sem a possibilidade de criar um sistema em volta do financiamento do capital de giro, o Brasil e as adquirentes novas vão precisar encontrar outro ponto de apoio para catapultar o ecossistema de pagamentos.
Ecossistema em torno da tecnologia
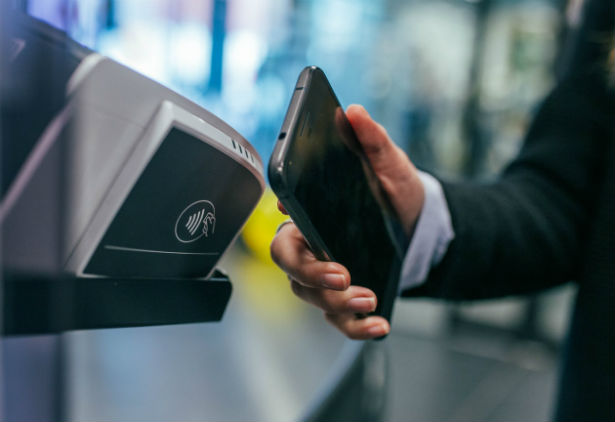
O Brasil é um dos países que possui o maior número de smartphones no mundo, um potencial enorme para o desenvolvimento de novas tecnologias de pagamento digitais. O Ebit pontua que em 2018, mais de 27% de todas as transações online no Brasil foram processadas em dispositivos móveis. No ano anterior, o m-commerce (mobile commerce) representava pouco mais de 21% e, em 2016, apenas 12% desse mercado. Algumas empresas observam tíquetes médios e frequência de compras maiores em pagamentos in-app por um único clique (ou até sem clique nenhum) do que por navegadores, por exemplo. É o caso da Amaro, em que 53% dos consumidores já fazem as compras pelo smartphone e, desses, 56% preferem comprar diretamente pelo aplicativo. O tíquete médio é 18% maior entre os consumidores que usam o aplicativo, se comparado com aqueles que nunca usaram, segundo dados da Adyen.
Apesar de bem recentes por aqui, as carteiras digitais apresentam crescimento importante. O Google Pay chegou ao Brasil em novembro de 2017 e Samsung Pay e Apple Pay apenas em 2018. Só nos últimos 3 meses de 2018, a Adyen reparou um crescimento de 50% no volume de transações com carteiras digitais na plataforma . Na Evino, por exemplo, cerca de 10% de todas as transações já são feitas por e-wallets.
Ana Paula Kagueyama, diretora de Operações Globais do PayPal, afirma que o Brasil é um mercado altamente competitivo para novas tecnologias de pagamento. Para vencer a concorrência, o PayPal aposta em comodidade, como a oferecida pela tecnologia One Touch, que possui um gama de 80 variáveis que permite ao sistema perceber quem mexe no aparelho apenas pela maneira como manipula o celular. Segundo Ana Paula, a tecnologia identifica “inclinação, pressão e temperatura. Se outra pessoa o celular e tentar comprar alguma coisa, o sistema vai bloquear. É uma inovação muito grande, que o PayPal só consegue suportar porque tem um background de segurança fortíssimo ao processar bilhões de transações no mundo inteiro”, aponta a executiva.
Ana Paula avalia que, apesar do frenesi sobre as tecnologias de biometria, como reconhecimento de digital e de íris, populares nos celulares mais avançados, o futuro dos meios de pagamento será a identificação de movimento. “O futuro é one touch, onde você não precisa de reconhecimento nenhum. A compra na internet por exemplo, se você tiver que se levantar para buscar o seu carto você já perde o recurso da compra impulsiva”, avalia.
A executiva revela que mais de 50% dos consumidores do PayPal já ativaram o touch no mundo inteiro, um potencial enorme para a popularização da tecnologia. “São 123 milhões de contas ativas do PayPal com o One Touch habilitado e seus titulares usando o sistema”, conclui.