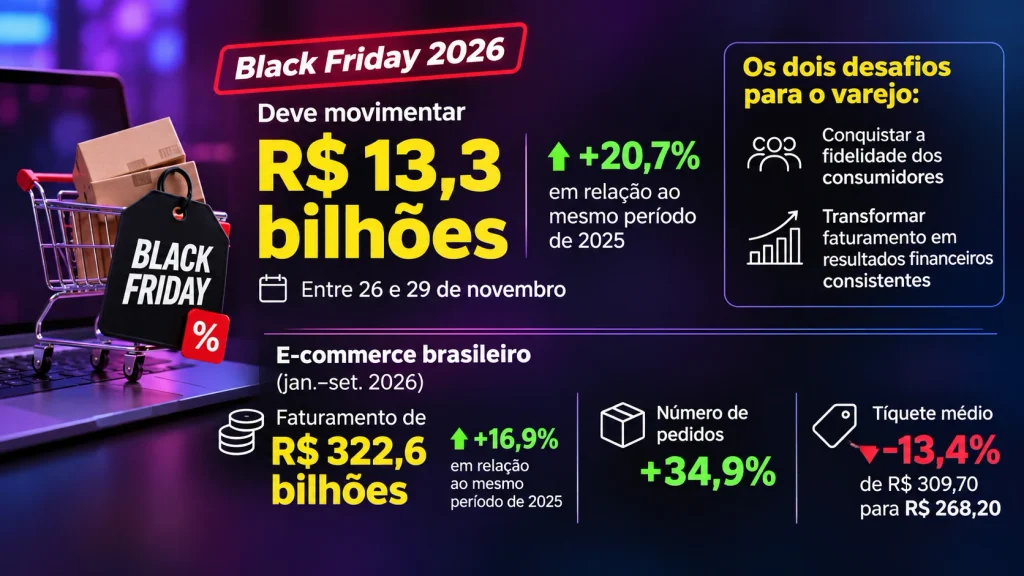
A Black Friday de 2026 deve movimentar R$ 13,3 bilhões no comércio eletrônico brasileiro entre 26 e 29 de novembro. A projeção representa crescimento de 20,7% em relação ao mesmo período de 2025. Entretanto, o avanço das vendas coloca dois desafios para o varejo: conquistar a fidelidade dos consumidores e transformar faturamento em resultados financeiros consistentes.
Entre janeiro e setembro, o e-commerce brasileiro faturou R$ 322,6 bilhões, alta de 16,9%, segundo dados da Neotrust apresentados pela Kronos Experience. No mesmo período, o número de pedidos cresceu 34,9%, enquanto o tíquete médio recuou 13,4%, passando de R$ 309,70 para R$ 268,20.
Os números mostram um mercado que amplia suas transações, mas registra menor receita média por pedido. Embora isso não comprove perda de rentabilidade, o cenário exige atenção aos custos, às margens e à capacidade de manter clientes.
Nas favelas e periferias brasileiras, uma pesquisa acrescenta outra dimensão a essa discussão: comprar de uma marca não significa, necessariamente, ser fiel a ela.
É o que revela a edição especial Brand Fans Black Friday do Tracking das Favelas, estudo da NÓS – Novo Outdoor Social. O levantamento reúne mais de 19 mil entrevistas coletadas desde março de 2024 e acompanha o comportamento dos consumidores em 11 marketplaces.
Os resultados mostram que conhecimento da marca, compra e preferência não avançam necessariamente no mesmo ritmo que satisfação e recomendação. Assim, conquistar novos compradores não significa, automaticamente, construir relacionamentos duradouros.
Comprar não é ser fiel
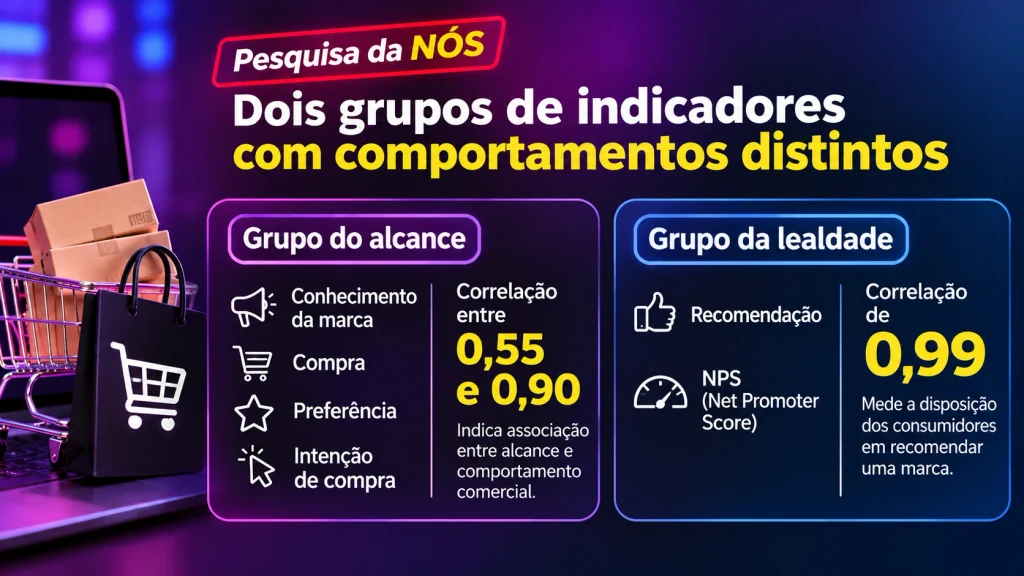
A pesquisa da NÓS identifica dois grupos de indicadores que apresentam comportamentos distintos.
O primeiro reúne conhecimento da marca, compra, preferência e intenção de compra. Essas métricas apresentam correlações entre 0,55 e 0,90, indicando associação entre alcance e comportamento comercial.
O segundo grupo envolve recomendação e Net Promoter Score (NPS), indicador utilizado para medir a disposição dos consumidores em recomendar uma marca. Nesse caso, a correlação chega a 0,99.
Entretanto, quando os dois grupos são comparados, a correlação fica entre 0,50 e 0,69. Isso sugere que ser conhecido e comprado não garante, na mesma proporção, maior recomendação.
A intenção de compra aparece como um indicador importante nessa relação. Segundo a pesquisa, apresenta correlação de 0,90 com conhecimento da marca e de 0,69 com NPS.
“Alcance e lealdade são duas moedas diferentes na favela. E só quem cruza as duas, onda a onda, enxerga quais marcas estão comprando audiência e quais estão construindo fidelidade de verdade antes da Black Friday”, afirma Emília Rabello, sócia e fundadora da NÓS – Novo Outdoor Social.
Quem conquista espaço?
Entre os 11 marketplaces analisados, a Shopee apresenta a trajetória de crescimento mais acelerada.
A proporção de consumidores que compraram na plataforma passou de 56,1%, em março de 2024, para 70,4%, em maio de 2026. O avanço de 14,3 pontos percentuais foi o maior registrado entre as marcas pesquisadas.
Além disso, a Shopee apresentou a maior eficiência de conversão de conhecimento da marca em compra, com 86,6%, conforme a metodologia da NÓS.
O Mercado Livre, por sua vez, destaca-se pela distribuição mais equilibrada de seu público. A diferença de compra entre homens e mulheres é de apenas 1,4 ponto percentual, a menor da categoria.
A plataforma também mantém presença estável entre as diferentes faixas etárias e registra eficiência de conversão de 81,3%, a segunda maior do levantamento.
Esses resultados mostram estratégias de alcance distintas. Enquanto algumas plataformas apresentam forte concentração em determinados segmentos, outras conseguem manter uma presença mais distribuída entre os consumidores.
Homens e mulheres
O comportamento de compra também varia conforme o gênero.
Na Shopee, a diferença de penetração de compra entre mulheres e homens chega a 19 pontos percentuais. Na Shein, essa distância alcança 26 pontos, com maior presença feminina nas duas plataformas.
Já marketplaces associados a categorias específicas, como OLX, Centauro, Netshoes e AliExpress, apresentam maior penetração de compra entre os homens.
As diferenças também aparecem na satisfação.
Na maioria das marcas analisadas, as mulheres registram NPS superior ao dos homens. O maior contraste ocorre nas Casas Bahia, com índice de 40,7 entre consumidoras e 20,7 entre consumidores.
A idade também influencia os resultados. Consumidores com 35 anos ou mais apresentam NPS superior ao público jovem em praticamente todas as plataformas pesquisadas. Em algumas marcas do varejo tradicional, a diferença chega a 27 pontos a favor dos consumidores mais velhos.
Para a NÓS, esse comportamento indica oportunidades de investir em estratégias de retenção e relacionamento com esse público.
Os sinais de alerta
Apesar do crescimento do comércio eletrônico, algumas plataformas enfrentam desafios para manter a satisfação dos consumidores.
A AliExpress registra a maior queda de NPS no período analisado. O indicador passou de 30,7 para 13,7, recuo de 17 pontos, enquanto a penetração de compra permaneceu praticamente estável.
A OLX apresenta o maior descolamento entre alcance e lealdade na análise de tendência realizada pela NÓS, com resíduo negativo de 23,7 pontos. As Casas Bahia, por sua vez, também registraram redução de 8,6 pontos no NPS, apesar do leve crescimento nas compras.
Esses resultados indicam que o aumento das transações não acompanha, necessariamente, a evolução da satisfação.
Outro caso é o da Shein. A plataforma alcança 55,5% de conhecimento da marca, mas apresenta penetração de compra de 28,1%. Segundo a NÓS, essa diferença representa uma oportunidade para investigar possíveis obstáculos relacionados à confiança, ao frete e aos prazos de entrega.
Os dados, porém, não identificam isoladamente qual desses fatores explica a diferença.
Renda e descontos
A disputa pela preferência dos consumidores também ocorre em um cenário no qual descontos e condições de pagamento influenciam diferentes faixas de renda.
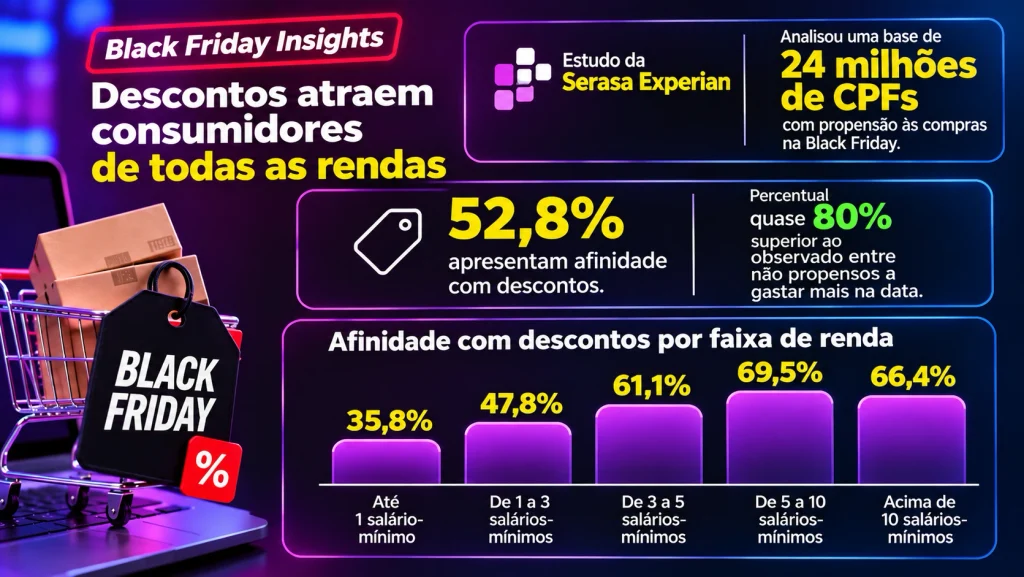
Um estudo da Serasa Experian, denominado Black Friday Insights, analisou uma base de 24 milhões de CPFs identificados com propensão às compras no período.
Desse universo, 52,8% apresentam afinidade com descontos, percentual quase 80% superior ao observado entre pessoas não classificadas como propensas a gastar mais na data.
O interesse por promoções cresce conforme a renda em parte das faixas analisadas. Entre consumidores com rendimentos de até um salário-mínimo, 35,8% apresentam afinidade com descontos. O percentual sobe para 47,8% entre aqueles que recebem de um a três salários-mínimos.
Na faixa de três a cinco salários-mínimos, chega a 61,1%. Já entre consumidores com renda de cinco a dez salários-mínimos, alcança 69,5%. Mesmo entre aqueles que recebem mais de dez salários-mínimos, o índice permanece elevado, em 66,4%.
“Os dados mostram que a busca por descontos não está necessariamente associada a uma renda mais baixa. Pelo contrário, encontramos uma afinidade expressiva com promoções entre consumidores de maior poder aquisitivo, especialmente aqueles mais propensos a comprar na Black Friday”, analisa Giovana Giroto, CMO e vice-presidente de Marketing Solutions da Serasa Experian.
O levantamento da Serasa considera um universo diferente daquele pesquisado pela NÓS. Portanto, seus resultados ajudam a contextualizar o comportamento nacional, sem representar especificamente os consumidores das favelas.
Crédito e parcelamento
As condições de pagamento também influenciam as decisões de consumo.
Segundo a Serasa Experian, mais de 66% dos consumidores propensos a gastar na Black Friday apresentam preferência pelo crédito parcelado. O percentual supera 60% em todas as faixas de renda analisadas.
Entre aqueles que recebem até um salário-mínimo, a preferência chega a 62,8%. Na faixa de um a três salários-mínimos, alcança 67,7%.
Já entre consumidores com rendimentos de três a cinco salários-mínimos, o índice chega a 68,5%. Para Giovana Giroto, a preferência pelo parcelamento não significa, necessariamente, dificuldade financeira. “Para alguns, parcelar pode ser uma necessidade para viabilizar uma compra, enquanto, para outros, pode representar uma escolha de organização financeira, mesmo quando há recursos disponíveis para pagar à vista.”
Nas favelas, a NÓS identifica o Pix, inclusive em modalidades parceladas, como um dos elementos que facilitaram o acesso às compras digitais.
A pesquisa também destaca a expansão da conectividade e das soluções de entrega. Entre elas estão serviços porta a porta, pontos de retirada e armários inteligentes instalados nas comunidades.
Com a redução dessas barreiras, a disputa entre marketplaces passa a envolver também a experiência oferecida após a compra.
O custo de vender
A busca por novos consumidores, entretanto, envolve custos que precisam entrar na avaliação econômica da Black Friday.
Descontos, publicidade, comissões de marketplaces, frete e condições de pagamento podem estimular as vendas, mas também pressionar as margens das empresas.
Para Luís Paravato, especialista em estratégia e performance de negócios e fundador da Kronos Experience, o faturamento não deve ser o único indicador de sucesso.
“O faturamento mostra quanto uma empresa vendeu, mas não revela necessariamente quanto dinheiro aquela operação gerou. Uma campanha pode apresentar resultados expressivos em receita e, ao mesmo tempo, comprometer parte importante da margem com descontos, publicidade, frete e outros custos associados à venda”, explica.
O especialista destaca que volume, participação de mercado e rentabilidade representam objetivos distintos.
Essa avaliação ganha importância quando as empresas utilizam promoções para conquistar clientes que poderão realizar novas compras posteriormente.
Em outras palavras, um consumidor atraído por um desconto pode gerar receitas futuras. Entretanto, essa possibilidade depende de sua recorrência, das margens obtidas e dos custos necessários para manter o relacionamento.
Portanto, a fidelização também precisa entrar na avaliação econômica das campanhas, com o acompanhamento da recorrência das compras, dos custos de relacionamento e das margens obtidas.
A IA na disputa
Para compreender melhor as decisões dos consumidores, empresas também recorrem à Inteligência Artificial e à análise preditiva.
A Brain003, empresa de dados e Inteligência Artificial da ARKA Holding, informa ter acesso a um ambiente com mais de 21 bilhões de registros ativos.
Com um volume superior a 1 terabyte de dados, a companhia afirma que essas informações podem apoiar análises de padrões de consumo, intenções de compra e preferências dos consumidores.
Entre as fontes utilizadas em aplicações desse tipo estão registros de compras, programas de pontos, cupons fiscais e interações em aplicativos. Ao cruzar essas informações, empresas podem identificar públicos, orientar campanhas e avaliar quais ofertas apresentam maior potencial de conversão.
“O potencial está em transformar a inteligência gerada pelos dados em ações práticas, conectando o conhecimento sobre o consumidor às decisões comerciais”, afirma Ricardo Ramires Filho, CEO da Brain003.
A aplicação dessas tecnologias, entretanto, não garante fidelização. Os resultados da NÓS mostram que o crescimento das compras e a disposição para recomendar uma marca não evoluem necessariamente juntos.
Essa diferença reforça a análise de Emília Rabello, sócia e fundadora da NÓS – Novo Outdoor Social, sobre a necessidade de distinguir alcance comercial e lealdade do consumidor.
Assim, antecipar a intenção de compra representa apenas parte do desafio. As empresas também precisam compreender o que acontece durante e depois da transação.
Além da Black Friday
O comércio eletrônico brasileiro deve encerrar a Black Friday de 2026 com crescimento, segundo as projeções da Neotrust.
Contudo, os resultados das empresas dependerão de fatores que vão além do faturamento registrado durante os dias promocionais.
A pesquisa da NÓS revela que marketplaces podem ampliar sua presença entre os consumidores das favelas sem obter avanços equivalentes em satisfação e recomendação. Já a análise da Kronos Experience reforça a necessidade de acompanhar custos, margens e resultados das estratégias de aquisição e retenção de clientes.
“A Black Friday não deveria ser avaliada apenas pelo recorde de vendas alcançado. O indicador mais importante é quanto valor econômico a operação conseguiu gerar, considerando os recursos mobilizados, os custos envolvidos e os resultados que permanecem para a empresa depois da campanha”, conclui Paravato.
Nesse contexto, o desafio do varejo não termina quando o consumidor finaliza uma compra.
Para as marcas, a próxima etapa será compreender quantos desses compradores voltarão, recomendarão a experiência e contribuirão para resultados sustentáveis ao longo do tempo.