
O Código de Defesa do Consumidor (CDC) explica superendividamento como “a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de dívidas relacionadas ao consumo”.
A Lei n.º 14.181, de 2021, que estabeleceu a definição do conceito, foi criada para prevenir e tratar o fenômeno do superendividamento. O foco é evitar a a exclusão social do consumidor.
O consumidor com o “nome sujo” é impedido de conseguir ofertas e créditos. Aliás, para piorar, as empresas dificultam a contratação de serviços. Ele é excluído da sociedade por consequência. Portanto, a lei de 2021, conhecida como “Lei do Superendividamento”, veio justamente para acabar com esse contrassenso.
Mas como tratar o superendividamento?
Em síntese, a Lei n.º 14.181/2021 trouxe importantes mudanças no setor financeiro, exigindo que bancos, financiadoras e empresas de crédito informem ao consumidor, no momento da oferta, o valor total das parcelas, dos juros e encargos em caso de atraso no pagamento.
O fornecedor deve informar ao consumidor, primordialmente, sobre a possibilidade de antecipar parcelas sem custos adicionais e fornecer uma cópia do contrato, com a identificação do funcionário responsável pela assinatura. A regulamentação aborda a oferta de crédito, proibindo o assédio aos consumidores, especialmente os mais vulneráveis.
Em conclusão, a legislação também veda práticas enganosas, como a concessão de crédito sem análise da situação financeira do consumidor. Nesse ínterim, a lei ainda estabelece o direito do consumidor à educação financeira e ao crédito responsável, promovendo o consumo consciente e sustentável.
De fato, a meta é oferecer um plano de pagamento viável para a pessoa física endividada, impedindo que os credores a humilhem ou assediem.
Projeto de lei sobre superendividamento
E, agora, um Projeto de Lei, que tramita na Câmara dos Deputados, altera o conceito atual de “superendividamento”. A matéria, de número 1.409/2023, quer abranger, na caracterização de superendividamento, dívidas de tributos, contratos, decisões judiciais, além do consumo, operações de crédito, compras a prazo e serviços de prestação continuada.
O autor da proposta é o deputado Afonso Motta (PDT-RS). A mudança foi influenciada em recomendação difundida durante a 9ª Jornada de Direito Civil, realizada pelo Centro de Estudos Judiciários do Conselho da Justiça Federal, ele afirma. O evento foi realizado em 2022 em comemoração aos 20 anos do Código Civil.
Ministros do Superior Tribunal de Justiça (STJ) que participaram do evento entendem que, se o superendividamento afeta de forma crítica o patrimônio da pessoa natural de forma global, então a pessoa deve resolver ou direcionar todos os débitos pendentes a um caminho de resolução.
As comissões de Defesa do Consumidor, de Constituição e Justiça e de Cidadania analisarão o projeto, em caráter conclusivo.
Convênio
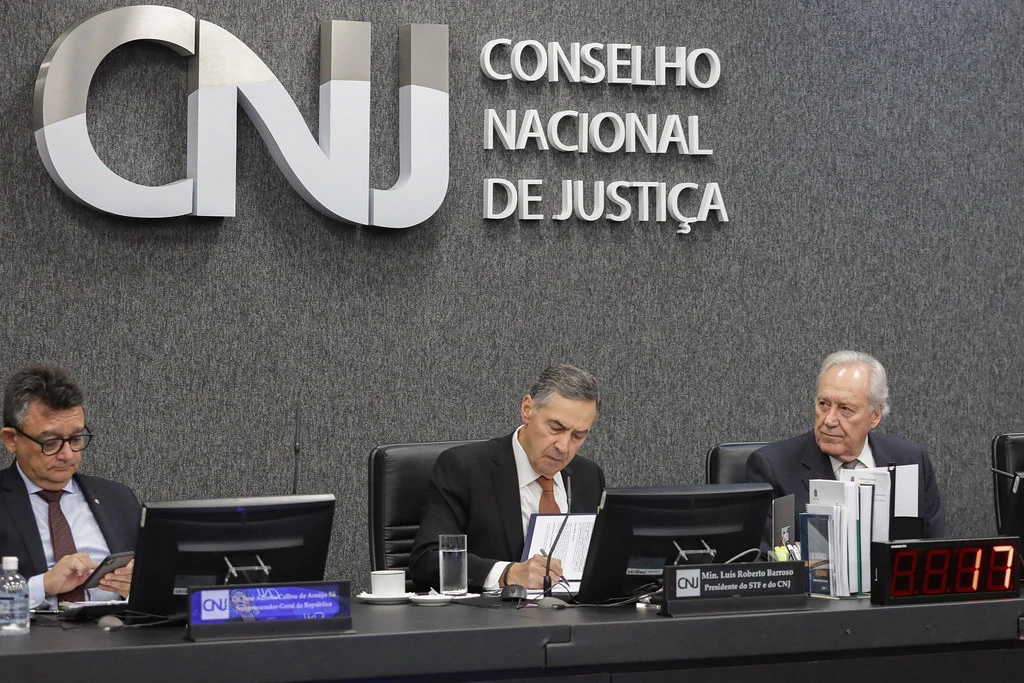
Outra novidade, nessa esfera, se deu no dia 12 de março. Nessa data, o Conselho Nacional de Justiça (CNJ) e o Ministério da Justiça e Segurança Pública (MJSP) assinaram um convênio para aperfeiçoar a Lei n.º 14.181/2021.
Em suma, o acordo conjectura a habilitação de quem atua nos Procons.
Segundo o presidente do CNJ, ministro Luís Roberto Barroso, a ideia é possibilitar que os Centros Judiciários de Solução de Conflitos e Cidadania (Cejuscs) e os Procons atuem conjuntamente para auxiliar na renegociação das dívidas das pessoas superendividadas.
O conteúdo desse curso de formação de mediadores ficará hospedado no site da Escola Nacional de Defesa do Consumidor (ENDC) e sua conclusão dará direito a certificado expedido pela Universidade de Brasília (UnB).
O ministro Luís Roberto Barroso corroborou que a assinatura do convênio é “especial”, por focar nas pessoas mais simples. Em suas palavras, o acordo contribuirá para aprimorar e favorecer a tramitação dos processos de tratamento dos superendividados, “que é um problema considerável na sociedade brasileira”.
O convênio é um dos produtos do Grupo de Trabalho instituído pela Portaria CNJ n.º 55/2022. O ministro do Superior Tribunal de Justiça Marco Buzzi coordena o GT.
Programa
Marco Buzzi afirmou que o trabalho desenvolvido ao longo dos últimos dois anos deu origem ao programa. “Precisamos ter empatia com uma realidade que atinge grande parte da população brasileira, vez que entre 73% e 78% das famílias economicamente ativas no Brasil estão endividadas, ainda que sem restrições de crédito”.
Ele enfatizou que, hoje, os núcleos de mediação já atuam em parceria com os 1.657 Cejuscs espalhados por todo o Brasil. “Temos técnicos e especialistas que fizeram o curso de mediação estabelecido pelo CNJ, não estamos improvisando, estamos oferecendo a orientação correta”, assegurou. A intenção, disse, é possibilitar mais um canal de negociação fora das vias judiciais. “O programa visa atingir tanto o consumidor médio quanto as camadas mais vulneráveis da população, além de fortalecer o setor produtivo”.
Para o ministro da Justiça e Segurança Pública, Ricardo Lewandowski, o acordo demonstra o cumprimento de um dispositivo da Constituição Federal. Afinal, ele estabelece que os Poderes da República são independentes, mas harmônicos entre si. Lewandowski salientou que o superendividamento “é como uma morte civil do cidadão, que deixa de participar da economia, seja como consumidor, seja como agente”.
O Departamento de Cidadania Financeira do Banco Central aponta que 15,1 milhões de cidadãos apresentam alta propensão de possuírem dívidas além da capacidade de pagamento. Os dados são de março de 2023. Esse contingente equivale a 14,2% da população tomadora de crédito no Brasil.
Os endividados de risco
Conforme classificação do Banco Central, pessoa superendividada, ou endividada de risco, é aquela que se enquadra simultaneamente em ao menos dois dos seguintes critérios:
- Comprometimento da renda com dívidas financeiras acima de 50%;
- Renda disponível após o pagamento das dívidas financeiras abaixo do limite da pobreza;
- Ter acesso a três modalidades de crédito: crédito pessoal, cartão rotativo e cheque especial;
- E, por fim, inadimplência com ao menos 90 dias de atraso.
Rede de renegociação
CNJ e Senacon deverão também se dedicar à formação de uma rede permanente de renegociação de dívida, da forma como as regras previstas pelo CDC. No Poder Judiciário, os Cejusc terão competência para homologar os acordos firmados nos Procons que envolvam audiências de repactuação de dívidas. Já no Poder Executivo, os Núcleos de Atendimento aos Superendividados (NAS) e as unidades de Procons terão a função de fazer audiências.
É importante enfatizar que o Conselho Nacional de Justiça lançou, em agosto de 2022, a Cartilha Sobre o Tratamento do Superendividamento do Consumidor. A publicação dirige-se a membros da magistratura e a profissionais que se dedicam à conciliação e à medição.
A Era do Diálogo
O evento A Era do Diálogo de 2024 irá debater o problema do superendividamento, que está na 12ª edição. Programado para acontecer no dia 7 de maio, no Hotel Renaissance, em São Paulo, o encontro unirá vozes para moldar o futuro das relações consumeristas.
Assim, A Era do Diálogo é um espaço para reunir diversos elos da cadeia de prestação de serviço. O propósito é fortalecer a compreensão mútua e encontrar soluções para desafios enfrentados tanto em nível individual quanto coletivo. Saiba mais em: A era do dialogo