O desafio de reduzir a inadimplência pode começar muito antes do atraso e continuar mesmo depois que a dívida foi paga. Entre esses dois momentos, entender a jornada completa do cliente, identificar sinais de dificuldade e oferecer condições compatíveis com sua realidade ajudam a transformar a cobrança em uma etapa do relacionamento.
Essa visão coloca a experiência do cliente como aliada da gestão da inadimplência e desloca o foco do ganho imediato para a sustentabilidade da relação. O desafio envolve desde a concessão do crédito até a reintegração do consumidor ao ciclo de consumo depois da regularização da dívida.
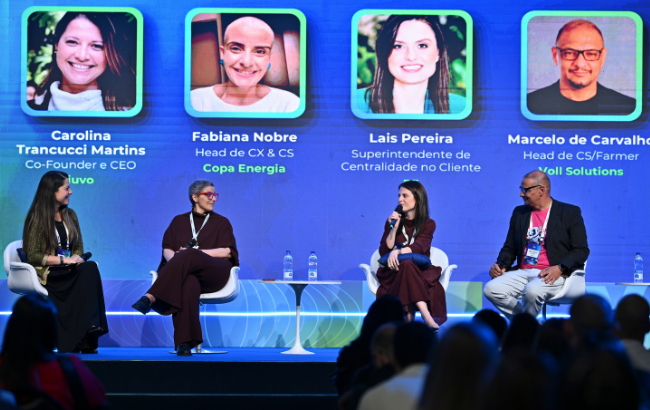
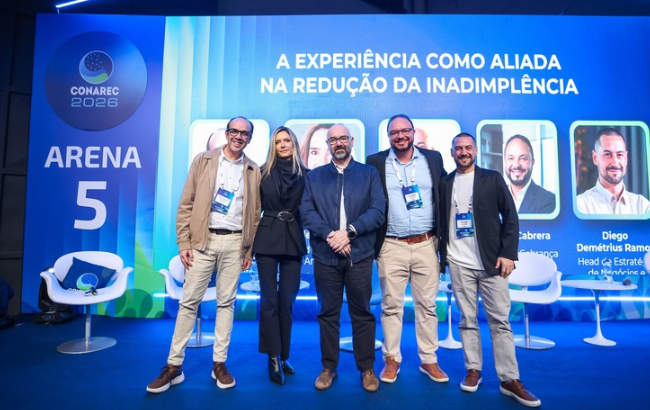
O tema reuniu Helena Passos, head de Dados e Analytics da Recovery; Mario Berti, head de Crédito e Cobrança do Grupo Cimed; Tiago Cabrera, head de Cobrança do QuintoAndar; e Diego Demétrius Ramos, head de Estratégia de Negócios e Performance Comercial das Lojas Renner, em um painel do CONAREC 2026, mediado por Waldir Gunther, fundador e head da Casa do Cliente.
Mudanças no comportamento antecipam dificuldades
Para Helena, esperar o cliente deixar de pagar para agir significa entrar tarde demais na jornada. A prevenção começa na concessão ou negociação, com uma oferta adequada ao momento do consumidor e comunicação clara sobre taxas, limites e consequências de um eventual atraso.
Mudanças no comportamento podem antecipar dificuldades. Um cliente que pagava antecipadamente e passa a pagar no vencimento ou depois dele troca o pagamento integral pelo mínimo, aumenta o uso do rotativo ou começa a simular renegociações sem concluí-las pode estar sinalizando uma piora financeira.
“O primeiro atraso é consequência, o problema vem antes. O futuro da cobrança começa antes mesmo da cobrança. Então, é lá no preventivo com gatilhos certos”, completou a executiva.
No B2B, Berti observa sinais semelhantes. No relacionamento da Cimed com farmácias, aumento de estoque, busca por prazos mais longos, antecipação de recebíveis, pedidos maiores de desconto e registros de protestos podem indicar perda de fôlego financeiro.
“Os sinais estão aí e você tem que ir aprendendo quais são importantes para você”, disse. Na Cimed, informações de mercado e do relacionamento comercial alimentam um score de prevenção à perda. Um agente de IA dentro do motor de crédito também busca dados para ajudar a identificar possíveis riscos.
Inadimplência e prestação de serviços
Mas olhar apenas para a capacidade financeira não explica todos os atrasos. No QuintoAndar, a jornada mostrou que a inadimplência também pode ser consequência de um problema na prestação do serviço.
Cabrera exemplificou com a situação de um inquilino que recebe a fatura, mas encontra o imóvel sem condições de ocupação. Nesse caso, deixar de pagar pode estar relacionado à experiência que não correspondeu ao esperado e não à falta de recursos.
“Muitas vezes, 90% dos clientes, ele teve algum problema que não necessariamente é financeiro”, afirmou. A atuação, segundo Cabrera, passa por identificar o problema na jornada e trabalhar sua causa raiz, criando um ciclo de melhoria contínua para evitar que a situação provoque novos atrasos.
Ramos também definiu o não pagamento como um sintoma que pode ter origem em diferentes momentos da relação. “O não pagamento é um sintoma, né? É um sintoma e ele pode ter ocorrido ao longo de toda a jornada.”
Para ele, modelos robustos de crédito e relacionamento precisam ser combinados ao conhecimento do consumidor. Isso inclui evitar que a empresa use sua própria realidade como referência para desenhar a experiência de uma base formada por perfis distintos.
O problema não é cobrar
A diversidade de situações também muda a forma de cobrar. Dois consumidores com o mesmo tempo de atraso podem ter renda, capacidade e propensão de pagamento completamente diferentes.
De acordo com Helena, dados de Open Finance, cadastro positivo, birôs de crédito e comportamento de pagamento permitem sair de uma lógica massificada e buscar maior precisão para decidir quem contatar, quando fazer isso, por qual canal e com qual oferta.
“O problema não é cobrar. É cobrar sem saber quem é que está do outro lado”, resumiu.
A personalização também envolve respeitar a preferência de contato. No QuintoAndar, Cabrera destacou que o avanço da automação não elimina a possibilidade de atendimento humano.
“Se ele quiser falar com um humano, todas as jornadas ele tem uma possibilidade de falar com um humano”, completou. A empresa também precisa administrar uma relação com dois lados (proprietário e inquilino) e buscar uma experiência positiva para ambos.
Experiência exige atenção
Se a prevenção amplia o olhar para antes da inadimplência, a experiência também exige atenção ao que acontece depois da regularização. Na Lojas Renner, Ramos defendeu que o encerramento da cobrança deve abrir espaço para uma nova etapa de relacionamento.
“Fecha-se uma etapa de cobrança, mas é uma etapa da vida. Mas se começa ou recomeça uma história de relacionamento que você precisa ter um olhar muito cauteloso e com muito cuidado”, disse.
Na Realize, braço financeiro da Lojas Renner, a lógica é usar o crédito também como alavanca de fidelidade e retomada do consumo. Por isso, além de indicadores de recuperação, descontos e perdas, Ramos defendeu acompanhar métricas como recência, frequência, valor, rentabilidade e LTV.
Essa visão pode levar, inclusive, a flexibilizar condições de cobrança. Um desconto maior ou prazo mais longo pode reduzir a eficiência imediata, mas gerar valor ao longo do ciclo de vida do consumidor.
No B2B, Berti reforçou a importância de preservar o relacionamento para a sobrevivência do pequeno varejista. “Se eu mato o crédito desse cara, ele morre e não gera mais dinheiro”, comentou, acrescentando que conhecer profundamente o cliente permite estruturar negociações mais personalizadas e manter sua atividade econômica enquanto se busca uma solução para a dívida.
Cobrança sustentável a longo prazo
Essa mudança de perspectiva favorece uma cobrança que considere não apenas quanto a empresa consegue recuperar agora, mas se o acordo firmado poderá ser cumprido.
“Não adianta o consumidor, o cliente, fechar uma concessão de crédito, uma negociação, e não conseguir pagar, ou pagar a primeira, segunda parcela. Não é sustentável”, disse Helena.
Ela defendeu que uma negociação adequada à capacidade real de pagamento cria um ciclo mais sustentável e permite ao consumidor quitar a dívida e retornar ao mercado de crédito, à empresa assegurar retorno sobre sua carteira e ao mercado recuperar um cliente em condições de voltar a consumir.
“Eu quero que ele quite o pagamento, que ele seja reinserido no mercado de crédito e volte a consumir”, finalizou a executiva.