A cena é mais comum do que parece. O pequeno empreendedor guarda todas os comprovantes de transação da maquininha de cartão para, ao final do dia, conferir com o extrato bancário. Já quando a compra é parcelada, a checagem acontece a cada mês, conforme o pagamento cai.
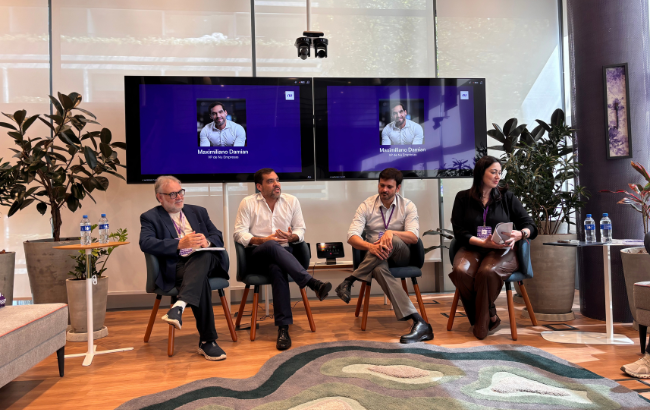
É com esse exemplo que Maximiliano Damian, Vice-Presidente do Nu Empresas, traduz o que o pequeno empreendedor mais pede quando perguntado sobre sua rotina. “Tempo. Porque, tendo tempo, ele faz mais negócio.”
Donos de pequenos negócios no Brasil dedicam, em média, nove horas por semana a tarefas financeiras e burocráticas, como pagamentos, cobranças, notas fiscais, conciliação e impostos. Ao fim de um ano, soma-se cerca de 468 horas, o equivalente a quase três meses de expediente. Tudo isso sem gerar uma única venda.
Os dados são do estudo Tempo é dinheiro: quanto a burocracia financeira custa ao pequeno negócio brasileiro, com 1.200 entrevistados, encomendado pelo Nu Empresas à Bridge Research, e revelam a pressão que os empreendedores ainda precisam superar.
A disputa de agenda com a burocracia
Segundo o estudo, o dono de pequeno negócio brasileiro tem, em média, 45 anos e uma empresa com sete anos de estrada. Ainda, o retrato traçado desmonta o clichê do empreendedor por falta de opção. O principal motivo para começar seu negócio foi a busca por independência e autonomia (34%), seguida de uma oportunidade de mercado identificada (29%) e da flexibilidade de horário (27%). A necessidade de renda, por sua vez, aparece em apenas 15% das respostas.
Trata-se, portanto, de alguém que sabe o que faz. O problema é o que acontece ao redor. De acordo com o levantamento, o maior desafio do dia a dia é atrair e manter clientes, apontado por 48% dos respondentes e por 52% entre os MEIs. É justamente essa agenda que disputa espaço com a burocracia.
O paradoxo do crescimento
Para Maximiliano Damian, há um paradoxo no caminho de quem empreende. O tempo some exatamente quando o negócio começa a prosperar.
“Quando o sonho dourado começa a se concretizar, é quando ele passa a ter menos tempo para trabalhar o próprio negócio. Ele começa a ter que lidar com o contador, de quem nunca tinha ouvido falar, com o funcionário que não veio, com a questão trabalhista”, descreve. “O tempo vai sendo consumido por atividades do entorno, e não por aquela que ele escolheu como núcleo do negócio. E o empreendedor está sozinho, ou no máximo tem uma ou duas pessoas ajudando.”
Valdir Oliveira, gerente de Capitalização e Serviços Financeiros do Sebrae, reforça o diagnóstico. “O pequeno empreendedor é aquele que faz tudo. Ele não é investidor, é o tocador de obra. E quanto menor o faturamento, mais ele é o faz-tudo, porque é o único”, afirma.
É por causa dessa figura, do empreendedor que se desdobra em várias frentes ao longo do mesmo dia, que Oliveira defende que quem presta serviços a esse público precisa se adaptar a essa realidade.
Multiplicação de tarefas
Quase metade dos entrevistados (48%) gasta seis horas ou mais por semana com burocracia financeira. Já um em cada cinco (20%) passa de onze horas em trabalhos dedicados a algo que não gera receita. O peso também cresce com a estrutura do negócio. O microempreendedor individual (MEI) consome cerca de oito horas semanais, enquanto micro e pequenas empresas chegam a dez.
Ainda, o empreendedor que tem loja, balcão e maquininha dedica onze horas por semana à rotina financeira, contra oito horas de quem trabalha em escritório ou consultório.
Não se trata de uma tarefa isolada, mas de um acúmulo de obrigações pequenas, repetitivas e inescapáveis:
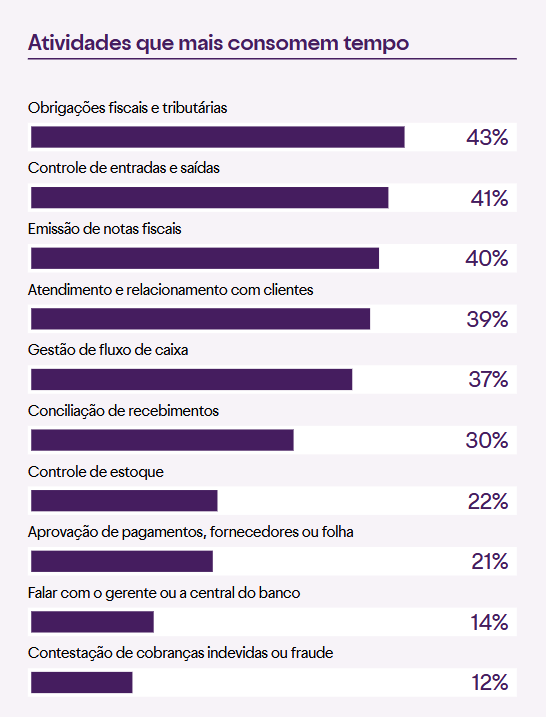
A conciliação, em especial, é um trabalho puramente operacional, sem nenhuma decisão envolvida, e ainda assim aparece entre as tarefas que mais consomem tempo para quase um terço dos empreendedores.
Parte da explicação está na forma como o pequeno negócio passou a receber. O Pix se tornou o padrão, usado por 85% dos entrevistados, muito à frente do dinheiro em espécie (49%) e da maquininha à vista (45%).
Mas, o Pix não substitui os demais canais. Em média, o pequeno empreendedor trabalha com três meios de recebimento diferentes, número que chega a quase quatro no comércio. Cada um tem extrato, prazo de compensação e taxa próprios.
O que o empreendedor deixa de fazer
Dois em cada três empreendedores (68%) acreditam que o negócio seria mais lucrativo com menos burocracia para resolver. Ainda, mais da metade (53%) diz que as tarefas financeiras causam estresse e ansiedade, e a mesma proporção admite deixar de focar em estratégia e crescimento por estar sobrecarregada. E 45% afirmam que já perderam oportunidades de negócio por estarem ocupados resolvendo questões burocráticas e financeiras.
“A vida financeira nunca é simples”, afirma Damian. “É um emaranhado de conceitos que você tem que entender, de atividades a serem feitas. Esse desconhecimento causa ansiedade, é mais uma ansiedade na vida do empreendedor.”
Nos três meses anteriores à pesquisa, 85% dos entrevistados abriram mão de alguma tarefa essencial para o crescimento e a saúde do negócio:
- 37% deixaram de planejar o crescimento para o ano seguinte;
- 35% deixaram de dedicar mais tempo aos clientes atuais;
- 35% deixaram de investir em divulgação;
- 33% deixaram de participar de cursos ou eventos do setor.
Ou seja, o urgente acaba empurrando aquilo que é importante para fora da agenda. E, como consequência, a empresa passa o ano administrando o presente sem desenhar o futuro.
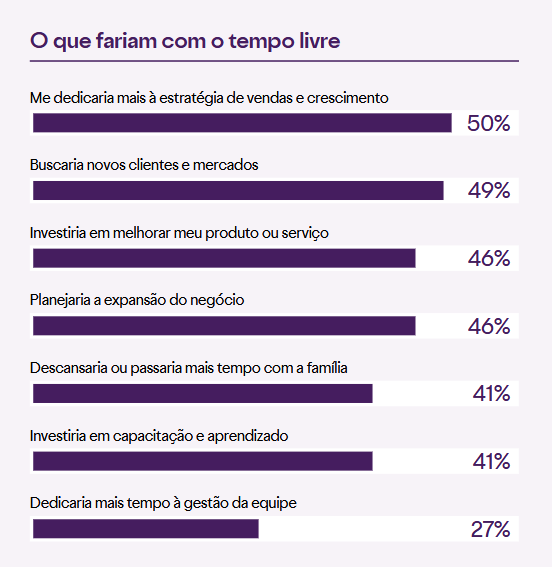
Já em contrapartida, quando questionados sobre o que fariam se o banco automatizasse todas as rotinas de pagamento e cobrança, metade dos entrevistados (50%) diz que se dedicaria à estratégia de vendas e crescimento.
Em seguida, aparecem:
O papel do digital
Na rotina do empreendedor, há uma defasagem. A parte do negócio que fala com o cliente já é digital. 61% dos entrevistados têm maquininha de cartão, 60% usam cobrança automatizada por boleto ou link, e 59% emitem nota fiscal eletrônica.
Já a parte que organiza o dinheiro ficou para trás. Mais da metade (53%) controla o caixa em planilhas. Outros 23% ainda recorrem ao papel e à caderneta, e apenas 19% usam um relatório financeiro automatizado.
“O empreendedor não tem uma infraestrutura que permita um ERP, um sistema de contabilidade que o ajude no dia a dia a focar na tarefa principal, que é o cliente”, afirma Renato Trindade, CEO da Bridge Research.
A Inteligência Artificial segue um padrão parecido. Cerca de 66% dos donos de pequenos negócios já usaram alguma ferramenta de IA na empresa. Ainda, 59% deles dizem que a tecnologia reduziu tempo e esforço de forma clara. O uso, porém, se concentra em comunicação. 68% recorrem à IA para escrever textos e 63% para criar imagens e vídeos. Para tarefas financeiras ou administrativas, o índice cai para 30%.
Segundo Maximiliano Damian, o Nubank já aplica IA sobretudo em modelos de avaliação de crédito e na recomendação de produtos, e pretende ampliar esse uso. Na visão do executivo, a tecnologia pode ocupar um papel que historicamente foi do gerente de banco.
“O gerente é só a personificação de uma ideia: é complexo, não é fácil, então parece que tem alguém ali descomplicando. O empreendedor quer alguém que resolva o problema dele”, afirma.
A confiança nessa interface, ele acredita, se constrói aos poucos, a cada interação em que o cliente explica o problema na própria linguagem e recebe uma solução.
A aposta do Nu Empresas
O braço do Nubank voltado aos clientes Pessoas Jurídicas foi criado em 2019 a partir de uma proposta simples: separar a vida pessoal da vida profissional do empreendedor. Hoje, a operação já conta com mais de 6,8 milhões de clientes PJ no Brasil.
A ambição é deixar de ser apenas a conta pela qual o dinheiro entra e passar a ocupar a rotina financeira do negócio. Automatizando, assim, o que hoje consome as horas do empreendedor.
O caso mais ilustrativo dessa lógica nasceu com as Caixinhas PJ, criadas para guardar dinheiro. Mas o Nubank notou que o número de Caixinhas por clientes começou a se multiplicar. “Quando a pessoa podia dar um nome à Caixinha, os clientes começaram a chamá-las de “salário”, “impostos”, o nome de uma máquina que queriam comprar. Eles passaram a usar as Caixinhas para organizar o negócio”, explica Maximiliano Damian.
Segundo dados da base do Nu Empresas de setembro de 2026, 77% dos negócios que usam o recurso têm ao menos uma Caixinha dedicada a um objetivo concreto. 63% são ligadas a planejamento, como “imprevistos” e “melhorias”, e 18% à rotina financeira, como “fluxo de caixa” e “capital de giro”. Ainda, 86% mantêm algum valor guardado há mais de 30 dias.
Uma segunda análise do banco revelou que os clientes com mais Caixinhas eram também os melhores tomadores de crédito, tanto no uso quanto no pagamento. “A organização da empresa está intimamente ligada à capacidade de tomar crédito e usá-lo de forma positiva para o negócio”, afirma.
Automatização das finanças
Na mesma linha, estão os assistentes de pagamentos e de cobranças. São ferramentas que automatizam a rotina de ir atrás do que o empreendedor tem a receber e de controlar o que precisa pagar.
Já para negócios em estágio mais avançado, a novidade é a expansão do limite transacional para toda a base elegível. O recurso permite ao titular da conta definir quanto cada funcionário pode movimentar, delegando pagamentos e transferências sem conceder autonomia financeira ilimitada. Não se trata de limite de crédito, mas de controle operacional. Afinal, quanto maior a empresa, mais pessoas entram na rotina financeira. E, com isso, mais o dono precisa confiar para delegar.
O desafio da base, porém, continua sendo a fronteira entre o bolso do dono e o caixa da empresa. Quando falta dinheiro, 45% dos entrevistados recorrem a recursos de Pessoa Física, como reserva pessoal (26%), cartão de crédito pessoal (11%), crédito como Pessoa Física (5%) ou cheque especial (3%).
Ainda, 46% apontam a ajuda para separar as finanças pessoais das da empresa como um dos apoios que mais fazem falta.
A conta da Reforma Tributária
As obrigações fiscais já lideram a lista do que consome o tempo do pequeno empreendedor. Agora, a transição tributária adiciona uma camada de incerteza. Valdir Oliveira, do Sebrae, considera a reforma necessária, sobretudo pela unificação dos tributos sobre consumo.
“Se os empreendedores não conseguem entender esse universo, ficam reféns de terceiros, e isso impacta diretamente o modelo de negócio”, afirma.
O alívio, porém, não é imediato. O mecanismo de recolhimento automático do imposto no momento do pagamento, o chamado split payment, pode trazer problemas de caixa e aumentar a necessidade de capital de giro dos pequenos negócios, alerta. A regulamentação dos próximos anos vai dizer quanto da simplificação prometida chega, de fato, ao balcão.
Maximiliano Damian reconhece que o cenário ainda é nebuloso. “A nossa ideia é automatizar e tirar o máximo de complexidade possível, mas ainda tem muita coisa em aberto.”
Assim, a próxima etapa irá testar se bancos, consultorias e o próprio Estado conseguem devolver tempo aos empreendedores antes que uma nova rodada de obrigações volte a ocupá-lo.