Na experiência com crédito, o cliente não enxerga o mecanismo de crédito, os modelos de risco ou os cruzamentos de base que existem por trás de uma aprovação. Mas percebe na hora quando alguma engrenagem desse mecanismo falha. Para Flávia Guimarães, diretora de Go-To-Market B2B da Serasa Experian, é nesse ponto que dados, tecnologia e Inteligência Artificial provam o seu valor, ou revelam as suas lacunas no mercado de crédito.
“Muito embora os clientes não saibam o que tem por trás da jornada, por todo o processo de uma aprovação, de uma decisão, quando essa jornada não funciona, ele percebe isso imediatamente. Num acionamento indevido, na oferta de algum produto que não faça sentido para aquele cliente, quando um retorno não chega”, afirma.
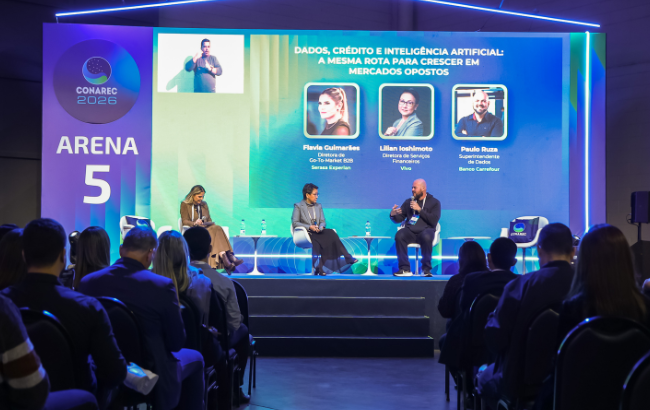
Nesse segmento, Vivo e Banco Carrefour enfrentam o mesmo problema: muitos dados, muitos canais e a necessidade de enxergar a pessoa certa, no momento certo, com a oferta certa. As respostas que as duas empresas vêm construindo para superar os desafios na jornada de crédito no Brasil foram apresentadas no painel “Dados, crédito e Inteligência Artificial: a mesma rota para crescer em mercados opostos”, do CONAREC 2026.
O score não conta a história inteira
O primeiro obstáculo abordado no debate foi a forma de ler o cliente. Para Lilian Ioshimoto, diretora de Serviços Financeiros da Vivo, a área de crédito tem à disposição um volume de informação cada vez maior, mas ainda tende a reduzir cada pessoa a um número.
“Nós, de crédito, quando olhamos dados tradicionais, temos uma tendência muito rápida de pegar o indivíduo, definir um score de crédito para esse indivíduo e carimbar ele com esse score. Só que os dados tradicionais não contam toda a história desse indivíduo. A gente precisa colocar tudo em contexto para entender quem é ele”, diz a executiva.
Ela usa um exemplo do dia a dia da operadora. Um cliente de risco médio e renda de entrada receberia, pela lógica tradicional, a oferta de um plano pós-pago básico. Quando o olhar se amplia para o núcleo familiar, porém, aparece um pai com esposa e três filhos que também usam celular, interessado em um plano familiar. É um produto de valor maior para a Vivo e mais vantajoso para aquela família, mas o próprio sistema de crédito barrava a venda.
O mesmo raciocínio vale para o microempreendedor que contrata banda larga como pessoa física. Para ele, a conexão é uma ferramenta de geração de receita para o próprio negócio, e isso muda a leitura do risco. “Quando a gente olha esse indivíduo fora de contexto, a gente vê que pode tomar decisões de negócio muito erradas”, resume Lilian.
Há três anos, a Vivo trabalha na revisão dos seus modelos para organizar clientes em clusters e dar mais contexto a cada decisão. A tecnologia viabilizou esse passo. “Antes, eu não conseguia analisar, não tinha capacidade humana para analisar uma infinidade de clusters. E agora a IA nos ajuda nisso”, conta Lilian.
Flávia observa o mesmo movimento na Serasa Experian, com o avanço dos chamados dados contextuais. “Não é só avaliar se aquele cliente possui uma dívida. É entender a renda familiar, o comprometimento da renda, a capacidade de pagamento, de consumo, para trazer uma visão melhor e mais integrada do cliente”, explica.
Um cliente, muitas portas
Ter contexto, porém, depende de ter os dados reunidos. E essa é outra dificuldade. “As empresas hoje têm muitos dados, na verdade. Só que esses dados podem estar mais fragmentados, em diversos sistemas, diversas tecnologias”, aponta Flávia.
No Banco Carrefour, o desafio ganha outra escala. O banco faz parte de um grupo que reúne hipermercados, Atacadão, Sam’s Club, postos de combustível e farmácias, além dos próprios canais de venda como lojas, aplicativo, ações de mercado e, mais recentemente, estandes em shoppings.
Paulo Ruza, superintendente de Dados do Banco Carrefour, conta que a saída foi tratar toda essa estrutura como um só ambiente. “A gente vem trabalhando nos últimos anos fortemente no conceito de ecossistema, de como eu pego toda essa estrutura do Grupo Carrefour e transformo isso de fato num ecossistema único e enxergo o meu cliente não só do varejo, não só do posto, não só do banco, mas começo a tratar ele como um cliente único”, afirma.
A base para isso é uma estrutura cadastral única, com um golden record de cada cliente, construída ao longo de cerca de dois anos com apoio de dados da Serasa. A concessão de crédito roda em um motor centralizado. Segundo Paulo, o potencial é grande principalmente entre clientes que frequentam mais de uma unidade de negócio do grupo.
Na Vivo, a fragmentação estava no próprio processo de decisão. A operadora aprova cerca de 7 milhões de transações por mês, soma mais de 1.500 lojas, além de aplicativo e televendas, e chegou a operar com mais de seis motores de crédito. Este ano, a operação passou a ficar 100% concentrada no PowerCurve, da Serasa Experian, o que permitiu comparar jornadas de maneira uniforme.
O que essa comparação revelou foi uma diferença grande entre canais. “Quando a gente compara canais, consegue ver canais com inadimplências dez vezes piores que determinados canais. Então, usar o crédito a favor do negócio, olhando essas experiências, é bastante importante”, diz Lilian.
A visão unificada também expôs problemas que não nasciam na área de crédito. “Quando olhamos para a jornada, percebemos que na jornada de crédito tem muito viés de outras jornadas. A gente consegue enxergar viés de qualidade de venda, consegue ver viés de fraude”, completa Lilian.
A recusa também é experiência
Se o crédito bem construído e ofertado é aquele que o cliente mal nota, a negativa entra na mesma conta. Lilian mede a saúde do processo por um indicador simples: o volume de reclamações.
“Se tem alguém te ligando porque está reprovando muito ou porque está dando fricção na jornada, é um indicativo grande de que tem alguma coisa a ser revista. Se eu vou negar, é o papel de crédito dar uma negativa para um cliente que não tem capacidade de pagamento. Mas eu tenho que fazer isso rápido”, afirma.
No Banco Carrefour, essa lógica virou prática com o cálculo antecipado tanto do pré-aprovado quanto do pré-negado. “Tinha uma experiência muito ruim, que era, às vezes, o cliente passar por todo o processo de aquisição para eu falar: ‘infelizmente não foi aprovado’. Agora não. Consigo já ter uma base grande de pré-negado”, conta Paulo.
Com isso, o cliente recebe a resposta logo na primeira abordagem e pode ser direcionado a outras ofertas. “Você reduz o atrito, reduz um tempo de recusa de 4, 5 minutos para 15 segundos”, diz. O ganho, segundo ele, também aparece na produtividade da força de vendas, que atende mais pessoas no mesmo tempo.
Com IA evite a pressa
Os executivos contam que a Inteligência Artificial entra nesse cenário como a camada que conecta tudo. “O dado traz o contexto, a tecnologia conecta e não tem como a gente falar de tecnologia sem falar de IA”, observa Flávia.
No Banco Carrefour, a primeira decisão foi evitar a pressa. Antes de implementar, o banco estruturou governança, processos de risco e acompanhamento e definiu o seu apetite para o uso da tecnologia. Hoje, as frentes se organizam em três linhas: apoio ao colaborador, eficiência de processos e geração de receita.
No atendimento, a escolha do banco foi fortalecer quem está na linha de frente. “A gente acredita muito no atendimento humanizado. Então, eu trabalho muito mais numa linha de como faço o meu operador na ponta ter mais capacidade e qualidade de um atendimento melhor e mais rápido do que na perspectiva de como substituo a operação por um agente conversacional de IA”, explica Paulo.
O crédito certo para cada necessidade
O último passo observado pelos executivos nessa jornada da experiência com crédito hoje, envolve uma mudança de postura dentro das próprias áreas de crédito. Para Lilian, os times financeiros carregam uma inclinação natural à recusa, e isso precisa ser corrigido.
“A gente, em crédito, como financeiros, tem muito um viés de negar um pedido. E eu acho que a gente tem que virar essa cabeça, estar mais próximo do negócio e ter um viés de como eu posso fazer para aprovar mais, para aprovar certo”, afirma.
Paulo leva o raciocínio ao produto. “O grande desafio, e o que todo mundo deveria buscar, é a gente inverter a perspectiva de tentar encontrar o melhor produto que eu tenho na minha prateleira para aquele cliente que me procura atrás de crédito. Temos trabalhado agora para conhecer e entender melhor esse cliente e conseguir, em tempo de atendimento, desenvolver e entregar o melhor produto de crédito para a necessidade dele”, conclui.
Insights do painel
- O score isolado reduz o cliente a um número. Dados de núcleo familiar, renda, comprometimento e uso do produto mudam a decisão de crédito e abrem oportunidades de venda.
- Base única e motor de crédito centralizado são pré-requisitos para oferecer a mesma experiência em canais diferentes.
- A recusa faz parte da experiência. Calcular o pré-negado com antecedência reduz tempo de resposta.
- IA exige problema definido, governança e apetite de risco claros antes da implementação.
- Eficiência tem limite. O maior potencial da IA está na geração de novas receitas e no apoio ao atendimento humano.
- Crédito precisa sair do viés de negar e buscar aprovar mais e melhor, com produtos desenhados para a necessidade de cada cliente.