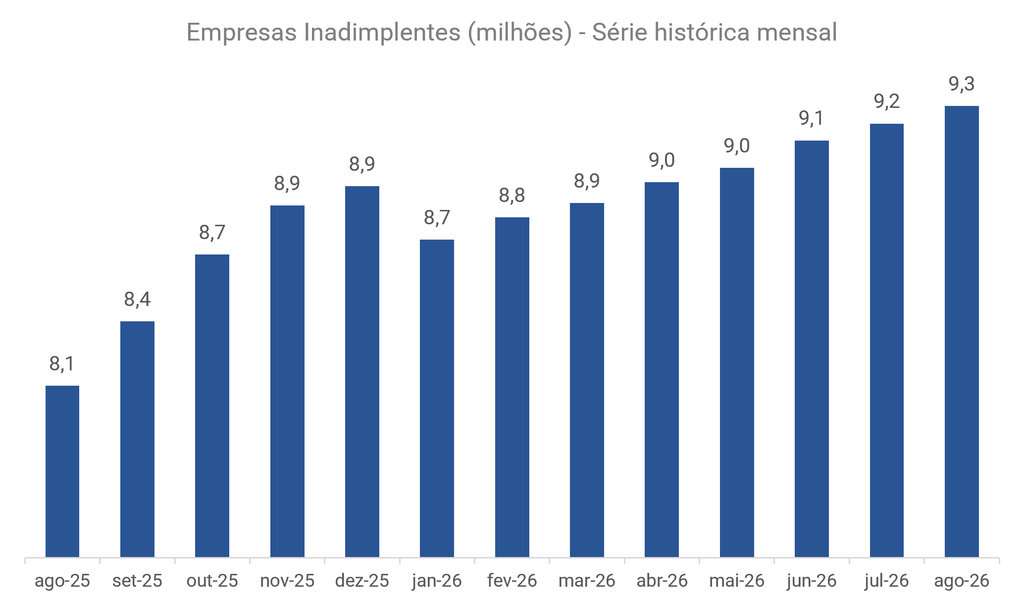
- Recorde de inadimplência: Brasil chegou a 9,3 milhões de empresas inadimplentes em agosto de 2026, alta de 14,3% em relação ao mesmo mês de 2025.
- Micro e pequenas empresas concentram os débitos: o segmento reúne 8,8 milhões de CNPJs inadimplentes e R$ 211 bilhões em dívidas.
- Planejamento desigual: apenas 54% dos MEIs e das microempresas afirmam ter planos de contingência para enfrentar crises de caixa, ante 85% das médias empresas
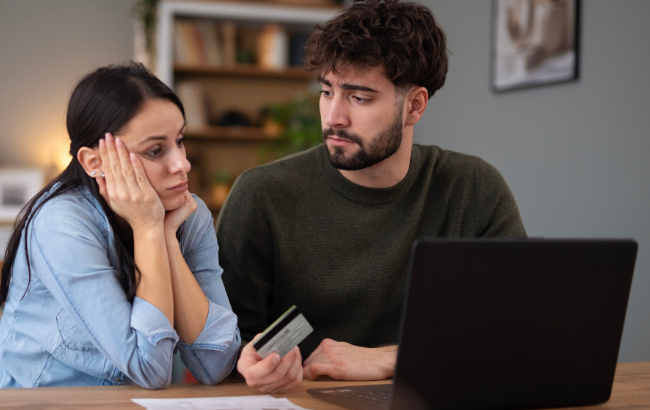
O Brasil chegou a 9,3 milhões de empresas inadimplentes em agosto de 2026, o maior número da série apresentada pela Serasa Experian. O total representa um crescimento de 14,3% em relação ao mesmo mês do ano passado e evidencia a pressão financeira enfrentada pelos negócios, especialmente os de menor porte.
Ao todo, as empresas acumulavam 68,2 milhões de dívidas negativadas, que somavam R$ 244,4 bilhões. As micro e pequenas empresas (PMEs) concentravam 8,8 milhões dos CNPJs inadimplentes e respondiam por R$ 211 bilhões desse montante.
A dificuldade para manter as contas em dia coincide com outro problema identificado pela Serasa Experian em pesquisa inédita: a gestão financeira é apontada por 47% dos entrevistados como um dos principais motivos para o fechamento de empresas, à frente da carga tributária, mencionada por 40%, e da burocracia, citada por 34%.
O levantamento também mostra que 58% dos participantes consideram a gestão financeira um dos principais riscos para a continuidade do próprio negócio. A percepção é mais expressiva entre as médias empresas, com 76%, enquanto o índice fica em 62% nas pequenas e em 48% entre MEIs e microempresas.
“Os dados mostram que, embora fatores externos como carga tributária, burocracia e acesso a capital tenham um peso relevante na jornada das PMEs, a gestão das próprias finanças é percebida como um ponto central para a continuidade do negócio. Ter clareza da situação do caixa, receitas e custos da empresa e usar tecnologia para se planejar e antecipar dificuldades são práticas importantes para que o empreendedor tenha mais segurança para tomar decisões e conduzir o negócio”, afirma Mariana Figueiredo, diretora de produtos e tecnologia para pequenas e médias empresas da Serasa Experian.
Empresas menores têm menos planos para crises de caixa
Embora 70% das empresas entrevistadas afirmem contar com planos de contingência para enfrentar crises de caixa, a preparação varia conforme o porte. Entre MEIs e microempresas, apenas 54% dizem ter esse tipo de planejamento. Nas pequenas empresas, o percentual sobe para 68% e chega a 85% nas médias.
A diferença importa em um contexto no qual os negócios precisam administrar despesas operacionais, capital de giro e dívidas. Segundo Camila Abdelmalack, economista-chefe da Serasa Experian, a redução da variação anual da inadimplência, de 28,7% para 14,3%, ainda não representa uma mudança suficiente nas condições financeiras das empresas.
“O número de empresas inadimplentes alcançou o recorde de 9,3 milhões, evidenciando que a redução dos juros ainda não alterou as condições financeiras enfrentadas pelas empresas. O crédito continua caro, o caixa permanece pressionado e o ambiente segue especialmente restritivo para os negócios de menor porte”, explica.
O número de CNPJs inadimplentes continua em nível recorde, enquanto o crédito permanece caro e o caixa das empresas segue pressionado. Para os negócios de menor porte, a recuperação exige atenção ao conjunto das obrigações financeiras, e não apenas à renegociação de uma dívida específica.
Em agosto, cada micro ou pequena empresa inadimplente acumulava, em média, sete contas negativadas, com dívida média de R$ 23.902,98 por CNPJ. Considerando todas as empresas inadimplentes, a média era de 7,4 dívidas e R$ 26.355,13 por empresa.
“Para as micro e pequenas empresas, o desafio hoje vai além do custo do crédito. São negócios que possuem menor capacidade de absorver choques e precisam administrar simultaneamente custos operacionais, capital de giro e um ambiente econômico de menor crescimento. Quando uma empresa desse porte já carrega, em média, sete dívidas inadimplidas, recuperar o equilíbrio financeiro exige uma reorganização mais ampla do caixa. Por isso, a gestão financeira e o planejamento ganham ainda mais importância neste momento”, conclui Camila.
Tecnologia pode ajudar no controle das finanças
A dificuldade de organização financeira também está relacionada à rotina dos pequenos empreendedores, que frequentemente acumulam diferentes responsabilidades dentro da empresa. Para Mariana Figueiredo, da Serasa Experian, ferramentas tecnológicas podem facilitar o acompanhamento das contas e a projeção de receitas e despesas.
“Para o pequeno empreendedor, organizar as finanças nem sempre é uma tarefa simples, principalmente porque ele costuma acumular diferentes funções dentro do negócio. Hoje, a tecnologia pode apoiar e consolidar esse processo de forma muito prática, projetando receitas e custos para os próximos dias ou meses e recomendando ações assertivas com o auxílio da Inteligência Artificial, dando ao empreendedor mais previsibilidade sobre o caixa e liberando tempo para focar em fazer negócios.”, diz Mariana.
Com recursos de Inteligência Artificial, essas soluções podem estimar o comportamento do caixa nos próximos dias ou meses e recomendar medidas para antecipar dificuldades. A proposta é dar mais previsibilidade ao empreendedor para que ele identifique desequilíbrios antes que comprometam o pagamento de fornecedores e outras obrigações.
O desafio, portanto, não se limita ao acesso ao crédito. Em um ambiente de inadimplência elevada, prever entradas e saídas de recursos e estruturar alternativas para períodos de baixa receita também são parte da capacidade de manter a operação.