Quem hoje precisa renegociar uma dívida pode amanhã voltar a buscar crédito. A situação financeira muda, mas o cliente continua o mesmo. Para as empresas, o avanço da Inteligência Artificial abre caminho para conectar esses diferentes momentos, usando informações sobre comportamento e contexto para evitar que concessão e cobrança sejam tratadas como jornadas separadas.
Segundo Luiz Fernando, superintendente da Meireles e Freitas, é fundamental considerar que o consumidor passa por diferentes momentos financeiros e a abordagem não deve comprometer uma relação que pode continuar em outras ocasiões.
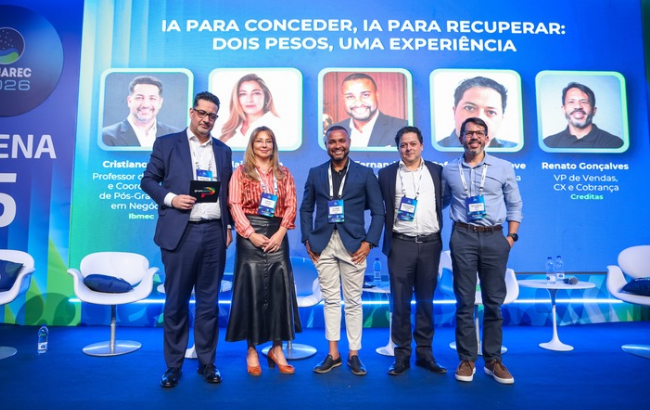
“Quem eu cobro hoje, amanhã eu não vendo. A tecnologia deve apoiar a decisão, e não assumir integralmente esse papel. A IA é um GPS, ela não é um motorista”, disse o executivo durante painel do CONAREC 2026, mediado por Cristiano Corrêa, professor de Finanças e coordenador de Pós-Graduação em Negócios do Ibmec.
Também estavam presentes no debate Elaine Pitta, superintendente de Modelagem e Risco de Crédito da CAIXA Consórcio; Rafael Dellevedove, head de Cobrança da XP Investimentos; e Renato Gonçalves, VP de Vendas, CX e Cobrança da Creditas.
Novas formas de trabalhar crédito e cobrança
Na CAIXA Consórcio, a IA é utilizada em diferentes fases da jornada com o cliente, desde a sua entrada até a contemplação e a cobrança. As informações dessa trajetória ajudam a acompanhar o comportamento e podem retroalimentar os modelos.
“Crédito e cobrança são uma história. Você entende um pouco do cliente no momento da entrada, mas, quando ele tem uma necessidade, como você consegue ajudar ele a se recuperar”, disse Elaine.
Dellevedove também enxerga papéis complementares. Enquanto o crédito está mais ligado à tentativa de prever o futuro, a cobrança considera a situação atual do consumidor. Quando os dois lados se conectam, informações sobre o comportamento na recuperação podem alimentar novamente as estratégias de crédito.
Essa integração ainda passa pela experiência. Na XP, a empresa trabalha na padronização da jornada de cobrança entre parceiros para preservar sua identidade independentemente de quem faça o contato. “A jornada do cliente tem que ser a mesma. Mas, no crédito há uma abordagem mais ligada à venda e às vantagens da oferta; na cobrança, ela tende a ser mais consultiva, de apoio e ajuda”, disse Dellevedove.
Históricos diferentes
A possibilidade de abandonar regras uniformes de cobrança apareceu como uma das oportunidades trazidas pela IA. De acordo com Gonçalves, o desafio é reunir o contexto acumulado ao longo da relação para decidir qual tratamento faz sentido em cada momento.
Na prática, isso significa questionar se um consumidor que nunca teve problemas deve receber, após poucos dias de atraso, o mesmo tratamento dado a alguém com um histórico muito diferente.
“O grande desafio está em não tratar todo mundo igual”, disse Gonçalves, destacando que a IA agêntica pode ampliar essa capacidade porque reduz uma limitação existente quando a personalização dependia de escalar equipes humanas.
Na Meireles e Freitas, a estratégia também parte de uma visão contextual e de longo prazo. Luiz Fernando alertou para o risco de simplesmente colocar tecnologia sobre processos inadequados. “Quando você automatiza algo ruim, você escala algo péssimo.”
Na visão do executivo, trocar o canal sem rever a estratégia não resolve o problema. Um cliente pode bloquear um meio de contato e passar a ser abordado por outro, mas a mudança será insuficiente se a estratégia permanecer a mesma.
Quando a IA sai de cena?
Personalizar mais não significa automatizar tudo. Dellevedove chamou a atenção para os limites que precisam ser definidos para evitar excesso de contatos ou abordagens inadequadas. Um modelo orientado apenas a aumentar a taxa de contato, por exemplo, pode acabar pressionando excessivamente determinado canal.
Há ainda situações que exigem o atendimento humano. “A IA pode não reconhecer uma situação mais delicada, uma perda de emprego, uma questão de falecimento, uma questão de doença”, exemplificou. Nesses casos, insistir na automação pode quebrar a confiança que a tecnologia deveria ajudar a preservar.
A personalização também precisa respeitar o que cabe no bolso do consumidor e o apetite de risco da empresa. Na opinião do executivo da XP, os limites devem estar bem definidos inclusive para impedir que uma solução ofereça repetidamente uma negociação inadequada à situação daquele cliente.
Inteligência para acompanhar capacidade financeira
No caso da CAIXA Consórcio, acompanhar o cliente entre a adesão e a contemplação tem uma característica específica, já que a administradora precisa preservar a saúde financeira do grupo. A análise considera a classificação de risco individual e o impacto que certos perfis podem ter sobre o grupo.
Ao longo da jornada, mecanismos de inteligência também podem direcionar os consumidores, dependendo do perfil, para processos de comunicação com orientações para melhorar suas condições financeiras até o momento da análise de crédito. “A gente não deixa de vender, mas, ao mesmo tempo, nós conhecemos o cliente desde o momento que ele entra”, disse Elaine. Entre os indicadores usados para avaliar os modelos estão a evolução do índice de aprovação e a velocidade das análises. Segundo ela, uma solução própria para análise de documentos, DRE e balanço reduziu significativamente um processo que consumia praticamente 70% do tempo da equipe de alto valor.
Medir experiência exige ouvir o cliente
Se a IA pretende melhorar a relação financeira, medir apenas recuperação, aprovação ou eficiência operacional não basta. Na Creditas, Gonçalves destacou indicadores como NPS, CSAT, nível de serviço e resolução no primeiro contato, acompanhados ao longo da jornada.
“A gente mede ouvindo o cliente. Mas é preciso considerar o contexto”, disse o executivo, destacando que uma aprovação de crédito e uma cobrança têm referências diferentes, por isso é importante acompanhar os indicadores de cada uma ao longo do tempo.
Na XP, a própria IA amplia a capacidade de analisar as interações. Em vez de trabalhar apenas com amostras, é possível observar o conjunto das conversas e extrair informações sobre o que funcionou ou não. Na cobrança, Dellevedove também destacou a importância da autonomia. A empresa registra renegociações pelo WhatsApp por meio de um bot autônomo, permitindo ao consumidor negociar sem necessariamente passar por uma interação humana.
Luiz Fernando acrescentou à discussão a necessidade de medir o incômodo provocado pela própria empresa. “É muito importante nós entendermos como o cliente gostaria de ser abordado. Com qual frequência?”, disse. Quantidade de tentativas, canal utilizado e capacidade de solucionar o problema ajudam a mostrar se a estratégia está aproximando ou afastando o cliente.
Com mais dados e capacidade de processamento, a tendência apontada por Dellevedove é avançar para jornadas hiperpersonalizadas. Já Elaine acredita que capturar esse potencial exige ir além de aplicar novas ferramentas aos mesmos processos. “Pegar a ferramenta de IA simplesmente para aplicar num processo tradicional e não trazer uma evolução melhor, isso você não ganha tanto valor.”